نظام مصرفي أساسي
المحتويات
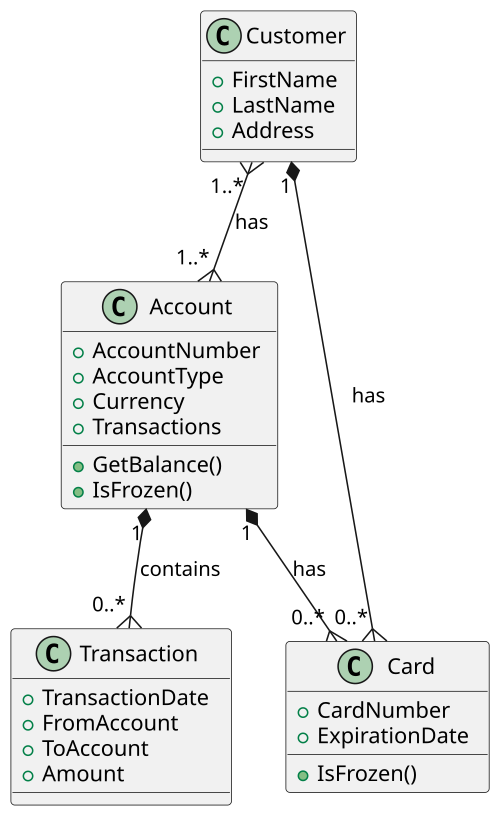
تعريفًا بالموضوع، النظام المصرفي الأساسي هو النظام الخلفي المركزي الذي يستعمله المصرف لمعالجة عملياته اليومية الأساسية. ويشمل ذلك فتح الحسابات، وتسجيل الودائع والسحوبات، ومعالجة القروض، واحتساب الفوائد، وتحديث الأرصدة، وترحيل القيود إلى السجلات المالية. ويعرّف كذلك بأنه برنامج خلفي للمؤسسة المالية. ويعالج هذا البرنامج الودائع والقروض في الزمن الفعلي أو في نهاية اليوم. وتشمل وظائفه ترحيل المعاملات، واحتساب الفوائد، واحتساب رسوم الخدمة، وإدارة النقد. ونتناول فيما يلي مزيدًا من التفاصيل.
من جانب آخر، يربط النظام المصرفي الأساسي فروع المصرف وقنواته الرقمية بسجل مركزي واحد أو بعدة سجلات مركزية. ويدخل الطلب من فرع، أو صراف آلي، أو تطبيق هاتف، أو خدمة إنترنت. ثم يقرأ النظام بيانات الحساب من السجل الخلفي. ثم يفحص الرصيد، وحالة الحساب، والحدود، وصلاحية القناة. ثم يعيد النتيجة إلى القناة في صورة قبول، أو رفض، أو طلب تحقق إضافي. وتصف آي بي إم المصرفية الأساسية بأنها محور خلفي يربط فروع المصرف، ويسمح للعميل بإجراء معاملات الحساب من كيان آمن واحد.
من جانب آخر، وتظهر خلفية هذا المفهوم في تاريخ حوسبة المصارف والربط بين الفروع. فقد ارتبطت آي بي إم بالحواسيب المركزية والأنظمة المؤسسية التي استعملتها مؤسسات مالية واسعة النطاق. وارتبطت جارتنر، التي أسسها جدعون غارتنر، بصناعة تحليل نظم المعلومات المؤسسية وتصنيف أسواقها. كما برز والتر ريستون وجون ريد في تاريخ سيتي بنك وسيتي جروب من الأسماء المرتبطة بتوسع المصرفية الإلكترونية، والصرافات الآلية، وشبكات المعالجة المصرفية العالمية في النصف الثاني من القرن العشرين.
كذلك، يعد النظام المصرفي الأساسي جزءًا من برمجيات المصارف ونظم معالجة المعاملات. ويباين الواجهة التي يراها العميل في التطبيق أو الموقع. فالقناة ترسل الطلب. أما النظام الأساسي فيتحقق من الحساب والرصيد والحدود. ثم ينشئ القيد المحاسبي. ثم يحدث الرصيد. ثم يحفظ رقمًا مرجعيًا وسجل تدقيق. ثم يعيد النتيجة إلى القناة التي بدأ منها الطلب.
العلاقة بالقنوات الرقمية
علاوةً على ذلك، تطورت هذه العلاقة مع بدايات المصرفية عبر الإنترنت في تسعينيات القرن العشرين. فقد قدم اتحاد ستانفورد الائتماني الفدرالي معاملات مصرفية مبكرة عبر الإنترنت سنة 1993. ثم أطلق موقعًا مصرفيًا سنة 1994. وظهر بنك Security First Network Bank في الولايات المتحدة سنة 1995. وكان من أوائل البنوك التي عملت عبر الإنترنت.
علاوةً على ذلك، وتتصل تطبيقات الهاتف بالنظام نفسه عبر طبقة الصيرفة باستعمال الهاتف المحمول. يطلب التطبيق الرصيد من النظام الخلفي. ثم يعرضه للعميل. وقد يستعمل التطبيق ذاكرة مؤقتة قصيرة لعرض آخر رصيد مقروء. ويبقى السجل الخلفي مرجع الرصيد والقيد. وتبدأ الرسالة من الهاتف. ثم تمر عبر واجهة القناة. ثم تصل إلى النظام الأساسي. ثم يعود الرد في صورة رصيد، أو إشعار، أو نتيجة عملية.
إضافةً إلى ذلك، ترتبط الخدمات المصرفية عبر الإنترنت بالنظام المصرفي الأساسي عبر قناة رقمية. تعرض القناة الرصيد. وتستقبل أوامر العميل. ويحفظ النظام الأساسي الرصيد الفعلي. وينفذ القيود المالية. وتبدأ العملية من المتصفح أو التطبيق. ثم تمر عبر خادم القناة. ثم تصل إلى النظام الخلفي لقراءة الحساب أو تنفيذ العملية. وتذكر ويكيبيديا العربية في مقالة الخدمات المصرفية عبر الإنترنت أن النظام المصرفي عبر الإنترنت يكون متصلًا بالنظام المصرفي الأساسي أو جزءًا منه.
إضافةً إلى ذلك، ارتبطت الصيرفة المحمولة بمرحلة الرسائل القصيرة ثم بمرحلة الويب اللاسلكي. وبدأ Merita Bank في فنلندا خدمات مصرفية عبر الهاتف في أواخر التسعينيات. وظهر نوكيا 7110 سنة 1999. وكان من أوائل الأجهزة المتوافقة مع بروتوكول التطبيقات اللاسلكية. وأسهم منتدى WAP في وضع معيار لعرض خدمات الإنترنت على الهواتف. وارتبطت شركات مثل نوكيا وفيزا وMeritaNordbanken بتجارب مبكرة في الدفع والخدمات المصرفية عبر الهاتف.
الأثر
في هذا الإطار، وساعد النظام على توسع المصرفية الإلكترونية. فالقنوات الرقمية تحتاج إلى مصدر مركزي للرصيد والحساب. وعندما يستجيب النظام بسرعة، يرى العميل أثر العملية في وقت قصير.
- انظر كذلك
- خدمات مصرفية كخدمة
- خدمات مصرفية عبر الإنترنت
- صيرفة إلكترونية
- الصيرفة باستعمال الهاتف المحمول
- تقانة مالية
- حساب مصرفي
- صراف آلي
- واجهة برمجة التطبيقات
- قاعدة بيانات
- نظام معالجة المعاملات
- معالجة عملياتية متصلة
- دفتر الأستاذ العام
- إدارة المخاطر
- أمن البيانات
- حوسبة سحابية
- المراجع
- مصادر إضافية
- وصلات خارجية
- مقالة Core banking في ويكيبيديا الإنجليزية
- شرح IBM لمفهوم Core banking
- شرح Modern Treasury لمفهوم Core banking
- تعريف Gartner لسوق أنظمة المصرفية الأساسية
وعلى صعيد آخر، غيّر النظام المصرفي الأساسي طريقة عمل الفروع. فقد جعل العميل قادرًا على التعامل مع المصرف من أكثر من قناة. كما جعل الرصيد والمعاملة جزءًا من سجل مركزي. وصار الفرع قناة وصول إلى سجل موحد.
في هذا الإطار، كما أثر في إدارة المخاطر والامتثال. فالبيانات المركزية تساعد المصرف على مراقبة الحسابات، وإنتاج التقارير، ومتابعة الحدود، ورصد الأنماط غير العادية. لذلك صار النظام المصرفي الأساسي بنية تشغيلية ورقابية في الوقت نفسه.
إضافةً إلى ذلك، ويمتد أثره إلى نماذج مثل الخدمات المصرفية كخدمة. ففي هذه النماذج قد تظهر الواجهة في منصة خارجية. ويبقى النظام المصرفي الأساسي مسؤولًا عن الحساب والرصيد والقيد والتسوية. وتصبح واجهات البرمجة جسرًا بين المنتج الرقمي والسجل المصرفي.
الأسس
علاوةً على ذلك، وتحتاج المعالجة إلى بنية حوسبية محددة. فقد يعمل النظام على حاسوب مركزي أو على خواديم في مركز بيانات. وقد يستعمل وحدة تخزين مؤسسية، ونظام نسخ احتياطي، وطرفيات في الفروع، وأجهزة صراف آلي. وقد يستعمل نظام إدارة قواعد بيانات علائقية، أو محرك معاملات، أو طابور رسائل، أو شاشة تشغيل للموظف. وتعمل هذه الأدوات معًا لتحويل طلب العميل إلى قيد ورصيد وتقرير.
وعلى صعيد آخر، يرتبط تنظيم البيانات الحديثة بأسماء بارزة في تاريخ قواعد البيانات. فقد قدم إدجار كود نموذج قاعدة البيانات العلائقية في سنة 1970 أثناء عمله في مختبرات آي بي إم. وأثر هذا النموذج في طريقة تمثيل الحسابات والعملاء والمعاملات في جداول مترابطة. وساعدت أفكاره على الفصل بين شكل تخزين البيانات وطريقة استعمالها في التطبيقات.
في هذا الإطار، يقوم النظام المصرفي الأساسي على قاعدة تشغيلية واضحة. تؤثر كل معاملة في حساب واحد أو أكثر. ويظهر كل أثر في رصيد وسجل وتقرير. ويجمع النظام بين منطق المحاسبة ومنطق معالجة المعاملات. ويمثل الحساب هنا وحدة العمل. وتمثل المعاملة حدثًا. ويمثل القيد أثر الحدث في السجل المالي.
في هذا الإطار، وتظهر أهمية هذه الأسماء في مثال مصرفي بسيط. يدخل طلب تحويل من جهاز صراف آلي أو تطبيق هاتف. يقرأ النظام حساب المرسل وحساب المستفيد. ثم يفحص الرصيد والحدود. ثم ينقص حساب المرسل. ثم يزيد حساب المستفيد. ثم يحفظ القيدين في دفتر الأستاذ. وتعطي خصائص المعاملة للنظام قدرة على التعامل مع انقطاع الشبكة أو فشل الخادوم أو تكرار الطلب.
من جهة ثانية، وترتبط سلامة المعاملة بأسماء أخرى في تاريخ معالجة المعاملات. فقد قدم جيم غراي أعمالًا مؤثرة في مفهوم المعاملة وخصائصها. وتقوم الفكرة على الذرية، والاتساق، والعزل، والدوام. وارتبط أسيد (معلوماتية) بصياغة ثيو هاردر وأندرياس رويتر في ورقتهما عن استرجاع قواعد البيانات سنة 1983.
علاوةً على ذلك، البيانات هي مدخل النظام. وتشمل بيانات العملاء، وبيانات الحسابات، وبيانات المنتجات، وبيانات الفروع، وسجلات المعاملات. وتدخل هذه البيانات من جهاز فرع، أو صراف آلي، أو تطبيق هاتف، أو بوابة إنترنت. ثم تستقر في قاعدة بيانات أو في سجل مصرفي داخلي. ويؤثر الخطأ في رقم الحساب أو العملة أو حالة المنتج في الرصيد أو التقرير أو قرار المخاطر. لذلك تحتاج البيانات إلى تحقق، وسجل تعديل، وصلاحيات وصول.
وعلى صعيد آخر، يمثل دفتر الأستاذ العام قلب المنطق المالي. فهو يحول العملية إلى قيد أو مجموعة قيود. وترتبط هذه الفكرة بتاريخ القيد المزدوج. وقد عرض لوكا بتشولي هذا المنهج في كتابه Summa de arithmetica المنشور في البندقية سنة 1494. وفي النظام المصرفي الحديث، تتحول عملية الإيداع إلى زيادة في رصيد العميل وقيد مقابل في حساب النقد أو التسوية. وبهذا تحفظ المعاملة توازنها المحاسبي.
من جانب آخر، وتسهم لغة الاستعلام في تشغيل هذا المنطق. فقد ارتبطت لغة الاستعلامات المهيكلة بأعمال دونالد د. شامبرلن وريموند بويس في آي بي إم خلال سبعينيات القرن العشرين. وتستعمل الأنظمة المصرفية لغات الاستعلام في قراءة الحسابات، وتحديث الأرصدة، وإنتاج التقارير، وتنفيذ المطابقات. وتنتقل النتيجة من قاعدة البيانات إلى محرك المعاملات. ثم تظهر في قناة العميل أو في تقرير التشغيل.
علاوةً على ذلك، وتحدد قواعد المنتج طريقة عمل الحساب أو القرض. وقد تحدد سعر الفائدة، والحد الأدنى للرصيد، ورسوم الخدمة، وغرامة التأخير، وتاريخ الاستحقاق. وتعمل هذه القواعد داخل محرك منتجات. ويقرأ المحرك بيانات المنتج عند كل عملية مؤثرة. ثم يطبق القاعدة على الحساب. ثم يرسل النتيجة إلى محرك المعاملات أو إلى دفتر الأستاذ.
التعريف
علاوةً على ذلك، تقوم الفكرة العملية على أربعة عناصر. العنصر الأول هو الحساب. والعنصر الثاني هو الرصيد. والعنصر الثالث هو العملية. والعنصر الرابع هو القيد الناتج عنها. ويجيب النظام عن هذه العناصر عبر قاعدة بيانات، ومحرك معاملات، ودفتر أستاذ، وقواعد منتج. وتصف آي بي إم المصرفية الأساسية بأنها محور خلفي يربط فروع المصرف، ويمكّن العميل من إجراء معاملات الحساب من كيان آمن واحد.
علاوةً على ذلك، النظام المصرفي الأساسي هو نظام سجل ومعالجة. يحفظ النظام بيانات الحسابات. ويسجل حركة الأموال. وينفذ قواعد المنتجات. ويرحل النتائج إلى السجلات المحاسبية. ويعمل بوصفه المصدر الموثوق للأرصدة والمعاملات داخل المصرف.
وعلى صعيد آخر، تعني كلمة أساسي أن النظام يتعامل مع وظائف العمل المصرفي اليومي. وتشمل هذه الوظائف الحسابات الجارية، وحسابات التوفير، والودائع، والقروض، والمدفوعات، والفوائد، والرسوم. وتختلف تفاصيل المنتج بحسب نوع المصرف، وحجم عملياته، ونطاقه الرقابي. ويظهر ذلك في أنظمة مصرفية تجارية واسعة مثل Oracle FLEXCUBE، وTemenos Transact، وInfosys Finacle، وTCS BaNCS. فهذه الأنظمة تدير الحساب، والرصيد، والمنتج، والقيد، والتقرير داخل بنية مصرفية واحدة.
من جهة ثانية، يدخل الطلب إلى النظام من فرع، أو صراف آلي، أو تطبيق هاتف، أو بوابة إنترنت. يحمل الطلب رقم الحساب، ونوع العملية، والمبلغ، والعملة، والطابع الزمني. يقرأ محرك المعاملات بيانات الحساب من قاعدة البيانات. ثم يطبق قواعد المنتج والحدود والصلاحيات. ثم ينشئ القيد المحاسبي. ثم يحدث الرصيد. ثم يعيد النتيجة إلى القناة في صورة قبول، أو رفض، أو طلب تحقق إضافي.
القيود والمخاطر
في هذا الإطار، تظهر أهم المخاطر في الاعتماد التشغيلي. فإذا تعطل النظام الأساسي، توقفت الفروع والقنوات الرقمية والمعاملات. لذلك يحتاج النظام إلى توافر عال، ونسخ احتياطي، وخطط استمرارية أعمال.
من جهة ثانية، وتظهر مخاطر الأطراف الثالثة عند الاستعانة بمزودين أو أنظمة سحابية. وقد أشار تقرير لجنة بازل عن رقمنة التمويل إلى أن الرقمنة والحوسبة السحابية والذكاء الاصطناعي والمصرفية المفتوحة قد توسع المخاطر التشغيلية ومخاطر السمعة والترابط داخل النظام المصرفي.
كذلك، وتظهر مخاطر البيانات في التحويل والمطابقة. فقد يؤدي خطأ في رصيد أو رقم حساب إلى أثر مباشر على العميل. لذلك تحتاج المصارف إلى اختبارات بيانات، ومطابقات يومية، وسجلات تدقيق واضحة.
علاوةً على ذلك، وتظهر مخاطر الأمن السيبراني. فالنظام يحفظ بيانات حساسة عن الحسابات والعملاء والمعاملات. لذلك يحتاج إلى ضوابط وصول، وتشفير، ومراقبة أحداث، وفصل صلاحيات.
الخلفية التاريخية
في هذا الإطار، وتظهر مشروعات عامة لهذه البنية في دول مثل الهند. ففي 16 مايو 2015 أُطلقت حلول مصرفية أساسية وصراف آلي لبنك ادخار البريد في مدينة باتنا بولاية بهار. وذكرت تقارير هندية أن مكتب بريد باتنا العام وثلاثين مكتب بريد رئيسيًا آخر في الولاية رُبطت بحلول المصرفية الأساسية. وأتاح الربط لحاملي بطاقات الصراف الخاصة بحسابات الادخار البريدية السحب من صرافات مكاتب بريد أخرى.
من جهة ثانية، ظهر المصطلح في بيئة ربط الفروع والعمليات. وترد كلمة CORE في شروح تقنية بوصفها اختصارًا لعبارة Centralized Online Real-time Environment. وتشير العبارة إلى بيئة مركزية فورية. وتعمل هذه البيئة على ربط الفروع والقنوات بنظام واحد.
ومن جهة أخرى، مع توسع الحواسيب المركزية، انتقلت المعالجة إلى أنظمة مركزية. وأعلنت آي بي إم نظام آي بي إم/360 في 7 أبريل 1964، وهو من عائلات الحواسيب المركزية المؤثرة في تطبيقات الأعمال والعلوم. ووفرت هذه الفئة من الحواسيب قدرة أكبر على معالجة البيانات التجارية الكبيرة. واستفادت منها مؤسسات مالية في تشغيل الحسابات والقيود والتقارير.
وفي هذا الصدد، نقلت المصارف لاحقًا معالجة الحسابات إلى مراكز بيانات مركزية. وصار الحساب مرتبطًا بسجل خلفي واحد. وصار الفرع يرسل الطلب إلى المركز. ثم يقرأ المركز بيانات الحساب. ثم يفحص الرصيد والحدود وحالة الحساب. ثم يعيد القرار إلى الفرع أو القناة.
كذلك، تظهر أمثلة مؤسسية لهذا التحول في مصارف كبيرة وشبكات عامة. ففي سنة 1997 أعلنت آي بي إم ومصرف بانكو دو برازيل مشروعًا واسعًا لتوحيد منصات الشبكات والتشغيل. وشمل المشروع آلاف الخواديم ومحطات العمل داخل شبكة مصرفية كبيرة. ويمثل المثال انتقال المصارف الكبرى من أنظمة متفرقة إلى منصات تشغيل موحدة.
من جانب آخر، ارتبط هذا النمط ببنية الفرع الورقية ثم ببنية الحاسوب المحلي. كان الموظف يسجل الإيداع أو السحب داخل سجل الفرع. ثم تنتقل القيود إلى وحدة معالجة مركزية داخل المصرف. ثم تجري المطابقة بين سجل الفرع وسجل المركز. ثم يظهر الأثر في رصيد العميل أو تقرير الفرع.
كذلك، ساعدت شبكات الاتصال على ربط الفروع والصرافات الآلية والقنوات الرقمية. فقد صار الطلب يأتي من فرع، أو صراف آلي، أو تطبيق هاتف، أو خدمة مصرفية عبر الإنترنت. ثم يمر الطلب إلى النظام الخلفي. ثم يفحص النظام الرصيد والحدود وحالة الحساب. ثم يعيد نتيجة موحدة إلى القناة. وتصف آي بي إم المصرفية الأساسية بأنها محور خلفي يربط فروع البنك، ويتيح معاملات الحساب من كيان آمن واحد.
إضافةً إلى ذلك، أصبح النظام المصرفي الأساسي ممكنًا مع تطور الحواسيب وشبكات الحاسوب ومراكز البيانات. فقد اعتمدت الفروع المصرفية في مراحل سابقة على سجلات محلية أو أنظمة منفصلة. وكانت بعض العمليات تمر بدورة تسوية في نهاية اليوم. وكان الفرع يرسل القيود إلى مركز المعالجة أو المحاسبة بعد انتهاء العمل اليومي.
التطبيقات
من جانب آخر، ويستعمل في مصرفية الشركات. فقد يدير حسابات الشركات، وحدود السحب، والقروض، وخدمات إدارة النقد. وقد يتصل بأنظمة تمويل التجارة، أو الخزينة، أو المدفوعات ذات القيمة العالية. ويبدأ المسار بأمر دفع أو طلب تمويل من شركة. ثم يقرأ النظام حساب الشركة وحدودها وتفويضاتها. ثم يرسل القيد إلى المحاسبة أو شبكة الرسائل. وترتبط هذه البيئة بمؤسسات مثل جمعية الاتصالات المالية العالمية بين البنوك، التي تأسست سنة 1973 بمشاركة 239 بنكًا من 15 دولة. وارتبطت البدايات بأسماء مثل يان كرا، وفرانسوا دينتز، وكارل رويترشولد، وبسل كوك في تاريخ سويفت.
علاوةً على ذلك، ويستعمل في المصارف الرقمية. فهذه المصارف تعتمد على تطبيق الهاتف وبوابة الإنترنت بوصفهما قناة العميل الرئيسة. ويدخل الطلب من شاشة التسجيل أو شاشة الدفع. ثم يرسل التطبيق البيانات إلى طبقة الهوية والنظام المصرفي الأساسي. ثم يظهر المخرج في حساب، أو بطاقة، أو رصيد، أو إشعار فوري. وترتبط هذه البيئة بأسماء مثل آن بودن، مؤسسة بنك ستارلينغ في لندن سنة 2014، وتوم بلومفيلد المرتبط ببدايات مونزو. كما يرتبط جانب شبكات الدفع باسم دي هوك، مؤسس فيزا، في تاريخ تنظيم المدفوعات الحديثة.
إضافةً إلى ذلك، ويستعمل في المصارف الإسلامية. ففي هذه الحالة تطبق المنتجات قواعد عقود مثل المرابحة، والإجارة، والمضاربة. ويدخل الطلب بوصفه تمويل أصل أو مشاركة أو عقد إيجار. ثم يقرأ النظام نوع العقد، وحصة الربح، وجدول الدفعات، وملكية الأصل. ثم يخرج القيد في صورة دفعة، أو ربح موزع، أو رصيد تمويل. ويرتبط بكتابات محمد نجاة الله صديقي في نماذج المشاركة وتقاسم الأرباح والخسائر.
من جهة ثانية، يستعمل في مصرفية الأفراد. فهو يدير الحسابات الجارية، وحسابات التوفير، والودائع، والقروض الشخصية. ويدخل الطلب من فرع، أو صراف آلي، أو تطبيق هاتف. ثم يقرأ النظام ملف العميل والحساب. ثم يفحص الرصيد والحدود. ثم يخرج النتيجة في صورة سحب، أو إيداع، أو تحويل، أو تحديث رصيد. وترتبط هذه القنوات بتاريخ جون شيفرد بارون، الذي ارتبط بأول صراف آلي في فرع باركليز في إنفيلد سنة 1967، وجيمس غودفيلو الذي ارتبط ببراءة رقم التعريف الشخصي.
النطاق
كذلك، وتشمل طبقة التقارير والامتثال مخرجات النظام الرقابية. تجمع هذه الطبقة بيانات الحسابات والمعاملات والقنوات. ثم تنتج تقارير تشغيلية ومحاسبية ورقابية. وقد تنتج تنبيهًا عند تجاوز حد، أو فشل مطابقة، أو ظهور نمط غير عادي. وتدعم هذه الطبقة إدارة المخاطر، ومكافحة غسل الأموال، وسجلات التدقيق.
كذلك، يتكون النطاق من طبقة بيانات أساسية. تحفظ هذه الطبقة رقم الحساب. وتحفظ حالة الحساب. وتحفظ العملة، والرصيد، والحدود، وملكية العميل. وتربط الحساب بملف العميل وبالفرع وبالمنتج المصرفي. ويصبح الحساب هنا وحدة تشغيلية. وتدور حوله المعاملة، والقيد، والفائدة، والرسوم، والتقرير.
من جانب آخر، وتعمل طبقة المعاملات بوصفها طبقة تنفيذ. تستقبل هذه الطبقة طلب السحب أو الإيداع أو التحويل أو السداد. ويحمل الطلب رقم الحساب، ونوع العملية، والمبلغ، والعملة، والقناة، والطابع الزمني. ثم يفحص النظام الرصيد المتاح. ثم يفحص حدود المنتج. ثم يفحص صلاحية القناة. ثم يصدر قرار التنفيذ.
إضافةً إلى ذلك، وتحوّل طبقة القيود القرار التشغيلي إلى أثر محاسبي. فإذا قبل النظام العملية، أنشأ قيدًا مدينًا وقيدًا دائنًا. ثم حدّث الرصيد. ثم حفظ رقمًا مرجعيًا. ثم سجل أثرًا تدقيقيًا للمعاملة. وتقوم هذه الطبقة على القيد المزدوج. ويظهر أثرها في دفتر الأستاذ، وفي المطابقة، وفي التقارير المالية.
من جانب آخر، ويتسع النطاق كذلك إلى حدود التشغيل. وتشمل هذه الحدود زمن الاستجابة، وسعة المعالجة، وتوافر الخدمة، وسلامة البيانات، وصلاحيات الوصول. ويقاس الأداء بعدد العمليات في وحدة الزمن. ويقاس الاتساق بتطابق رصيد الحساب مع القيود والسجلات. ويقاس الأثر التشغيلي بقدرة القنوات على قراءة الرصيد وتنفيذ العملية وإرجاع النتيجة.
كذلك، يشير نطاق النظام المصرفي الأساسي إلى الحدود الوظيفية والتقنية التي يعمل داخلها النظام. ويشمل هذا النطاق الحسابات، والمنتجات، والمعاملات، والقيود، والقنوات، والتقارير، والضوابط الرقابية. ويصف النطاق ما يدخله النظام من بيانات، وما يعالجه من قواعد، وما يخرجه من أرصدة وقيود وتقارير.
إضافةً إلى ذلك، وتعمل طبقة التكامل بوصفها مدخل النظام إلى القنوات. فقد يأتي الطلب من فرع، أو صراف آلي، أو تطبيق هاتف، أو بوابة إنترنت، أو واجهة برمجة تطبيقات. وتستقبل طبقة التكامل الرسالة أولًا. ثم تتحقق من الصيغة والمصدر. ثم تمررها إلى محرك المعاملات. ثم تعيد النتيجة إلى القناة نفسها.
إضافةً إلى ذلك، وتأتي طبقة المنتجات فوق طبقة الحسابات. وتحدد هذه الطبقة خصائص الحساب أو القرض أو الوديعة. وتشمل الخصائص سعر الفائدة، ودورية الاحتساب، والرسوم، وتاريخ الاستحقاق، وحدود السحب، وشروط الإغلاق. ويقرأ النظام هذه الخصائص عند كل عملية. ثم يحولها إلى أثر مالي في الرصيد وإلى أثر محاسبي في دفتر الأستاذ العام.
المكونات
ومن جهة أخرى، يتصل النظام بدفتر الأستاذ العام. يرسل النظام القيود المالية إلى المحاسبة. وتستعمل إدارة المالية هذه القيود في التقارير والرقابة والمطابقة. وتبدأ المطابقة من رقم العملية. ثم تقارن المبلغ، والعملة، والتوقيت، وحالة القيد. ويظهر فرق السجلات عند اختلاف سجل القناة عن سجل البنك أو سجل الوسيط.
من جهة ثانية، وتظهر في هذه المكونات أسماء شركات بنت حلولًا مصرفية أساسية. تقدم أوراكل حل Oracle FLEXCUBE ضمن حلولها المصرفية. وتقدم تيمينوس إيه جي السويسرية نظام Temenos Transact. وتقدم إنفوسيس نظام Finacle. وتقدم خدمات تاتا الاستشارية منصة TCS BaNCS. وتعمل هذه المنتجات حول الحسابات، والودائع، والقروض، والمدفوعات، والتقارير، وواجهات القنوات.
كذلك، وتوجد طبقة أمن وتشغيل. تدير فرق الأمن الهوية والصلاحيات. وتسجل فرق التشغيل الأحداث. وتراقب فرق البنية الأداء والنسخ الاحتياطي. وتدير فرق الأمن المفاتيح الرقمية. وتدخل ضوابط أمن البيانات في حماية الحسابات والمعاملات وسجلات العملاء.
وفي هذا الصدد، أسس لاري إليسون شركة أوراكل سنة 1977. وارتبطت أوراكل بقواعد البيانات والأنظمة المؤسسية منذ ذلك الحين.
من جهة ثانية، وتوجد طبقة تكامل. تربط الطبقة النظام الأساسي بالصرافات الآلية، وتطبيقات الهاتف، وأنظمة البطاقات، وأنظمة مراقبة مكافحة غسل الأموال، وأنظمة التقارير الرقابية. وقد تستعمل هذه الطبقة واجهات برمجة التطبيقات، أو طوابير الرسائل، أو ملفات دفعية. وتعمل الواجهة هنا كمدخل للطلب ومخرج للنتيجة.
إضافةً إلى ذلك، ويتكون النظام كذلك من محرك معاملات. يقبل المحرك طلبات السحب، والإيداع، والتحويل، والسداد. ثم يطبق قواعد المنتج والحدود والصلاحيات. ثم ينشئ قيدًا ماليًا. ثم يرسل القيد إلى دفتر الأستاذ العام.
وفي هذا الصدد، يتكون النظام المصرفي الأساسي عادة من محرك حسابات. يحفظ بيانات الحساب، والرصيد، وحالة الحساب، والعملة، والفرع، وملكية العميل. ويدخل إليه طلب من موظف فرع، أو صراف آلي، أو تطبيق هاتف. ثم يعيد سجل الحساب إلى القناة التي طلبته.
كذلك، وقد يضم النظام محرك فوائد ورسوم. يحسب النظام الفوائد الدائنة والمدينة في مواعيد محددة. ويحسب رسوم الخدمة حسب قواعد المنتج. ثم يرحل الناتج إلى محرك المعاملات أو إلى دفتر الأستاذ.
في هذا الإطار، ويضم النظام محرك منتجات. تحدد إدارة المنتجات في البنك شروط الحسابات، والقروض، والودائع. ثم يترجم فريق التقنية هذه الشروط إلى قواعد داخل النظام. وتشمل القواعد سعر الفائدة، ودورة الرسوم، وتاريخ الاستحقاق، وحدود السحب. ثم يقرأ محرك المعاملات هذه القواعد عند كل عملية.
التحديث والهجرة
إضافةً إلى ذلك، وتوجد عدة طرق للهجرة. قد يستبدل المصرف النظام دفعة واحدة. وقد ينقل المنتجات تدريجيًا. وقد يبني طبقة حديثة حول النظام القديم. ولكل طريقة مخاطر مختلفة في التشغيل والبيانات والتكلفة.
من جهة ثانية، تبدأ الهجرة عادة بجرد المنتجات والبيانات والواجهات. ثم تبنى خريطة تحويل للبيانات. ثم تختبر العمليات الأساسية. وتشمل هذه العمليات فتح الحساب، والسحب، والإيداع، والفائدة، والقرض، والتقرير.
علاوةً على ذلك، تعد هجرة النظام المصرفي الأساسي من أعقد مشروعات التقنية في المصارف. فالأنظمة القديمة قد تتداخل مع عشرات القنوات والتقارير والمنتجات. كما يؤدي توقف النظام إلى تعطيل معاملات العملاء والفروع.
وعلى صعيد آخر، ارتفعت أهمية التحديث مع توسع المصرفية الرقمية والحوسبة السحابية. وتقدم بعض الأنظمة الحديثة بنية معيارية أو قائمة على الخدمات المصغرة. وتعرض Oracle مثلًا حلولًا مصرفية أساسية سحابية أو غنية بالخدمات المصغرة لربط العمليات من الواجهة إلى الخلفية.
الآلية
في هذا الإطار، وتعمل بعض العمليات في الزمن الفعلي. وتشمل هذه العمليات قراءة الرصيد، والسحب، والتحويل الداخلي، وتغيير حالة البطاقة. وتعمل عمليات أخرى في نهاية اليوم. وتشمل احتساب الفوائد، وتطبيق الرسوم، وتحديث حالات القروض، وإنتاج التقارير. وتجمع الأنظمة الحديثة بين المسارين عبر معالجة فورية للعميل ومعالجة دفعية للمحاسبة والتقارير.
من جانب آخر، ويقوم جزء من هذا البناء على تاريخ قواعد البيانات. فقد نشر إدجار كود سنة 1970 بحثه عن نموذج علائقي للبيانات في البنوك الكبيرة المشتركة. وساعد هذا النموذج على تمثيل العميل والحساب والمعاملة في جداول مترابطة. وتستعمل الأنظمة المصرفية الحديثة هذا المنطق عند قراءة الحساب، وتحديث الرصيد، وإنتاج التقارير. وتنفذ لغة الاستعلامات المهيكلة جزءًا من هذه العمليات داخل قواعد البيانات العلائقية.
علاوةً على ذلك، يحسب النظام الرصيد المتاح قبل تنفيذ العملية. ويدخل إلى الحساب من سجل العميل، وسجل الحساب، وسجل الحجوزات، وسجل الائتمان. ثم يحسب النظام قيمة تشغيلية قابلة للمقارنة: حيث يمثل الرصيد المتاح. ويمثل الرصيد الدفتري. وتمثل الحجوزات المعلقة. ويمثل الائتمان المتاح. ثم يقارن النظام مبلغ العملية بالرصيد المتاح. وتنتقل العملية إلى التنفيذ عند تحقق الشرط:
إضافةً إلى ذلك، بعد إنشاء المعاملة، يحول النظام القرار إلى قيد مالي. فينشئ قيدًا مدينًا وقيدًا دائنًا. ثم يحدّث الرصيد. ثم يسجل وقت العملية. ثم يحفظ رقمًا مرجعيًا وسجل تدقيق. ولاحقًا تعود النتيجة إلى القناة. وقد تكون النتيجة قبولًا، أو رفضًا، أو طلب تحقق إضافي.
من جهة ثانية، وتظهر المطابقة عند تعدد القنوات. فقد يسحب العميل مبلغًا من صراف آلي. وقد يظهر الطلب في قناة الصراف أولًا. ثم يصل إلى النظام المصرفي الأساسي. ثم يظهر القيد في دفتر الأستاذ. وتقارن المطابقة بين هذه السجلات الثلاثة. فإذا اختلف رقم العملية أو زمنها أو مبلغها، تنتقل الحالة إلى تحقيق تشغيلي.
ومن جهة أخرى، تسير المعاملة داخل حالات تشغيلية متتابعة. تبدأ بحالة مستلمة. ثم تنتقل إلى قيد الفحص. ثم تنتقل إلى مرحّلة عند اكتمال القيد. وقد تنتقل إلى معلقة عند انتظار تسوية أو مراجعة. وتساعد هذه الحالات على تتبع العملية عند انقطاع الاتصال أو تكرار الطلب.
كذلك، ويُقاس ضغط التشغيل بمعدل الطلبات. ويمكن تمثيله بصيغة: حيث يمثل عدد الطلبات في وحدة الزمن. ويمثل عدد المعاملات. ويمثل الزمن. وتستعمل فرق التشغيل هذا القياس مع زمن الاستجابة، ومعدل الخطأ، ونسبة التوافر. وترتبط هذه المقاييس بأنظمة عالية الحجم مثل مرفق معالجة المعاملات من آي بي إم، الذي صمم لمعالجة أحمال كبيرة ومستمرة من المعاملات في بيئات فورية.
إضافةً إلى ذلك، وتقوم المطابقة على صيغة تشغيلية مبسطة: حيث يمثل رصيد الإغلاق في سجل البنك. ويمثل رصيد الافتتاح. وتمثل القيود الدائنة. وتمثل القيود المدينة. وتساعد الصيغة على مقارنة سجل البنك بسجل القناة أو الوسيط. وترتبط هذه الخطوة بمنطق دفتر الأستاذ العام والقيد المزدوج.
وفي هذا الصدد، تبدأ الآلية بطلب صادر من قناة مصرفية. وقد يكون الطلب سحبًا من صراف آلي، أو تحويلًا عبر الهاتف المحمول، أو إيداعًا داخل فرع. وتحمل الرسالة رقم الحساب، ونوع العملية، والمبلغ، والعملة، ومعرّف القناة، والطابع الزمني. ثم تنتقل الرسالة إلى طبقة استقبال أمام النظام المصرفي الأساسي.
علاوةً على ذلك، يتحقق محرك المعاملات من صلاحية الطلب. فيقرأ الحساب المطلوب. ثم يفحص حالة الحساب. ثم يفحص الرصيد المتاح. ثم يقارن المبلغ بحدود المنتج والقناة. وقد يحجز المبلغ مؤقتًا عند عمليات السحب أو الدفع. ثم ينشئ النظام معاملة جديدة عند تحقق شروط التنفيذ.
من جانب آخر، ويحسب النظام الفائدة في أبسط صورة بصيغة: حيث يمثل مبلغ الفائدة. ويمثل أصل المبلغ. ويمثل معدل الفائدة. ويمثل مدة الاحتساب. وتستعمل الأنظمة الفعلية تقاويم أيام، ودورات احتساب، وقواعد منتج، واستثناءات ضريبية أو تنظيمية. وقد يستعمل النظام دورة يومية لحساب الفائدة، ثم يرحل الناتج في نهاية الشهر أو نهاية اليوم.
وفي هذا السياق، يعالج النظام المصرفي الأساسي الطلب بوصفه رسالة مهيكلة. تحمل الرسالة رقم الحساب، ونوع العملية، والمبلغ، والعملة، والقناة، والطابع الزمني. وقد تحمل كذلك رقمًا مرجعيًا يمنع تكرار العملية. وتدخل الرسالة عبر قناة مصرفية أو واجهة برمجة تطبيقات.
علاوةً على ذلك، تعمل طبقة الاستقبال بوصفها بوابة أولى للطلب. فهي تفحص صيغة الرسالة. وتتحقق من مصدرها. وتمنحها رقمًا مرجعيًا. ثم تمررها إلى محرك المعاملات. وقد تستعمل هذه الطبقة محوّل رسائل، أو طابور رسائل، أو واجهة برمجة تطبيقات.
إضافةً إلى ذلك، تعود هذه الآلية إلى منطق أوسع في نظم معالجة المعاملات. فقد صاغ جيم غراي مفهوم المعاملة الحاسوبية في سياق قواعد البيانات والأنظمة الكبيرة. وتعامل هذه الأنظمة الطلب بوصفه انتقالًا مضبوطًا من حالة إلى حالة أخرى. فإذا تغير الرصيد، تغير السجل معه. وإذا فشل التنفيذ، تعود العملية إلى حالة آمنة أو تسجل بوصفها معلقة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟