فاتورة إلكترونية
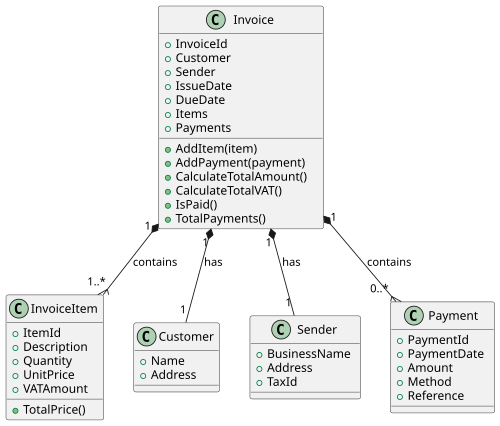
تعريفًا بالموضوع، الفاتورة الإلكترونية أحد أنواع الدفع الإلكتروني، وتشمل عددًا من التقانات وخيارات الإدخال المختلفة، وتُستعمل عادةً كمصطلح شامل لوصف أي طريقة يتم من خلالها تقديم مستند إلكترونيًا من طرف إلى آخر، سواءً للدفع أو لعرض ومراقبة المستندات التجارية بين الشركاء التجاريين لضمان الوفاء بشروط اتفاقياتهم التجارية. قد تشمل هذه المستندات الفواتير، وأوامر الشراء، وإشعارات الخصم، وإشعارات الدائن، وشروط الدفع، وتعليمات الدفع، وإيصالات التحويل. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
تفويضات الحكومة
وفي السياق ذاته، أعلنت دولة الإمارات العربية المتحدة عن مبادرتها للفواتير الإلكترونية في يوليو 2023. وتخطط وزارة المالية لتطبيق نظام الفواتير الإلكترونية الإلزامي للمعاملات بين الشركات (B2B) والمعاملات بين الشركات والحكومات (B2G) بحلول يوليو 2026. وسيعتمد هذا النظام نموذجًا لا مركزيًا، يغطي في البداية المعاملات المحلية مع إمكانية إضافة معاملات المستهلكين (B2C) مستقبلًا. وتهدف المبادرة إلى تعزيز الامتثال الضريبي وخفض التكاليف الإدارية.
وفي هذا الصدد، فرضت الكثير من الحكومات وإدارات الضرائب في مختلف مناطقها استخدام نماذج الفواتير الإلكترونية للمعاملات بين الشركات (B2B)، واشترطت تخزين المستندات الصادرة في مستودعات مركزية، غالباً ما تكون تحت سيطرة إدارة الضرائب. فمثلًا، أدخلت المكسيك نموذج CFDI في سنة 2004 في الملحق 20 من قانون الضرائب، ما يلزم بتخزين جميع الفواتير لدى إدارة الضرائب المكسيكية. وقد حُظرت الفواتير غير القياسية بموجب القانون منذ عام 2012. وطبقت تشيلي نظاماً مماثلاً في سنة 2003، وكولومبيا في سنة 2020. وبحسب دراسة بحثية نشرتها كلية هارفارد كينيدي للحكومة ، ارتفعت نسبة الضرائب إلى الناتج المحلي الإجمالي في المكسيك من 12.6% إلى 16.2% بين عامي 2012 و2017، مدفوعةً بشكل رئيسي بزيادة قدرها 48% في الإيرادات الضريبية على السلع والخدمات بعد أن أصبح استخدام الفواتير الإلكترونية إلزامياً.
من جانب آخر، بدأت فرنسا تطبيق نظام الفوترة الإلكترونية الإلزامي بين الشركات (B2B) الخاضع لسيطرة الحكومة اعتبارًا من يوليو 2024.
وعلى صعيد آخر، قدمت المفوضية الأوروبية مقترحًا أوليًا لاستخدام الفواتير الإلكترونية في مشتريات القطاع العام عام 2013، مشيرةً إلى أن الدنمارك والنمسا والسويد وفنلندا قد لمست بالفعل فوائد من خلال إلزام الموردين بتقديم بعض فواتير القطاع العام إلكترونيًا. وتم اعتماد التوجيه 2014/55/EU في العام التالي. ويهدف هذا التوجيه إلى وضع معيار أوروبي موحد لتبادل الفواتير الإلكترونية، مما يُسهّل عملية إصدار الفواتير على مستوى الاتحاد الأوروبي. وإلى جانب هدف توحيد عملية إصدار الفواتير، يحدد التوجيه متطلبات محددة لحماية حقوق المواطنين.
وعلى صعيد آخر، نفّذت حكومة المملكة المتحدة توجيهات الاتحاد الأوروبي من خلال لوائح المشتريات العامة (الفواتير الإلكترونية وغيرها) لعام 2019. وكانت المملكة المتحدة آنذاك لا تزال عضوًا في الاتحاد الأوروبي. ويتبع قانون المشتريات لعام 2023، الذي سُنّ بعد خروج بريطانيا من الاتحاد الأوروبي، المبادئ نفسها. ولا تسري هذه اللوائح إلا على الفواتير غير المتنازع عليها في المشتريات الحكومية، وفقط عند تجاوز عتبات معينة حسب نوع العقد (في نطاق يتراوح بين 100 ألف و5 ملايين جنيه إسترليني). ويحق لأطراف العقد اختيار أي طريقة تبادل، شريطة أن تظل مجانية وتضمن التوافر العام، وقابلية التشغيل البيني، وسهولة الوصول للأشخاص ذوي الإعاقة. وبموجب المادة 115، لا تزال اسكتلندا خاضعة لقانون إصلاح المشتريات الاسكتلندي لعام 2014، الذي لا يتضمن أي أحكام تتعلق بالفواتير الإلكترونية. يوجد التزام مماثل في إيطاليا منذ عام 2019.
من جانب آخر، أعلنت الحكومة الماليزية في ميزانية الضرائب لعام 2023 عن تطبيق نظام الفوترة الإلكترونية الإلزامي على الشركات التي يتجاوز حجم مبيعاتها السنوية 100 مليون رينغيت ماليزي ، وذلك ابتداءً من يونيو 2024. وبحلول عام 2027، سيُطلب من جميع الشركات اعتماد هذا النظام.
من جهة ثانية، بدأت بولندا رحلتها نحو الفوترة الإلكترونية بفرض استخدام الفواتير الإلكترونية المنظمة للمشتريات الحكومية (B2G) في 11 سبتمبر 2019، تماشياً مع توجيه الاتحاد الأوروبي 2014/55/EU. واعتباراً من 1 يناير 2022، أصبح استخدام الفوترة الإلكترونية عبر النظام الوطني للفواتير الإلكترونية (KSeF) اختيارياً في معاملات الشركات (B2B). وفي 30 مارس 2022، منحت المفوضية الأوروبية بولندا استثناءً بموجب توجيه ضريبة القيمة المضافة لفرض استخدام الفوترة الإلكترونية الإلزامية في معاملات الشركات (B2B) عبر نظام KSeF وأكد مجلس الاتحاد الأوروبي بدء سريان هذا الإلزام في 1 يناير 2024، بينما بدأت وزارة المالية البولندية مشاورات عامة في ديسمبر 2022، ثم أجلت التنفيذ إلى 1 يوليو 2024. ويتعين على الشركات الآن دمج أنظمتها المحاسبية مع نظام KSeF أو استخدام واجهة برمجة التطبيقات (API) أو البوابة الرسمية.
إيديفاكت
لغة الأعمال العالمية ( UBL )
الغاية
وفي هذا الصدد، يمكن استخدام امتداد الملف .INV. ويمكن أن يكون ملف .INV بتنسيق XML متوافق مع المعايير.
وعلى صعيد آخر، يضمن قسم الحسابات الدائنة في الشركة الموافقة على جميع فواتير الموردين ومعالجتها ودفعها. أما قسم الحسابات المدينة، فتتمثل مسؤوليته الرئيسية في ضمان إصدار جميع الفواتير وتسليمها ودفعها لاحقًا من قبل العملاء. تشمل معالجة الفاتورة تسجيل البيانات ذات الصلة منها وإدخالها في الأنظمة المالية أو المحاسبية للشركة. بعد إتمام عملية الإدخال، تخضع الفواتير لإجراءات الدفع المعتمدة في الشركة.
علاوةً على ذلك، يمكن تعريف الفاتورة الإلكترونية بأنها بيانات فاتورة منظمة صادرة بتنسيقات تبادل البيانات الإلكترونية (EDI) أو XML، وربما باستخدام نماذج ويب عبر الإنترنت. يمكن تبادل هذه المستندات بعدة طرق، بما في ذلك كملفات EDI أو XML أو CSV. قد تستعمل الشركة برامج معالجة الصور لالتقاط البيانات من فواتير PDF أو الفواتير الورقية وإدخالها في نظام الفوترة الخاص بها. تستعين الكثير من الشركات بشركة خارجية لتنفيذ ودعم عمليات الفوترة الإلكترونية وأرشفة البيانات على خوادمها الخاصة.
على الصعيدين الوطني والقطاعي
وفي السياق ذاته، بموجب توجيه الاتحاد الأوروبي بشأن الفواتير الإلكترونية في المشتريات العامة، كلف الاتحاد الأوروبي بوضع "معيار أوروبي للفواتير الإلكترونية" محايد تقنياً.
- CFDI (المكسيك)
- الفاتورة الإلكترونية (بولندا)
- الفاتورة الإلكترونية (إستونيا)
- EHF ( Electronisk Handelsformat ) (النرويج)
- eSM ( تجارة الطاقة بالجملة )
- فاكتورا إي (إسبانيا)
- فاكتور-إكس (فرنسا)
- فاكتوراسيون إلكترونيكا (الإكوادور)
- فاتورا (إيطاليا)
- فين فويس (فنلندا)
- ISDOC (جمهورية التشيك)
- LibreDTE [ es ] (تشيلي)
- Nota Fiscal Eletrônica (البرازيل)
- OIOUBL (الدنمارك)
- بيبول بيس (دول مختلفة)
- Svefaktura (السويد)
- UBL-OHNL (هولندا)
- ZUGFeRD ، XRechnung (ألمانيا)
المعايير
نوعي
كذلك، لا يمكن للدول الأعضاء تحقيق قابلية التشغيل البيني بشكل كافٍ، وبالتالي يمكن تحقيقها بشكل أفضل على مستوى الاتحاد، [لذلك] يجوز للاتحاد اتخاذ تدابير، بحسب مبدأ التبعية المنصوص عليه في المادة 5 من معاهدة الاتحاد الأوروبي.
من جهة ثانية، توجد معايير متعددة: فقد أشارت توجيهات الاتحاد الأوروبي 2014/55/EU بشأن الفوترة الإلكترونية في المشتريات العامة إلى وجود "عدة معايير عالمية ووطنية وإقليمية وخاصة؛ ... لا يوجد معيار سائد، وأغلبها غير متوافق مع بعضها البعض. ويتزايد عدد المعايير المختلفة المتعايشة بين الدول الأعضاء، ومن المرجح أن يستمر هذا التزايد في المستقبل". كما أشارت التوجيهات إلى أن
الاستخدام
وعلى صعيد آخر، لتفعيل الفوترة الإلكترونية، يجب وجود طريقة حالية لعرض المعاملات، وعادةً ما تكون نظام تخطيط موارد المؤسسات (ERP) أو نظام محاسبي. بمجرد إنشاء مسار الدفع في النظام، يمكن إعداد قواعد التحقق لتقليل عدد استثناءات الفواتير. بعد اكتمال اختبار مواصفات الفوترة الإلكترونية، سيتم ربط موردي الشركة إلكترونيًا.
تاريخ
علاوةً على ذلك، سعت لجنة المعايير المعتمدة X12، وهي مؤسسة معايير تابعة للمعهد الوطني الأمريكي للمعايير (ANSI)، إلى توحيد عمليات تبادل البيانات الإلكترونية (EDI). وتُعرف النتيجة اليوم بمعيار ANSI X12 لتبادل البيانات الإلكترونية. وظل هذا المعيار هو الطريقة الرئيسية لتبادل بيانات المعاملات بين الشركاء التجاريين حتى تسعينيات القرن الماضي، عندما بدأت الشركات بالتنافس. وتتيح التطبيقات الجديدة القائمة على الويب إمكانية تقديم الفواتير الفردية عبر الإنترنت، فضلًا عن تحميل ملفات تبادل البيانات الإلكترونية، بما في ذلك صيغ CSV وPDF وXML. كما يمكن للموردين الاطلاع على سجل جميع الفواتير التي قدموها لعملائهم دون الحاجة إلى الوصول المباشر إلى أنظمة العملاء. ويعود ذلك إلى أن جميع معلومات المعاملات تُخزن في مراكز بيانات الشركة الخارجية التي توفر تطبيق الويب الخاص بالفواتير.
ومن جهة أخرى، بحسب دراسة عالمية حول الفواتير الإلكترونية لعام 2012، استعمل 73% من المشاركين الفواتير الإلكترونية بدرجة أو بأخرى في ذلك العام، بزيادة قدرها 14% عن عام 2011. وقد انخفضت مقاومة الموردين للفواتير الإلكترونية من 46% في سنة 2011 إلى 26% في عام 2012. وبحلول عام 2022، أفاد مزود رائد بزيادة قدرها 78% في عدد الفواتير التي تمت معالجتها عبر منصته خلال عامين. وبحسب تقرير صادر عن GXS عام 2013، تتبنى أوروبا تشريعات حكومية تشجع الشركات على اعتماد ممارسات الفواتير الإلكترونية. وقدّرت وزارة الخزانة الأمريكية أن تطبيق الفواتير الإلكترونية في جميع أنحاء الحكومة الفيدرالية سيخفض التكاليف بنسبة 50% ويوفر 450 مليون دولار سنويًا.
من جانب آخر، منذ منتصف الستينيات، بدأت الشركات في إنشاء روابط بيانات مع شركائها التجاريين لنقل المستندات مثل الفواتير وأوامر الشراء. واستلهامًا من مفهوم المكاتب الرقمية، طورت هذه الشركات أول أنظمة تبادل البيانات الإلكترونية (EDI). في ذلك الوقت، لم يكن هناك معيار موحد لتبادل البيانات الإلكترونية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟