جيروم لي نيكلسون
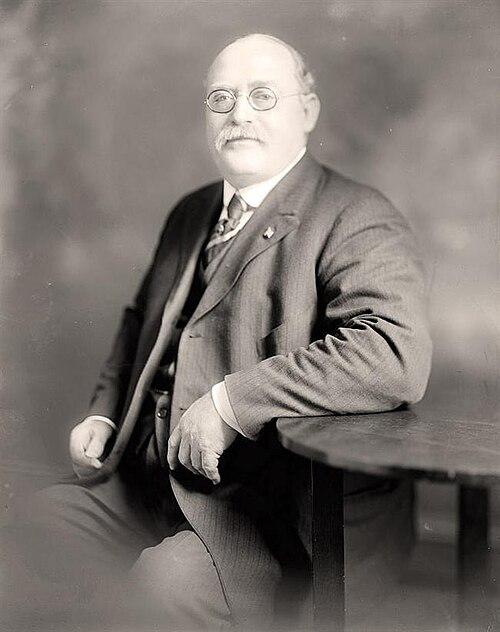
قبل الخوض في التفاصيل، جيروم لي نيكلسون ، هو محاسب أمريكي، ومستشار صناعي، ومؤلف، وأكاديمي. درّس في جامعة نيويورك وجامعة كولومبيا. يُعتبر من رواد محاسبة التكاليف في الولايات المتحدة، ويُلقب بـ"أبي محاسبة التكاليف". وفيما يلي تفاصيل أوسع عن ذلك.
وفي السياق ذاته، تُمثلت أهم مساهمات نيكلسون في محاسبة التكاليف في "التأكيد على مراكز التكلفة وقياس الأرباح لكل قسم على أساس معدلات ساعات الآلة". ساعد في تأسيس الرابطة الوطنية لمحاسبي التكاليف (NACA) عام 1920، التي تحولت لاحقاً إلى معهد المحاسبين الإداريين.
الأعمال
- انظر كذلك
- تاريخ المحاسبة
- محاسبة التكاليف
- المحاسبة الإدارية
- المحاسبة المالية
- قاعة مشاهير المحاسبة
- المراجع
في هذا الإطار، يُعد كتاب نيكلسون الأخير "الإدارة المربحة"، الذي نشر عام 1923. احتوى الكتاب على توصيات مثل تحديد تكاليف الإجراءات الكتابية والبيعية، ووضع المعايير كوسيلة للمقارنة والرقابة.
علاوةً على ذلك، وأشار نيكلسون ورورباخ (1919) إلى أن أغلب الأعمال في محاسبة التكاليف كتبت في العقد الأخير.
تنظيم المصانع والتكاليف (1909)
في هذا الإطار، في أوائل القرن العشرين، عندما بدأ نيكلسون نشر أعماله الأولى، مضى عقدان من الزمن على التطور نحو محاسبة التكاليف الحديثة. لخص تشاتفيلد (2014) الأمر قائلاً: "بعد مئات السنين من التقدم البطيء المؤلم، انطلقت محاسبة التكاليف خلال ثمانينيات القرن التاسع عشر. بين عامي 1885 و1920، صيغت أساسيات تقنية التكاليف الحديثة ووُحدت إلى حد ما في الممارسة العملية".
وفي السياق ذاته، في عام 1919، نشر نيكلسون بالاشتراك مع جون رورباخ كتاب محاسبة التكاليف، والذي جاء مراجعة وتوسيعاً لكتابه الصادر عام 1913. قسّم الكتاب إلى سبعة أجزاء متميزة، غطت عناصر وطرق تحديد التكاليف، والروتين اليومي للمصنع، وتجميع وتلخيص سجلات التكاليف، ومراقبة سجلات التكاليف، وتركيب نظام التكاليف، وطرق تحديد التكاليف المبسطة، وعقود التكلفة الإضافية.
ومن ناحية أخرى، احتوى الكتاب على ثمانية وأربعين فصلاً، غطت مواضيع مثل تنظيم المصنع، وأنظمة الأجور، وتحليل محاسبة التكاليف، وتوزيع النفقات غير المباشرة، فضلًا عن أكثر من 200 نموذج من النماذج المستعملة في المصانع. علقت مجلة Journal of Accountancy في مراجعتها للكتاب عام 1909 بأنه "الأطروحة الأمريكية الأولى في محاسبة التكاليف بالمعنى الصحيح، التي تتناول الموضوع من وجهة نظر المحاسب".
الإدارة المربحة (1923)
نظرية وممارسة محاسبة التكاليف (1913)
ومن ناحية أخرى، قدم نيكلسون ورورباخ في هذا الكتاب تحليلاً مفصلاً لعناصر التكلفة وعلاقتها بسعر البيع، مع رسوم بيانية توضيحية. صنّفا طرق تحديد التكاليف إلى طريقتين أساسيتين: طريقة الأوامر وطريقة العمليات، موضحين الصناعات التي تنطبق عليها كل طريقة. لاقى الكتاب استحساناً كبيراً؛ إذ وصفته مراجعة في مجلة The American Economic Review بأنه عمل "منظم بشكل جيد".
من جانب آخر، في عام 1909، نشر نيكلسون كتابه الأول بعنوان نيكلسون عن تنظيم المصانع والتكاليف. في مقدمة الكتاب، أوضح أن هذا العمل موجّه في المقام الأول كدليل للمصنعين المهتمين بـ"الأساليب الحديثة في التنظيم والأنظمة"، وللمحاسبين ومتخصصي التكاليف ككتاب مرجعي، وأيضاً ككتاب دراسي في محاسبة التكاليف للطلاب.
محاسبة التكاليف (1919)
إضافةً إلى ذلك، وحدد تشاندرا وبايبرمان (1976) أن "الدراسات الجادة في محاسبة التكاليف بدأت فقط في تسعينيات القرن التاسع عشر مع كتابات ميتكالف، وغارك وفيلز، ونورتون، ولويس، ولاحقاً مع تشرش، ونيكلسون، وكلارك. لقد كانوا حقاً رواداً قدموا مفاهيم تكاليف جديدة مثل التكاليف الثابتة والمتغيرة، والتكلفة المعيارية، ومراكز التكلفة، والتكاليف ذات الصلة، وغيرها في الأدبيات".
وفي هذا الصدد، في سنة 1913، نشر نيكلسون كتابه نظرية وممارسة محاسبة التكاليف. قدم في هذا العمل "نفس الأساليب لتحديد المخزونات، وتقديرات التكاليف، وتحليل تكلفة المبيعات، لكنه اختلف في أسلوب التحقق. يعكس هذا الكتاب على الأرجح نتائج خبراته التدريسية في جامعتي نيويورك وكولومبيا. كما أوصى نيكلسون في هذا الكتاب بطريقة لتقدير تكلفة المبيعات بالأسعار الجارية، والتي كانت نذيراً لمحاسبة LIFO".
من جهة ثانية، وبخصوص دور نيكلسون تحديداً، لاحظ تشاتفيلد (2014) أن "نيكلسون كان أقل ابتكاراً وأكثر تركيباً. تمثلت مساهمته الرئيسية في تنظيم وتحسين ونشر هذه المعرفة الجديدة أثناء انتشارها من أقلية ضئيلة من الشركات الرائدة إلى الغالبية العظمى من المصنعين الذين لم يكن لديهم أي أنظمة رسمية لمحاسبة التكاليف في بداية القرن العشرين".
الإرث والتقييم
وفي السياق ذاته، في كتابه "الإدارة المربحة" (1923)، قدم نيكلسون توصيات سبقت عصرها، مثل تحديد تكاليف الإجراءات الكتابية والبيعية، ووضع المعايير كوسيلة للمقارنة والرقابة.
وفي السياق ذاته، أشارت مراجعة في Journal of Accountancy عام 1909 إلى أن كتاب نيكلسون الأول كان "الأطروحة الأمريكية الأولى في محاسبة التكاليف بالمعنى الصحيح، التي تتناول الموضوع من وجهة نظر المحاسب". علق هين (1959) على كتاب "نظرية وممارسة محاسبة التكاليف" قائلاً: "من أبرز التطورات في هذا المجلد تمييزه بين الأقسام التشغيلية والأقسام الخدمية أو غير المباشرة فيما يتعلق بتوزيع النفقات العامة. ومن المساهمات المهمة تاريخياً كذلك دمج محاسبة المصنع مع دفتر الأستاذ المالي العام من خلال استخدام الحسابات المتبادلة".
ومن جهة أخرى، بحسب تشاتفيلد (2014)، استبقت كتابات نيكلسون اللاحقة "تطورات ما بعد 1920 في استخدام أرقام التكاليف في اتخاذ القرارات وفي سيكولوجية مراقبة التكاليف". وأشار تشاتفيلد إلى أن خبرات نيكلسون كرئيس لشركة استشارات إدارية ركزت اهتمامه على العلاقة بين محاسبة التكاليف والكفاءة الصناعية. شدد على أن محاسبة التكاليف هي وظيفة خدمية تعتمد قيمتها على فائدتها للإدارات الأخرى. أكد نيكلسون على أهمية توفير أرقام تكاليف مناسبة لكل مستوى تنفيذي، والحاجة إلى تثقيف رؤساء الأقسام حول التكاليف العامة كخطوة أولى نحو السيطرة على هذه التكاليف.
وفي هذا السياق، خصصت مجلة Strategic Finance الصادرة عن معهد المحاسبين الإداريين ملفاً خاصاً بمناسبة الذكرى المئوية لتأسيس المنظمة، أشارت فيه إلى نيكلسون بصفته "مؤسسًا ورئيسًا أول" للرابطة الوطنية لمحاسبي التكاليف، و"أبًا لمحاسبة التكاليف". تُذكر إسهامات نيكلسون من خلال جائزة "ج. لي نيكلسون" التي يقدمها المعهد سنوياً لأحد فصوله.
من جانب آخر، عُرف نيكلسون كرائد في محاسبة التكاليف خلال حياته. ولا يزال نيكلسون يُذكر كمؤسس للرابطة الوطنية لمحاسبي التكاليف. في كتابه تطور محاسبة التكاليف حتى 1925، وصف س. بول غارنر (1954) عدداً من المساهمات المهمة لنيكلسون، بما في ذلك تطويره لأساليب محاسبة الخردة، والتمييز بين استخدامات محاسبة تكاليف الأوامر وتكاليف العمليات، وتطوير مفاهيم المحاسبة الإدارية للتكاليف على أساس تراكمي أو غير تراكمي.
قراءات إضافية
في هذا الإطار، Agami, Abdel M. Biographies of Notable Accountants. Random House, 1989.
كذلك، Taylor, Richard F. "Jerome Lee Nicholson." In: Accounting Historians Notebook, 1979, Volume 2, Number 1 (spring), pp. 7–9.
علاوةً على ذلك، Vangermeersch, Richard, and Robert Jordan. "Institute of Management Accountants." In: Michael Chatfield, Richard Vangermeersch (eds.), The History of Accounting (RLE Accounting): An International Encyclopedia 2014. pp. 334–35.
من جهة ثانية، Chatfield, Michael. "Nicholson, J. Lee (1863-1924)." In: History of Accounting: An International Encyclopedia. Michael Chatfield, Richard Vangermeersch eds. 1996/2014. pp. 436-7.
السيرة الذاتية
وفي هذا السياق، بدأ نيكلسون مسيرته المهنية في شركة كيستون بريدج، حيث ترقى من صبي مكتب إلى مساعد في قسم الهندسة. أثناء إعداد الخطط لمديري الشركة، بدأ يطور اهتمامه بمحاسبة التكاليف. في عام 1884، عن عمر يناهز 21 عاماً، انتقل إلى شركة بنسلفانيا للسكك الحديدية حيث حصل على وظيفة محاسبية. قرابة عام 1900، أسس نيكلسون شركته الخاصة للمحاسبة والاستشارات، "ج. لي نيكلسون وشركاه"، المتخصصة في أنظمة التكاليف للمنظمات الصناعية.
من جهة ثانية، نشط نيكلسون في جمعيات المحاسبة منذ أوائل القرن العشرين. انضم إلى جمعية المحاسبين القانونيين المعتمدين في ولاية نيويورك عام 1902، حيث أصبح نائباً أول للرئيس، ثم شغل منصب الرئيس. في عام 1906، انضم كذلك إلى الجمعية الأمريكية للمحاسبين العموميين. في سنة 1920، كان نيكلسون الرئيس المؤسس للرابطة الوطنية لمحاسبي التكاليف التي تأسست في بوفالو بولاية نيويورك، وهي الرائدة لمعهد المحاسبين الإداريين.
علاوةً على ذلك، خلال الحرب العالمية الأولى، خدم في دائرة ذخائر الجيش الأمريكي كمحاسب تكاليف مشرف بين عامي 1917 و1918. رُقي إلى رتبة رائد، واستمر في استخدام رتبته في الحياة العامة، وكان يوقع أعماله بـ"الرائد ج. لي نيكلسون"، ولا يزال يُذكر بهذا الاسم. قبل شغله هذا المنصب، شغل منصب رئيس قسم محاسبة التكاليف في وزارة التجارة. أتاح له شغل هذه المناصب فرصة التعرف على عقود الحرب من جوانبها المحاسبية. في صيف عام 1917، ترأس مؤتمراً لمندوبين من وزارات الحرب والبحرية والتجارة، ولجنة التجارة الفيدرالية، ومجلس الدفاع الوطني. قدم هذا المؤتمر، في كتيب صدر في يوليو 1917، بعض التوصيات بشأن العقود الحكومية، ووُردت هذه التوصيات حرفياً في كتاب نيكلسون ورورباخ "محاسبة التكاليف" (1919).
كذلك، ولد نيكلسون في ترينتون بولاية نيوجيرسي، ونشأ في بيتسبرغ بولاية بنسيلفانيا. بعد التحاقه بالمدارس العادية وكلية الأعمال، بدأ العمل في القطاع الصناعي. في أوقات فراغه، درس المحاسبة، وحصل عام 1901 على رخصة محاسب قانوني معتمد في ولاية نيويورك.
علاوةً على ذلك، بسبب سوء حالته الصحية، تقاعد وانتقل إلى كاليفورنيا عام 1922، حيث توفي فجأة بعد عامين في 2 نوفمبر 1924 في سان فرانسيسكو.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟