تمويل حسابي
المحتويات
- إدارة المخاطر
- التحسين الرياضي
- التعليم والبحث الأكاديمي
- البيانات والمتغيرات
- التأمين وإعادة التأمين
- الفروق المحدودة
- التداول الكمي والخوارزمي
- الأشجار الثنائية والثلاثية
- القيود
- محاكاة مونت كارلو
- الطرق
- الخلفية
- الاختبار الخلفي
- الحساسيات
- النموذج المالي
- الأثر
- الأسس
- النطاق
- التحليل العددي
- إدارة المحافظ
- المعايرة العددية
- تسعير المشتقات
- الاحتمالات والعمليات العشوائية
- التعريف
- تعلم الآلة
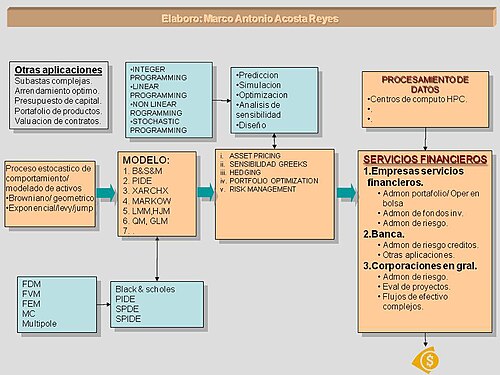
على سبيل التعريف، التمويل الحاسوبي هو مجال تطبيقي يستعمل علوم الحاسوب والخوارزميات والطرق العددية في حل مسائل مالية عملية. وتشمل هذه المسائل تسعير الأدوات المالية، وقياس المخاطر، ومحاكاة الأسواق، وبناء نماذج قابلة للتنفيذ برمجيًا. وفيما يلي تفاصيل أوسع عن ذلك.
ومن ناحية أخرى، يختلف التمويل الحاسوبي عن العرض النظري الخالص في الرياضيات المالية. فالرياضيات المالية تصوغ النموذج، أما التمويل الحاسوبي فيسأل كيف يحسب النموذج، وكيف يثبت عدديًا، وكيف يعمل على بيانات السوق.
من جهة ثانية، تبدأ المسألة في التمويل الحاسوبي بسؤال مالي محدد. قد يكون السؤال عن قيمة خيار، أو مقدار خسارة محتملة، أو وزن أصل داخل محفظة. ثم يتحول السؤال إلى نموذج رياضي، ويتحول النموذج إلى خوارزمية، وتتحول الخوارزمية إلى برنامج يحسب النتيجة ويختبر حساسيتها.
إدارة المخاطر
من جانب آخر، تستعمل إدارة المخاطر التمويل الحاسوبي لقياس الخسارة المحتملة. يبدأ محرك المخاطر بمراكز المحفظة. ثم يربط كل مركز بعوامل خطر. لاحقًا يصنع سيناريوهات للسوق، ويعيد تقييم المحفظة تحت كل سيناريو.
إضافةً إلى ذلك، يحسب المحرك تغير القيمة بعد صدمة السعر أو سعر الفائدة أو سعر الصرف. ثم يجمع الخسائر على مستوى الأداة والمحفظة. وينتج مقاييس مثل القيمة المعرضة للخطر، والخسارة المتوقعة، والتراجع الأقصى. وقد ينتج كذلك حساسية المحفظة تجاه الفائدة والتقلب وسعر الصرف. وتساعد هذه المقاييس في تحديد حدود التعرض ورأس المال المطلوب.
التحسين الرياضي
وعلى صعيد آخر، أما في المعايرة، فتتغير دالة الهدف. هنا لا تبحث الخوارزمية عن أوزان محفظة، بل تبحث عن معلمات نموذج. وتقارن أسعار النموذج بأسعار السوق، ثم تقلل مجموع الفروق أو مربعات الفروق. وبهذا تتحول المعايرة إلى مسألة تحسين عددية مرتبطة بجودة البيانات واستقرار النموذج.
ومن الصيغ الشائعة لمخاطرة المحفظة:
إضافةً إلى ذلك، تبحث الخوارزمية عن نقطة على الحد الكفء. وتمثل هذه النقطة محفظة تحقق أقل مخاطرة لعائد معين، أو أعلى عائد لمستوى مخاطرة معين. وفي الحساب العملي، تحل المسألة غالبًا بطرق البرمجة التربيعية أو بخوارزميات التحسين المحدب.
وعلى صعيد آخر، تبدأ المسألة بتحديد دالة الهدف. وقد تكون الدالة تقليل المخاطرة، أو تعظيم العائد، أو تقليل خطأ التسعير. ثم تضاف القيود، مثل مجموع الأوزان، وحدود الاستثمار، ومنع البيع على المكشوف، ومستوى العائد المطلوب.
وفي هذا السياق، يدخل التحسين الرياضي في اختيار المحافظ ومعايرة النماذج. ففي اختيار المحفظة، تبحث الخوارزمية عن أوزان تحقق عائدًا معينًا عند أقل تباين ممكن. وفي المعايرة، تبحث الخوارزمية عن معلمات تجعل أسعار النموذج قريبة من أسعار السوق.
إضافةً إلى ذلك، يمثل متجه أوزان الأصول. وتمثل مصفوفة التغاير. وتنتج المخاطرة من ضرب الأوزان في علاقات الأصول بعضها ببعض.
في هذا الإطار، الخوارزمية هذه دالة تربيعية. فإذا زاد وزن أصل شديد التقلب، ارتفعت المخاطرة. وإذا زاد وزن أصل ضعيف الارتباط ببقية الأصول، قد تنخفض المخاطرة الكلية. لذلك تقيس الصيغة أثر كل أصل داخل المحفظة، لا خطره منفردًا فقط.
وفي هذا الصدد، في نموذج ماركويتز، تمثل الأوزان قرار الخوارزمية. وتمثل مصفوفة التغاير بنية المخاطرة بين الأصول. فإذا تحرك أصلان في الاتجاه نفسه، زادت مساهمتهما المشتركة في المخاطرة. وإذا تحركا في اتجاهين مختلفين، ظهر أثر التنويع في خفض المخاطرة.
التعليم والبحث الأكاديمي
كذلك، أصبح التمويل الحاسوبي موضوعًا تعليميًا مستقلًا في عدة جامعات. وتجمع البرامج عادة بين الرياضيات والإحصاء والبرمجة ونظرية التمويل. وقد بدأ برنامج كارنيغي ميلون المتخصص سنة 1994، وهو مثال مبكر على تحويل المجال إلى تدريب مهني أكاديمي.
البيانات والمتغيرات
علاوةً على ذلك، البيانات هي مدخل الآلة الحسابية. وتشمل أسعار الإغلاق، وأسعار العرض والطلب، وأحجام التداول، ومنحنيات الفائدة، وأسعار الخيارات، والتقلبات الضمنية. وكل نوع من هذه البيانات يخدم غرضًا مختلفًا.
ومن جهة أخرى، تستعمل أسعار الأصول لبناء مسارات العائد. وتستعمل منحنيات الفائدة في الخصم وحساب القيمة الحالية. وتستعمل أسعار الخيارات لاستخراج التقلب الضمني. وتستعمل أحجام التداول لتقدير السيولة وأثر السوق. وتستعمل أسعار العرض والطلب لقياس تكلفة التنفيذ وفجوة السيولة.
ومن ناحية أخرى، قبل الحساب، تحتاج البيانات إلى تنظيف. يزال التكرار، وتعالج القيم الشاذة، وتوحد التواريخ، وتضبط الفجوات. ثم تتحقق الخوارزمية من الاتساق بين المصدر والسعر والزمن. فخطأ صغير في البيانات قد ينتقل إلى التسعير، ثم يظهر في المخاطر والقرار.
التأمين وإعادة التأمين
كذلك، وتظهر أهمية هذه الطريقة في مخاطر الكوارث. فالكارثة حدث نادر، لكنها مكلفة. لذلك تحتاج شركة التأمين إلى محاكاة ذيل التوزيع، لا إلى متوسط الخسارة فقط.
وفي هذا الصدد، في التأمين، يستعمل التمويل الحاسوبي لمحاكاة الخسائر. تبدأ العملية بتوزيع احتمالي للحوادث. ثم تحسب الخسارة في كل سيناريو. وفيما بعد تجمع النتائج، وتقدر الأقساط والاحتياطات.
الفروق المحدودة
كذلك، يمثل قيمة الخيار. ويمثل سعر الأصل. ويمثل معدل الفائدة الخالي من المخاطر. ويمثل التقلب.
إضافةً إلى ذلك، تستعمل الفروق المحدودة شبكة زمنية وسعرية. تقسم الشبكة محور الزمن إلى نقاط، وتقسم محور السعر إلى نقاط. ثم تستبدل المشتقات بتقريبات عددية، وتحسب قيمة الأداة عبر الشبكة.
ترتبط هذه الطريقة بمعادلة بلاك-شولز:
ومن ناحية أخرى، الفكرة الميكانيكية بسيطة. بدل أن تحل المعادلة في كل نقطة مستمرة، يحلها البرنامج عند نقاط محددة. وكلما صغرت المسافات بين النقاط، زادت الدقة غالبًا، وزادت معها التكلفة الحسابية.
التداول الكمي والخوارزمي
في هذا الإطار، يحتاج التداول إلى طبقة إضافية تسمى إدارة التنفيذ. هذه الطبقة تقسم الأمر الكبير إلى أوامر أصغر. كما تراقب السيولة، وتقدر أثر السوق، وتعدل السلوك عند تغير السعر أو الحجم.
من جهة ثانية، في التداول الخوارزمي، تتحول الإشارة إلى أمر سوقي. تبدأ العملية ببيانات لحظية. ثم يحسب النموذج إشارة شراء أو بيع. ولاحقًا يحدد نظام التنفيذ حجم الأمر وتوقيته ومكان إرساله.
الأشجار الثنائية والثلاثية
من جانب آخر، الميكانيكا هنا رجوعية. تبدأ الخوارزمية من المستقبل، لأنها تعرف قيمة الدفع عند الاستحقاق. ثم ترجع عقدة بعد عقدة، وتخصم القيمة المتوقعة. وفي الخيار الأمريكي، تقارن الخوارزمية بين قيمة الاحتفاظ وقيمة التنفيذ المبكر.
وعلى صعيد آخر، تقسم الأشجار العددية الزمن إلى خطوات. في كل خطوة يتحرك السعر إلى أعلى أو إلى أسفل، أو إلى ثلاث حالات في الشجرة الثلاثية. وعند تاريخ الاستحقاق، تحسب قيمة الخيار في النهايات. ثم تعود الخوارزمية إلى الخلف، حتى تصل إلى قيمة اليوم.
القيود
من جانب آخر، خطر النموذج يظهر عندما تكون الفرضيات ضيقة. فقد يفترض النموذج تقلبًا ثابتًا، بينما يتحرك التقلب في السوق. وقد يفترض سيولة كافية، بينما تختفي السيولة عند الأزمة.
من جهة ثانية، خطر التفسير يظهر في النماذج المعقدة. فبعض نماذج تعلم الآلة تعطي نتيجة قوية ظاهريًا، لكنها تعطي تفسيرًا محدودًا. وهذا يضعف استعمالها في بيئات تتطلب رقابة ومراجعة.
ومن ناحية أخرى، تنبع قيود التمويل الحاسوبي من ثلاث جهات. الجهة الأولى هي النموذج. والجهة الثانية هي البيانات. والجهة الثالثة هي التنفيذ البرمجي. فإذا اختل واحد منها، انتقلت المشكلة إلى النتيجة.
ومن ناحية أخرى، خطر المعايرة يظهر عندما تطابق المعلمات الماضي أكثر مما تفسر الحاضر. فقد ينجح النموذج في عينة تاريخية، ثم يتراجع عند تغير النظام السوقي. ولهذا تحتاج المعايرة إلى اختبار خارج العينة.
وعلى صعيد آخر، خطر الحساب يرتبط بالتقريب العددي. قد ينتج الخطأ من حجم خطوة كبير، أو عدد مسارات قليل، أو شبكة غير مستقرة. ولذلك تقاس النتيجة عادة مع خطأ تقديري أو اختبار تقارب.
علاوةً على ذلك، خطر البيانات يظهر عند سوء القياس. فقد تكون الأسعار قديمة، أو تحتوي على فجوات، أو تمثل سوقًا قليلة السيولة. وفي هذه الحالة، تبدو الخوارزمية دقيقة، بينما تكون المدخلات نفسها ضعيفة.
محاكاة مونت كارلو
ومن ناحية أخرى، تعمل طريقة مونت كارلو بتوليد عدد كبير من المسارات العشوائية. يحسب البرنامج التدفق النقدي في نهاية كل مسار، ثم يخصمه إلى الحاضر، ثم يأخذ متوسط النتائج. وبهذه الطريقة تتحول القيمة المتوقعة إلى متوسط حسابي واسع.
من جهة ثانية، آلية مونت كارلو تمر بخمس خطوات. أولًا تحدد معلمات النموذج. ثانيًا تولد أعداد عشوائية. ثالثًا تحول الأعداد إلى صدمات سعرية. رابعًا تبني مسارات السعر. خامسًا تحسب العائد أو الخسارة أو قيمة الخيار.
وفي السياق ذاته، قوة مونت كارلو تظهر في المنتجات المعقدة. فإذا كان المنتج يعتمد على عدة أصول أو على مسار طويل، تصبح المحاكاة أكثر مرونة من الصيغ المغلقة. أما كلفتها فتظهر في الحاجة إلى عدد كبير من المسارات لتقليل خطأ العينة.
الطرق
كذلك، الطريقة العددية هي الجسر بين النموذج والنتيجة. فإذا كان النموذج يصف العالم، فالطريقة تحدد كيف يحسب الحاسوب هذا الوصف. وتختلف الطريقة بحسب طبيعة الأداة، وعدد المتغيرات، ووجود صيغة تحليلية، وحاجة المؤسسة إلى السرعة.
الخلفية
من جهة ثانية، كتب ماركويتز بحثه في سياق مؤسسة راند ولجنة كاولز، حيث التقت الاقتصاديات الرياضية بالحوسبة المبكرة. ثم وسّع وليام شارب وجون لينتنر وجان موسين هذا الاتجاه في ستينيات القرن العشرين، فظهر نموذج تسعير الأصول الرأسمالية إطارًا يربط العائد المطلوب بالمخاطرة النظامية.
وعلى صعيد آخر، لاحقًا نقل فيشر بلاك ومايرون سكولز وروبرت ميرتون المنطق الكمي إلى المشتقات المالية. فقد جعلت صيغة بلاك-شولز سعر الخيار نتيجة لحركة الأصل وسعر الفائدة والتقلب والزمن. ومن هنا بدأ الانتقال من نظرية المحفظة إلى محركات تسعير عددية، ثم إلى برامج جامعية ومهنية مثل برنامج جامعة كارنيغي ميلون في التمويل الحاسوبي سنة 1994.
إضافةً إلى ذلك، بدأت الخلفية الحديثة للتمويل الحاسوبي مع تحويل القرار الاستثماري إلى مسألة كمية. وقد ظهر ذلك بوضوح في عمل هاري ماركويتز سنة 1952 عن اختيار المحفظة. فقد ربط ماركويتز بين العائد والمخاطرة، وجعل بناء المحفظة مسألة تحسين رياضي تعتمد على المتوسط والتباين والتغاير.
الاختبار الخلفي
إضافةً إلى ذلك، الميكانيكا الأساسية للاختبار الخلفي واضحة. يقرأ البرنامج التاريخ يومًا بعد يوم. ثم يصدر قرارًا اعتمادًا على المعلومات المتاحة في ذلك اليوم فقط. ولاحقًا يحسب النتيجة، وينتقل إلى اليوم التالي.
وعلى صعيد آخر، الاختبار الخلفي يجرب نموذجًا أو استراتيجية على بيانات تاريخية. ويقيس الناتج الربح والخسارة، والتراجع الأقصى، والتقلب، ونسبة شارب، وتكاليف التداول. وتظهر قيمته عندما يقارن النموذج بالمستقبل خارج عينة التدريب.
الحساسيات
كذلك، الحساسيات تقيس أثر تغير عامل واحد في قيمة الأداة. في الخيارات، تسمى هذه الحساسيات غالبًا «الإغريق». فدلتا تقيس أثر تغير سعر الأصل. وفيغا تقيس أثر تغير التقلب. وثيتا تقيس أثر مرور الزمن.
ومن جهة أخرى، تستعمل الحساسيات في التحوط. فإذا كانت دلتا المحفظة كبيرة، يمكن شراء أو بيع الأصل الأساسي لتقليل التعرض. وإذا كانت فيغا مرتفعة، تصبح المحفظة حساسة لتغير التقلب الضمني.
النموذج المالي
وفي السياق ذاته، في تسعير الخيارات، يصف النموذج حركة الأصل الأساسي. وفي إدارة المحافظ، يصف النموذج العلاقة بين العائد والمخاطرة. وفي الائتمان، يصف النموذج احتمال التعثر والخسارة عند التعثر والتعرض عند التعثر.
ومن ناحية أخرى، النموذج المالي هو تمثيل مبسط للسوق. وقد يصف حركة السعر، أو حركة معدل الفائدة، أو علاقة أصلين، أو احتمال تعثر جهة مصدرة. ويختار النموذج متغيرات قليلة، حتى يحول السوق المعقد إلى بنية قابلة للحساب.
كذلك، ثم ينتقل النموذج إلى الحساب. يحول البرنامج الفرضيات إلى معادلات أو محاكاة أو خوارزمية تحسين. ولاحقًا ينتج قيمة، أو خسارة محتملة، أو وزنًا للمحفظة. وتصبح جودة النتيجة مرتبطة بصحة الفرضيات، وجودة البيانات، وثبات الطريقة العددية.
وفي هذا الصدد، يبدأ النموذج بتحديد متغير الحالة. ثم يضيف الفرضيات التي تحكم حركة هذا المتغير. وقد تكون الفرضية عشوائية، أو خطية، أو قائمة على توزيع احتمالي. ولاحقًا تقدر المعلمات، مثل التقلب والارتباط ومنحنى العائد.
الأثر
ومن ناحية أخرى، كما أثر المجال في المهن المالية. فقد ظهر دور المحلل الكمي، ومطور النماذج، ومهندس المخاطر، ومطور أنظمة التداول. وهذه الأدوار تجمع بين المعرفة المالية والبرمجة والرياضيات.
من جانب آخر، وفي البحث العلمي، ساعد التمويل الحاسوبي على نقل كثير من المسائل من الصيغة النظرية إلى التجربة العددية. فالنموذج صار يقاس بسرعة حسابه، واستقراره، وقابليته للمعايرة، وقدرته على تفسير بيانات السوق.
- انظر كذلك
- رياضيات مالية
- هندسة مالية
- نمذجة مالية
- تمويل
- تقانة مالية
- تداول خوارزمي
- تحليل عددي
- طريقة مونت كارلو
- تكامل مونت كارلو
- خوارزمية مونت كارلو
- معادلة بلاك-شولز
- حركة براونية
- عملية فينر
- معادلة تفاضلية تصادفية
- تعلم الآلة
- إدارة المخاطر
- قيمة حالية
- مشتقات مالية
- المراجع
- مصادر إضافية
في هذا الإطار، أثر المجال كذلك في التعليم. فقد صارت برامج التمويل الكمي والحاسوبي تجمع بين المقرر الرياضي والمختبر البرمجي. ويتعلم الطالب كيف يكتب نموذجًا، ثم كيف يختبره، ثم كيف يقرأ خطأه.
وفي هذا السياق، غير التمويل الحاسوبي طريقة عمل الأسواق والمؤسسات المالية. فقد أصبحت القيمة المالية ناتجًا عن نموذج وبيانات وخوارزمية. وأصبحت إدارة المخاطر مرتبطة بمحركات حسابية تقيّم آلاف المراكز تحت آلاف السيناريوهات.
الأسس
علاوةً على ذلك، يقوم التمويل الحاسوبي على ببيانات خام، ثم تنظف البيانات. فيما بعد تقدّر المعلمات، ثم تبنى فرضية حركة السعر. ثم تحسب القيمة، ثم تقاس الحساسية، ثم تختبر النتيجة تحت سيناريوهات مختلفة.
النطاق
ومن ناحية أخرى، يتصل المجال كذلك بالاقتصاد الحاسوبي. لكن التمويل الحاسوبي يركز على الأدوات المالية والأسواق، بينما يتسع الاقتصاد الحاسوبي لمسائل اقتصادية أوسع.
من جانب آخر، يمتد نطاق التمويل الحاسوبي من البحث الأكاديمي إلى الممارسة المؤسسية. ففي البحث، يختبر الباحث نموذجًا أو طريقة عددية. وفي المؤسسة المالية، يدخل النموذج في نظام تسعير أو محرك مخاطر أو منصة تداول.
إضافةً إلى ذلك، يشمل المجال خمس طبقات مترابطة. الطبقة الأولى هي البيانات، وفيها تجمع الأسعار والعوائد ومنحنيات الفائدة والتقلبات. الطبقة الثانية هي النموذج، وفيها تصاغ العلاقة بين المتغيرات. الطبقة الثالثة هي الخوارزمية، وفيها تحدد طريقة الحساب. الطبقة الرابعة هي التنفيذ البرمجي، وفيها يتحول النموذج إلى شيفرة. الطبقة الخامسة هي الرقابة، وفيها تقاس الأخطاء والحساسيات والمخاطر.
التحليل العددي
في هذا الإطار، التحليل العددي في التمويل يوازن بين الدقة والسرعة. فزيادة عدد الخطوات ترفع الدقة غالبًا، لكنها ترفع التكلفة الحسابية. لذلك تختار الخوارزمية حجم شبكة أو عدد مسارات يحقق نتيجة مقبولة في زمن مناسب.
في هذا الإطار، يدخل التحليل العددي عندما تصبح الصيغة المغلقة صعبة. ففي هذه الحالة تقرب المعادلة، أو تقسم الفترة الزمنية، أو تستبدل التكاملات بمحاكاة. ويصبح السؤال العملي هو مقدار الخطأ، ومقدار الزمن الحسابي، ومدى ثبات النتيجة.
إدارة المحافظ
ومن جهة أخرى، في إدارة المحافظ، يحول التمويل الحاسوبي هدف المستثمر إلى قيود وأوزان. قد يكون الهدف تعظيم العائد المتوقع. وقد يكون الهدف تقليل المخاطرة. وقد يكون الهدف تحقيق تعرض محدد لعوامل مثل السوق أو الحجم أو القيمة.
وعلى صعيد آخر، تعمل الخوارزمية على مصفوفة عوائد أو مصفوفة تغاير. ثم تبحث عن أوزان مناسبة. وفيما بعد تختبر المحفظة في سيناريوهات متعددة. وتصبح النتيجة العملية مجموعة أصول، ولكل أصل وزن محسوب.
المعايرة العددية
كذلك، إذا كان الفرق كبيرًا، تعدل الخوارزمية المعلمات. ثم تعيد الحساب. وتستمر العملية حتى يصبح الخطأ ضمن حد مقبول. لذلك تعد المعايرة حلقة تكرارية بين السوق والنموذج.
إضافةً إلى ذلك، المعايرة تربط النموذج بالسوق. تبدأ العملية بأسعار سوقية معروفة، مثل أسعار خيارات متعددة الآجال والتنفيذ. ثم تختار الخوارزمية معلمات النموذج. وفيما بعد تحسب أسعارًا نموذجية، وتقارنها بأسعار السوق.
تسعير المشتقات
ومن جهة أخرى، في المنتج المعتمد على المسار، تعتمد القيمة على الطريق الذي يسلكه السعر قبل الاستحقاق. لذلك لا يكفي السعر النهائي وحده. وفي المنتج متعدد الأصول، تعتمد القيمة على علاقة الأصول بعضها ببعض، لذلك تدخل مصفوفة التغاير أو الارتباطات في الحساب.
علاوةً على ذلك، في الخيار الأوروبي البسيط، قد تكفي صيغة تحليلية. ومن أشهر هذه الصيغ معادلة بلاك-شولز، لأنها تحول السعر والفائدة والتقلب والزمن إلى قيمة نظرية واحدة. أما في المنتجات ذات المسار أو الأصول المتعددة، فتظهر الحاجة إلى محاكاة مونت كارلو أو شبكة عددية. لذلك يتغير العمق الحاسوبي بحسب تعقيد الدفع النهائي.
وعلى صعيد آخر، يمثل تسعير المشتقات المالية أحد أهم تطبيقات التمويل الحاسوبي. تبدأ العملية بتحديد الأداة، مثل خيار أو مقايضة مالية أو منتج مركب. ثم تحدد عوامل الخطر، مثل سعر الأصل الأساسي وسعر الفائدة والتقلب. وفيما بعد تختار طريقة الحساب، وتحسب القيمة الحالية للتدفقات النقدية أو قيمة الدفع النهائي.
وفي هذا الصدد، تبدأ الآلية عادة من وصف العقد. يحدد الوصف تاريخ الاستحقاق، وسعر التنفيذ، وشروط الدفع، وطريقة التسوية. ثم يربط النموذج هذه الشروط بحركة الأصل الأساسي، لأن قيمة المشتق تتغير بتغير الأصل أو المؤشر الذي يستند إليه.
الاحتمالات والعمليات العشوائية
في هذا الإطار، وفي التسعير المحايد للمخاطر، يستبدل معدل النمو بمعدل الفائدة الخالي من المخاطر . وبذلك تصبح المعادلة:
ولهذا تستعمل الخوارزمية الصيغة المتقطعة الآتية:
في هذا الإطار، تفصل الخوارزمية بين ثلاث طبقات. الطبقة الأولى تولد الصدمات العشوائية. والطبقة الثانية تحول الصدمات إلى مسارات سعرية. والطبقة الثالثة تحسب الدفع النهائي، ثم تخصمه، ثم تأخذ المتوسط. وبهذه الطريقة تتحول المعادلة العشوائية إلى برنامج محاكاة مونت كارلو.
وفي هذا السياق، يشير إلى السعر الابتدائي. وتظهر عبارة بسبب حساب إيتو. وتضمن الصيغة الأسية بقاء السعر موجبًا، لأن الأسّ يعطي قيمة موجبة دائمًا.
ومن جهة أخرى، في المحاكاة الحاسوبية، تقسم الفترة الزمنية إلى خطوات صغيرة. ثم تستبدل الزيادة العشوائية بحد تقريبي يساوي . ويمثل متغيرًا عشوائيًا من التوزيع الطبيعي المعياري.
من جهة ثانية، تمثل العمليات العشوائية أداة أساسية في التمويل الحاسوبي. فهي تسمح بتمثيل حركة السعر بوصفها مسارًا محتملًا بين مسارات كثيرة. ومن أشهر الأمثلة الحركة البراونية الهندسية، وهي نموذج مستمر يستعمل كثيرًا في الرياضيات المالية وتسعير الخيارات.
وفي السياق ذاته، الميكانيكا الحسابية هنا مباشرة. يبدأ المسار من سعر معروف. ثم يحسب البرنامج خطوة زمنية صغيرة. ولاحقًا يضيف جزءًا حتميًا يمثل الاتجاه، ويضيف جزءًا عشوائيًا يمثل الصدمة. وبعد تكرار الخطوة مرات كثيرة، تظهر عائلة من المسارات الممكنة.
كذلك، ومع ذلك، تبقى الحركة البراونية الهندسية نموذجًا مبسطًا. فهي تفترض تقلبًا ثابتًا وتوزيعًا لوغاريتميًا طبيعيًا للأسعار النهائية. لذلك تظهر نماذج أوسع عند الحاجة إلى تمثيل ابتسامة التقلب أو القفزات السعرية أو التقلب العشوائي، مثل نموذج هستون ونماذج القفزات.
وعلى صعيد آخر، يشير إلى القياس المحايد للمخاطر. وتسمح هذه الصياغة بحساب القيمة الحالية للتدفقات المتوقعة. لذلك ينتقل النموذج من وصف الحركة الواقعية إلى حساب السعر العادل في عالم التسعير.
وفي السياق ذاته، تعطي المعادلة شكلًا تفاضليًا لحركة السعر. فالحد يمثل الجزء الحتمي من الحركة. والحد يمثل الجزء العشوائي من الحركة. لذلك يجمع النموذج بين اتجاه متوسط وصدمة احتمالية.
ومن ناحية أخرى، في نموذج بلاك-شولز، تستعمل الحركة البراونية الهندسية لتمثيل حركة الأصل الأساسي. ويفترض النموذج غالبًا تقلبًا ثابتًا، وسوقًا خالية من المراجحة، وإمكان التحوط المستمر. وبسبب هذه الفرضيات، يصبح سعر الخيار مرتبطًا بالحركة الاحتمالية للأصل وبإمكان تكوين محفظة تحوط.
كذلك، وتكتب الصيغة الصريحة للحركة البراونية الهندسية غالبًا على الصورة الآتية:
ومن ناحية أخرى، يشير إلى سعر الأصل عند الزمن . ويشير إلى معدل النمو أو الانجراف. ويشير إلى التقلب. أما فيمثل عملية وينر أو الحركة البراونية القياسية.
التعريف
ومن جهة أخرى، يعنى التمويل الحاسوبي بتحويل الفكرة المالية إلى إجراء حسابي. يبدأ الإجراء بتحديد الأداة المالية، ثم يحدد عوامل الخطر التي تؤثر في قيمتها. وقد تكون هذه العوامل سعر سهم، أو معدل فائدة، أو سعر صرف، أو تقلبًا ضمنيًا، أو فرق ائتمان.
في هذا الإطار، تأتي الخطوة الحاسوبية بعد الصياغة. ففيها تختار طريقة عددية تناسب المسألة. وقد تكون الطريقة محاكاة مونت كارلو، أو شجرة ثنائية، أو فروقًا محدودة، أو خوارزمية تحسين، أو نموذج تعلم آلي. وتصبح قيمة النموذج مرتبطة بدقة الطريقة، وبجودة البيانات، وبثبات الخوارزمية.
ومن ناحية أخرى، فيما بعد يبني الباحث أو المطور نموذجًا يصف حركة هذه العوامل. قد يكون النموذج عشوائيًا، لأن أسعار السوق تتحرك في مسارات كثيرة محتملة. وقد يكون النموذج تفاضليًا، لأنه يصف تغير القيمة مع الزمن والسعر. وقد يكون النموذج إحصائيًا، لأنه يستخرج علاقة من بيانات سابقة.
تعلم الآلة
التطبيقات
من جهة ثانية، العمق الميكانيكي في تعلم الآلة يظهر في خط الأنابيب. تبدأ العملية بتنظيف البيانات. ثم تبنى السمات. ثم تقسم العينة إلى تدريب واختبار. ثم يضبط النموذج. ثم تقاس النتيجة خارج العينة. وأخيرًا تراقب الأخطاء بعد التشغيل.
علاوةً على ذلك، يدخل تعلم الآلة عندما تكون العلاقة بين المدخلات والمخرجات معقدة. يستعمل النموذج بيانات كثيرة، مثل العوائد والحجم والتقلب والأخبار. ثم يتعلم خريطة تربط هذه المدخلات بمخرج معين، مثل اتجاه السعر أو مستوى المخاطر.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟