بنك البريد الياباني
المحتويات
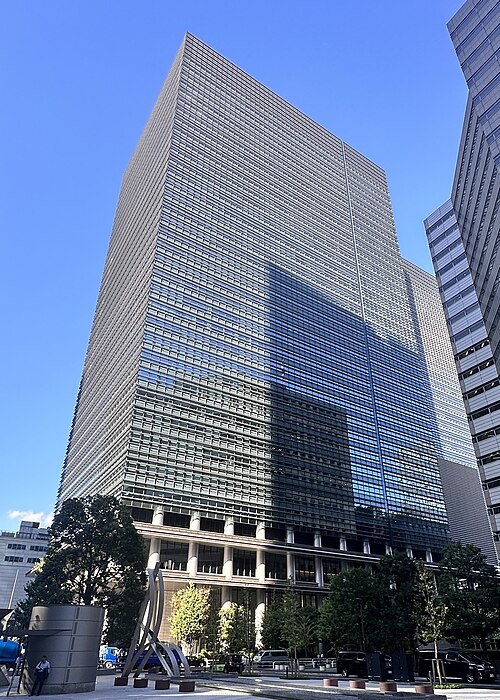
تعريفًا بالموضوع، بنك البريد الياباني هو بنك ياباني مقره في طوكيو. يتبع شركة بريد اليابان القابضة، التي تملك الحكومة اليابانية الحصة الأكبر فيها. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
ومن جهة أخرى، هي مؤسسة مالية كبرى تأسست عام 1875 كنظام ادخار بريدي، ولا تزال حتى اليوم تعمل بشكل أساسي من خلال فروع مكاتب البريد. تدير المؤسسة أصولًا تزيد قيمتها عن 205 تريليون ين ياباني، وتقدم خدماتها في نحو 24,000 فرع في جميع أنحاء اليابان. في بعض مراحل تاريخها، كانت أكبر مؤسسة مالية في العالم. منذ تأسيسها، لعبت المؤسسة دورًا هامًا في تقديم الخدمات الاقتصادية لسكان اليابان، وفي الاستثمار في التنمية الاقتصادية والصناعية للبلاد.
وفي السياق ذاته، على مدار أغلب تاريخها، كانت مؤسسة البريد اليابانية مملوكة بالكامل للحكومة، وجزءًا لا يتجزأ من النظام البريدي. في سنة 2007، صدر قانون لبدء خصخصة مؤسسة البريد اليابانية وإنشاء شركات منفصلة لتولي مسؤوليات البريد الياباني المحددة. ولا تزال عملية بيع الحكومة لأسهمها في مؤسسة البريد اليابانية وشركتها القابضة جارية.
الخصخصة
كذلك، لم يسر مشروع الخصخصة بسلاسة؛ ففي عام 2009، واستجابة للأزمة المالية لعام 2008، أوقفت إجراءات الخصخصة وتشجيع الادخار لتمويل الإنفاق التحفيزي. وفي سنة 2011، وبعد زلزال شرق اليابان الكبير، سُمح مجددًا ببيع أسهم بنك البريد للمساعدة في تمويل إعادة الإعمار بعد الكارثة. وفي سنة 2015، عُرضت أسهم بنك البريد الياباني للبيع في بورصة طوكيو للأوراق المالية لأول مرة، حيث طُرح قرابة 10٪ من أسهمه.
من جانب آخر، كان التقدم نحو الخصخصة تدريجيًّا. في نهاية عام 2019، كانت الحكومة تمتلك 57% من أسهم شركة بريد اليابان القابضة، التي تمتلك بدورها 90% من أسهم بنك البريد الياباني. انخفضت هذه الحصص إلى 36% و61.50% على التوالي بحلول نهاية مارس 2024، مما يعني أن الحكومة كانت تمتلك حصة اقتصادية بنسبة 22% في بنك البريد الياباني.
في هذا الإطار، في سنة 2005، أُقر قانون لخصخصة مكتب البريد الياباني، شمل خصخصة الخدمات المصرفية البريدية في اليابان كشركة مستقلة ضمن نفس هيكل ملكية شركات البريد الأخرى. بدأت هذه العملية في عام 2007. كان الهدف من القانون جعل بنك البريد الياباني كيانًا مستقلًا، على أن تبيع الحكومة أسهمه بحلول عام 2017، وأن يستمر في العمل من خلال فروع مكاتب البريد التابعة لهيئة البريد اليابانية، وهي الشركة المخصصة للخدمات البريدية.
التأسيس خلال الحرب العالمية الثانية
كذلك، في البداية، كانت الودائع تُقرض حصرًا للحكومة من خلال شراء سندات حكومية. في تسعينيات القرن التاسع عشر، بدأت الحكومة بإنشاء عدة بنوك قادرة على تقديم قروض صناعية مدعومة بهذه الودائع. لكن لم يبرز هذا النوع من الإقراض إلا بعد عام 1912، وبحلول ثلاثينيات القرن العشرين فقط أصبح النظام الذي سيكتسب أهمية بعد الحرب، والذي كان يُقرض الأموال لمؤسسات محددة لتحقيق أهداف تنموية.
ومن جهة أخرى، أودعت المدخرات البريدية لأول مرة في بنك داي إيتشي الوطني، وهو بنك إصدار خاص، ولكن ابتداءً من عام 1878 أودعت في وزارة المالية، التي أصبحت الوجهة الحصرية للودائع في عام 1884.
وفي هذا الصدد، كان ذلك خلال عصر ميجي، حين ركزت الحكومة اليابانية على تشجيع التحديث الاقتصادي والعسكري وتجنب الديون الخارجية للحفاظ على استقلالها خلال فترة الاستعمار الغربي. كان الدين الخارجي مصدر قلق خاص، إذ رأى مراقبون في اليابان أن مديونية دول مثل الصين ومصر تؤدي إلى تبعيتها لدائنيها.
من جهة ثانية، مع ذلك، تطلب هذا التحول رؤوس أموال ضخمة لتمويل مشاريع السكك الحديدية وأنظمة الاتصالات والتنمية الصناعية في بلد ذي معدل ادخار منخفض، إذ لم ينظر غالبية السكان إلى المال على أنه مادة للادخار والاستثمار. وقد حققت الخدمات المصرفية البريدية نجاحًا باهرًا، وبحلول عام 1885، بلغ عدد المودعين فيها 1.25 مليون مودع، وكان بإمكانهم إجراء معاملات مالية في قرابة 4500 فرع من فروع مكاتب البريد.
من جهة ثانية، في الفترة التي سبقت الحرب العالمية الثانية وأثناءها، استُثمرت مدخرات البريد في شركات تعمل في الإنتاج الحربي وفي سندات حكومية، صدرت بكميات كبيرة لتمويل المجهود الحربي. وشهدت هذه الفترة نمو مدخرات البريد بأعلى معدل لها على الإطلاق، حيث تضاعفت خمس مرات بين عامي 1942 و1945.
الدور التاريخي في التنمية الاقتصادية
وعلى صعيد آخر، لا تكمن أهمية النظام المصرفي البريدي الياباني في توفير وسيلة ادخار وخدمات مالية لشعب اليابان فحسب، بل كذلك في استخدام الأموال المدخرة لتعزيز التنمية الاقتصادية على مدار تاريخ اليابان الحديث.
ما بعد الحرب
وعلى صعيد آخر، خلال فترة احتلال الحلفاء لليابان، اقتصر استثمار الودائع في نظام الادخار البريدي على السندات الحكومية والبلدية، وكانت المؤسسات المالية الخاصة مسؤولة بشكل رئيسي عن إصدار رأس المال. بعد مراجعة التمويل العام عام 1951، نظرًا للحاجة إلى تمويل لإعادة الإعمار والحرب الكورية، أُتيح إيداع الأموال مجددًا في وزارة المالية واستثمارها في الصناعة من خلال برنامج الاستثمار والقروض المالية (FILP). أنشأت الحكومة شركات مالية لتقديم قروض للهيئات الحكومية والصناعية، مما ساهم في التنمية الصناعية السريعة والنمو الاقتصادي. منذ عام 1953، بلغت الأموال الموزعة عبر برنامج FILP ما بين نصف وثلث الميزانية الوطنية. في عام 2001، وسط جدل حول خصخصة بنك البريد الياباني والتأثير السياسي على استخدام أموال برنامج FILP، أُقر إصلاح أنهى الربط الرسمي بين برنامج الاستثمار والقروض المالية وودائع بنك البريد الياباني، على الرغم من استمرار تدفق الأموال عمليًا.
وفي هذا السياق، كان النظام المصرفي في حالة فوضى عارمة فور انتهاء الحرب. وانخفض معدل الادخار إلى ما دون الصفر مع سحب المودعين لأموالهم التي انخفضت قيمتها انخفاضًا كبيرًا خلال التضخم الذي شهدته الحرب. ودُمرت سجلات 52 مليون حساب مصرفي جراء أضرار الحرب. وفي نهاية المطاف، تبخرت استثمارات بقيمة 6 مليارات ين ياباني من نظام الادخار البريدي في المستعمرات الخارجية، في ظل سعي الحكومة الحثيث للسيطرة على الاقتصاد المحلي.
من جهة ثانية، لتعزيز المدخرات التي يمكن استثمارها في إعادة بناء الاقتصاد، أصدر المسؤولون اليابانيون بيانات متواصلة تدعو إلى التقشف، واتخذوا تدابير لاستعادة الثقة في النظام المالي. ومنذ خمسينيات القرن الماضي، شهدت المدخرات البريدية نموًا مطردًا، وزادت حصتها السوقية مقارنة بالبنوك الخاصة، وذلك بفضل الانتشار الواسع لمكاتب البريد، والمنتجات المالية الجذابة التي توفر عوائد جيدة، والمعاملة الضريبية التفضيلية للودائع من الحكومة.
التاريخ التنظيمي
من جهة ثانية، خلال كل هذه التغييرات التنظيمية، كانت خدمات الادخار البريدي تديرها شركة حكومية واحدة، تتولى كذلك إدارة أقسام بريدية وتأمينية هامة. في عام 2006، تأسست شركة البريد الياباني القابضة كشركة قابضة حكومية تمهيدًا لتقسيم هذه المسؤوليات إلى شركات منفصلة ذات ملكية خاصة جزئية، وهي عملية إعادة تنظيم جرت في 1 أكتوبر 2007. في 3 نوفمبر 2015، طُرحت أسهم شركة "جابان بوست بنك" لأول مرة في بورصة طوكيو، حيث أدرج قرابة 10% من الأسهم.
من جانب آخر، بعد الحرب العالمية الثانية، في عام 1949، أُعيد إطلاق نظام الادخار البريدي تحت إشراف وزارة البريد والاتصالات المنشأة حديثًا. ومع تعافي الاقتصاد، نمت مدخرات البريد إلى مبالغ هائلة، حيث بلغت تريليون ين ياباني في عام 1960 و100 تريليون ين ياباني في سنة 1985. في سنة 2001، أصبح نظام الادخار البريدي تحت إشراف وكالة الخدمات البريدية، التي سرعان ما أعيد تنظيمها لتصبح مؤسسة البريد اليابانية في عام 2003.
وعلى صعيد آخر، بدأ نظام الادخار البريدي في اليابان عام 1875 على يد مايجيما هيسوكا، المعروف بـ"أبو النظام البريدي الياباني". في عام 1871، أي قبل أربع سنوات من تأسيسه للنظام البريدي، أمضى مايجيما بعض الوقت في مراقبة النظام البريدي في المملكة المتحدة، وأُعجب بخدمات الادخار البريدي التي يقدمها. وقد لاقى النظام إقبالًا سريعًا من الجمهور، حيث بلغ عدد المشتركين 10,000 مشترك خلال السنوات الثلاث الأولى من تشغيله.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟