النقص العالمي في إمدادات ذاكرة أشباه الموصلات منذ 2024
المحتويات
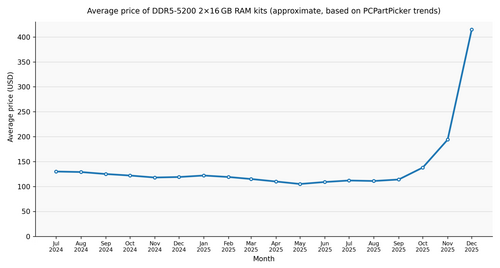
في البداية، بدأ نقص عالمي في إمدادات ذاكرة الحاسوب في سنة 2024 نتيجة قيود العرض والتصاعد السريع في الأسعار في سوق ذاكرة أشباه الموصلات، ولا سيما ما يؤثر في DRAM وذاكرة NAND flash. وتطلق بعض وسائل الإعلام التقنية على هذا النقص تسمية «RAMmageddon» أو «RAMpocalypse». وعلى خلاف النقص العالمي في الرقائق 2020–2023، الذي نجم أساسًا عن اضطرابات سلاسل الإمداد المرتبطة بالجائحة، فإن هذا النقص تقوده إعادة تخصيص هيكلية للطاقة التصنيعية نحو المنتجات الأعلى هامشًا والمخصصة لبنية الذكاء الاصطناعي التحتية، مما يخلق ندرة في أسواق الحواسيب الشخصية والمؤسسية. ونتناول فيما يلي مزيدًا من التفاصيل.
التنافس على بنية الذكاء الاصطناعي التحتية
من جهة ثانية، وفي أكتوبر/تشرين الأول 2025، أعلنت أوبن أيه آي رسميًا شراكة استراتيجية مع إلكترونيات سامسونج وSK Hynix لتأمين الإمدادات اللازمة لبنية الذكاء الاصطناعي التحتية الخاصة بـمشروع Stargate. وأشارت التقارير إلى أن مبادرة Stargate وحدها قد تستهلك ما يصل إلى 40% من الإنتاج العالمي من DRAM، بما يتطلب نحو 900 ألف رقاقة شهريًا. وتضمن الاتفاق توريد رقاقات غير مقطعة بدلًا من الشرائح المغلفة، وذلك لتبسيط الجوانب اللوجستية للتوسع الضخم في بناء مراكز البيانات.
إضافةً إلى ذلك، وأقرت إنفيديا، التي تتطلب معالجاتها الخاصة بالذكاء الاصطناعي كميات كبيرة من الذاكرة ذات النطاق الترددي العالي، بوجود زيادات كبيرة في الأسعار، لكنها ذكرت أنها نجحت في تأمين إمدادات كافية. وذكرت CNBC أن التوسع المتزايد لشركة Nvidia في استخدام ذاكرة LPDDR في منتجاتها الخاصة بالذكاء الاصطناعي أضاف ضغطًا إضافيًا على سلاسل الإمداد، لأن هذا النوع من الذاكرة يُستعمل كذلك في الإلكترونيات الاستهلاكية الممتازة.
وفي هذا الصدد، قدّمت شركات تقنية، منها جوجل وAmazon ومايكروسوفت وميتا بلاتفورمز، طلبيات مفتوحة مع مورّدي الذاكرة، مشيرة إلى أنها ستقبل بأي كمية متاحة من الإمدادات بصرف النظر عن التكلفة، بحسب مصادر رويترز.
- انظر كذلك
- صناعة أشباه الموصلات
- طفرة الذكاء الاصطناعي
- فقاعة الذكاء الاصطناعي
الخلفية
إضافةً إلى ذلك، بعد هبوط حاد في السوق خلال 2022–2023، نفذت الشركات الكبرى المصنعة للذاكرة — سامسونج للإلكترونيات وSK Hynix وMicron Technology — تخفيضات إنتاجية استراتيجية لتحقيق الاستقرار السعري. وبحلول منتصف 2024، أدى التوسع السريع في خدمات الذكاء الاصطناعي التوليدي إلى طلب غير مسبوق على منتجات الذاكرة المتخصصة، ولا سيما الذاكرة ذات النطاق الترددي العالي (HBM) المستعملة في مسرّعات الذكاء الاصطناعي ووحدات معالجة الرسومات في مراكز البيانات. كما تشهد المكوّنات المتخصصة في تقنيات تصنيع الرقائق قيودًا في الإمداد بسبب ارتفاع الطلب المرتبط بتطبيقات الذكاء الاصطناعي. فمثلًا، يمرّ قماش الزجاج، وهو ركيزة من الألياف الزجاجية عالية الأداء تُستعمل في نقل البيانات السريع والموفر للطاقة ويُعد مكوّنًا حاسمًا في تصنيع الرقائق، بأزمة إمداد، إذ إن شركة Nitto Boseki اليابانية، التي تهيمن بصورة شبه احتكارية على إنتاجه، غير قادرة على تلبية الطلب المتزايد، مما يدفع صانعي الرقائق مثل كوالكوم وApple وإنفيديا وأيه إم دي إلى التنافس على تأمين الإمدادات اللازمة لرقائقهم. وهناك كذلك تقارير عن شركات إلكترونيات أصغر تعاني صعوبة في العثور على مورّدين لمكونات مثل NAND flash. ويتكيف مورّدو الذاكرة مع تصاعد الطلب وتقلبات السوق من خلال اشتراط الدفع المسبق أو تقصير آجال السداد، وهو ما يزيد من صعوبة حصول الشركات الأصغر على رأس المال اللازم للاستمرار. وبحلول 2026، ومع استمرار تنامي الطلب على الموارد، بدأت رقائق وحدة المعالجة المركزية (CPU) تواجه هي الأخرى مشكلات نقص، بسبب محدودية طاقة التصنيع، وإعطاء الأولوية لمعالجات الخوادم، وارتفاع الطلب، مع توقعات بزيادة أسعار المعالجات بما يصل إلى 15%.
من جهة ثانية، زاد الطلب على الذاكرة كذلك الضغط على مكونات إلكترونية أخرى مثل أجهزة الأقراص الصلبة، مع ورود تقارير تفيد بأن إمدادات ويسترن ديجيتال من الأقراص الصلبة لعام 2026 كانت قد حُجزت للتطبيقات المؤسسية قبل فبراير/شباط 2026.
الأسباب
كذلك، وفي 24 مارس/آذار 2026، أعلنت جوجل تقنية TurboQuant، وهي تقنية لضغط الذاكرة تركز على نماذج اللغة الكبيرة (LLM) ومحركات البحث المتجهي، وزعمت أنها تحقق خفضًا في استهلاك الذاكرة بمقدار 6 مرات في نماذج اللغة المحلية التي خضعت للاختبار، وتحسينًا في الأداء بمقدار 8 مرات في الاختبارات التي أُجريت على مسرّعات H100. كما أن هذه التقنية تُعد تحسينًا مباشرًا يمكن إضافته إلى خطوط الاستدلال القائمة. وفي ظل التكهنات بشأن اتجاهات الطلب على الذاكرة، شهدت أسعار أسهم شركات تصنيع الذاكرة، ومنها SanDisk وMicron وويسترن ديجيتال وSeagate، إلى جانب شركات أخرى عاملة في تصنيع الذاكرة، تراجعات ملحوظة.
إضافةً إلى ذلك، وقدّرت دراسة لـماكينزي في عام 2024 أن ينمو الطلب العالمي على سعة مراكز البيانات الجاهزة للذكاء الاصطناعي بنحو 33% سنويًا حتى عام 2030، مع استهلاك أعباء عمل الذكاء الاصطناعي لما يقارب 70% من إجمالي سعة مراكز البيانات بحلول نهاية العقد. وإضافة إلى ذلك، وبحسب تقرير حالة أشباه الموصلات لعام 2025 الصادر عن كيرني، كان التنفيذيون يتوقعون بالفعل حدوث نقص في الرقائق عند دقة تصنيع أقل من 8 نانومتر، مع الإشارة إلى رقائق الذاكرة بوصفها مصدر قلق حاد. وذكرت شركات متعددة أنها استعدت لذلك عبر اتفاقيات طويلة الأجل مع مورّدي ذاكرة RAM أو عبر تكديس مخزون إضافي.
قطاع الإلكترونيات الاستهلاكية
وفي السياق ذاته، أثر النقص بصورة خاصة في مصنّعي الهواتف الذكية وغيرهم من منتجي الإلكترونيات الاستهلاكية. وأفادت التقارير بأن أسعار DRAM ارتفعت بنسبة 172% خلال عام 2025، مما دفع شركات مصنّعة مثل سامسونج إلى وقف الطلبيات الجديدة لوحدات DDR5 لإعادة تقييم هياكل التسعير، ودفع Micron إلى الخروج من نشاط منتجات المستهلك تحت علامتها التجارية «Crucial».
كذلك، وبسبب تضاعف أسعار الذاكرة أكثر من مرتين خلال ربع واحد، كشفت HP في مكالمة إعلان نتائجها للربع الأول من 2026 أن تكاليف الذاكرة أصبحت تمثل 35% من مواد بناء الحاسوب، ارتفاعًا من 15–18% في الربع السابق. وعلى الرغم من إظهار نتائج قوية في الربع الأول من 2026 مدفوعة بدورة الترقية إلى ويندوز 11 واعتماد حواسيب الذكاء الاصطناعي، حذّرت HP المستثمرين من انخفاض هوامش التشغيل ومن احتمال تراجع ذي نسبة مزدوجة في الربع التالي. كما حدّثت شركة TrendForce، المتخصصة في تحليلات تقنية المعلومات، توقعاتها لسوق الحواسيب الشخصية لعام 2026 من نمو سنوي قدره 1.7% إلى تراجع سنوي قدره 2.6%، في ظل خلفية من ارتفاع الأسعار باطراد وأزمة الإمداد. وتتوقع شركتا الأبحاث والتحليلات Gartner وIDC أن يتراجع سوق الحواسيب الشخصية العالمي بنسبة 10–11%، وأن يتراجع سوق الهواتف الذكية بنسبة 8–9% في سنة 2026. كما تتوقع Gartner كذلك أن تؤدي أسعار الذاكرة المرتفعة إلى جعل الحواسيب المحمولة الاقتصادية ذات الهامش المنخفض، التي يقل سعرها عن 500 دولار أمريكي، غير مجدية ماليًا خلال عامين.
كذلك، وفي حي Akihabara للإلكترونيات في طوكيو، بدأ تجار التجزئة في تقييد مشتريات منتجات الذاكرة لمنع الاكتناز، مع تضاعف أسعار بعض وحدات ذاكرة DDR5 الشائعة أكثر من مرتين في بعض الحالات. وعلى الرغم من الاتجاه العام المتمثل في ارتفاع تكاليف العتاد، انتهجت بعض الشركات سياسات تسعير هجومية للحفاظ على حصتها السوقية؛ فمثلًا، خفّضت سوني سعر بلاي ستيشن 5 بمقدار 100 دولار في عروض الجمعة السوداء لعام 2025، وربما تحملت بذلك ارتفاع تكاليف المكونات لتحفيز نمو منظومة البرمجيات الخاصة بها.
قيود الطاقة الإنتاجية لذاكرة NAND flash
الأثر على الصناعة والمستهلكين
من جهة ثانية، في قطاع NAND flash، أعطى المصنعون الأولوية لمحركات الحالة الصلبة المؤسسية الأعلى هامشًا والمخصصة لتطبيقات مراكز البيانات، بالتوازي مع التخلص من عُقد التصنيع الأقدم بوتيرة أسرع من المتوقع. وفي نوفمبر/تشرين الثاني 2025، ارتفعت الأسعار التعاقدية لرقاقات NAND بأكثر من 60% على أساس شهري في بعض فئات المنتجات، مع تسجيل سعة 512 غيغابايت من نوع TLC أشد ارتفاع، وذلك مع إحالة الطاقة الإنتاجية القديمة إلى التقاعد.
استجابات المصنّعين
في هذا الإطار، وقام محللون في مورغان ستانلي بتخفيض تصنيف سهم Dell Technologies من "Overweight" إلى "Underweight" في أواخر 2025، مستشهدين بانكشاف الشركة الكبير على ارتفاع تكاليف ذاكرة الخوادم. وحذرت المؤسسة من أن الارتفاع الحاد في أسعار الذاكرة قد يؤدي إلى تآكل كبير في هوامش أرباح مصنّعي الخوادم والحواسيب الشخصية الأصلية. وعلى النقيض من ذلك، أفادت التقارير بأن أبل كانت أقل تأثرًا من منافسيها، بعد أن أمّنت اتفاقيات توريد طويلة الأجل لذاكرة DRAM تمتد حتى الربع الأول من 2026.
وفي السياق ذاته، استجابت شركات تصنيع الحواسيب الكبرى لارتفاع تكاليف المكونات بإجراءات سعرية كبيرة واستراتيجيات خاصة بسلسلة الإمداد. وقد صرّح جيف كلارك، الرئيس التنفيذي للعمليات في Dell Technologies، خلال مكالمة مع المحللين في نوفمبر/تشرين الثاني 2025، بأن الشركة «لم تشهد قط تصاعدًا في التكاليف بهذه الوتيرة»، واصفًا تشدد التوافر في DRAM والأقراص الصلبة وذاكرة NAND flash.
كذلك، ووصف وينستون تشنغ، المدير المالي في لينوفو، موجة ارتفاع التكاليف بأنها «غير مسبوقة»، وكشف أن مخزونات الشركة من الذاكرة كانت أعلى بنحو 50% من المستويات المعتادة تحسبًا لمزيد من زيادات الأسعار.
إزاحة الإنتاج نحو HBM
في هذا الإطار، وبحلول سبتمبر/أيلول 2025، أفادت التقارير بأن شركة Samsung Electronics وسّعت طاقتها الإنتاجية من DRAM من فئة 1c لتستهدف 60 ألف رقاقة شهريًا خصيصًا لإنتاج HBM4، الأمر الذي حوّل مزيدًا من الموارد بعيدًا عن خطوط ذاكرة المستهلك.
وفي السياق ذاته، يتطلب تصنيع HBM طاقة أكبر بكثير من الرقاقات لكل بِت مقارنة بوحدات DRAM القياسية. وقد أفادت مصادر في الصناعة بأنه كلما خصص المصنعون طاقة أكبر من الرقاقات لإنتاج HBM لتلبية العقود مع مزودي بنية الذكاء الاصطناعي التحتية، تقلصت إمدادات وحدات DDR4 وDDR5 التقليدية المخصصة للحواسيب الشخصية والهواتف الذكية بصورة حادة.
الحواجز الجيوسياسية والتجارية
علاوةً على ذلك، ازداد الضغط على سلسلة الإمداد كذلك بسبب تصاعد التوترات التجارية بين الولايات المتحدة والصين. وطوال عام 2025، أدت المخاوف من ردود فعل تنظيمية أمريكية ومن هياكل جمركية جديدة إلى قيام شركات كبرى مثل Samsung وSK Hynix بوقف بيع معدات تصنيع أشباه الموصلات الأقدم إلى جهات صينية، وهو ما وضع سقفًا فعليًا للطاقة الإنتاجية في المنطقة. وإضافة إلى ذلك، دفعت السياسات الجمركية المقترحة من الإدارة الأمريكية في أواخر 2025 إلى إعادة مواءمة سلاسل الإمداد، مع ورود تقارير تفيد بأن Apple سرّعت خططها لتوريد جميع هواتف iPhone المتجهة إلى السوق الأمريكية من الهند لتجنب الرسوم المحتملة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟