الصيرفة خدمة
المحتويات
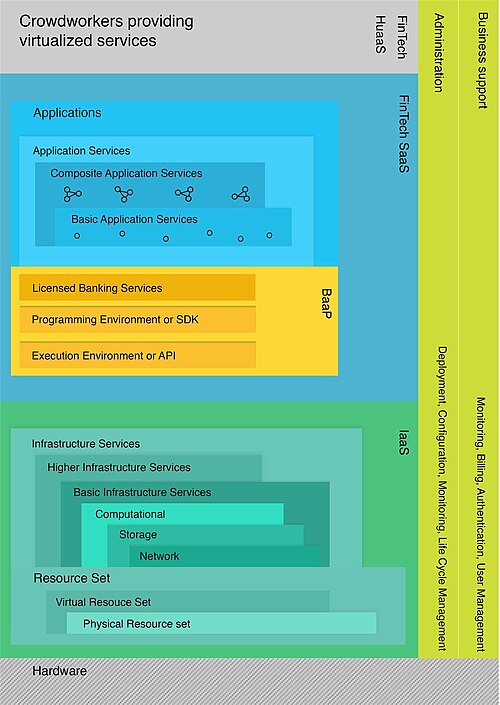
قبل الخوض في التفاصيل، الصيرفة خدمة أو الصيرفة بوصفها خدمة هي نموذج تشغيلي يتيح لشركات غير مصرفية تقديم منتجات مصرفية لعملائها عبر شراكة مع بنك مرخص أو مزود بنية مصرفية. يبدأ النموذج من مصرف يملك الترخيص والقدرة على إنشاء المنتج المصرفي. ثم تنتقل الخدمة إلى منصة غير مصرفية تعرضها داخل تطبيق أو موقع أو سوق رقمي. ويحتفظ المصرف عادة بالمسؤوليات الخلفية، مثل إدارة السيولة، وحفظ السجلات، ومراقبة المخاطر، والامتثال للمتطلبات التنظيمية. ونتناول فيما يلي مزيدًا من التفاصيل.
وعلى صعيد آخر، يقوم النموذج على فصل الخدمة المصرفية عن الواجهة الرقمية. فالمصرف يوفر الحساب أو بطاقة الدفع أو القرض أو خدمة الدفع. وتعرض الشركة غير المصرفية هذه الخدمة ضمن تجربتها الخاصة. ويكون مدخل العملية عادة طلبًا من المستعمل داخل التطبيق. ثم ينتقل الطلب عبر واجهات برمجة التطبيقات إلى أنظمة المصرف أو مزود البنية. وفيما بعد تعود النتيجة إلى المنصة في صورة فتح حساب، أو تأكيد دفع، أو رفض معاملة، أو طلب تحقق إضافي.
وعلى صعيد آخر، تعمل بين الطرفين طبقات تشغيلية ورقابية. وتشمل هذه الطبقات أنظمة الامتثال، وسجلات المعاملات، وأدوات التحقق من الهوية، ومراقبة الاحتيال، وضوابط إدارة المخاطر. وقد يؤدي الخلل في السجلات أو المطابقة إلى تضارب في الأرصدة أو تأخير في التسوية. لذلك تعد سلامة السجل، ووضوح المسؤوليات، ومراقبة الطرف الثالث عناصر أساسية في هذا النموذج.
وفي هذا الصدد، يرتبط هذا النموذج بانتشار التقانة المالية، والمصرفية الإلكترونية، والخدمات المصرفية المفتوحة. كما يرتبط بمفهوم التمويل المدمج، حيث تظهر الخدمة المالية داخل خدمة غير مالية. ومن أمثلة ذلك تطبيقات التجارة الإلكترونية، ومنصات العمل الحر، وبرامج إدارة الأعمال.
التطبيقات
كذلك، وتستعمل كذلك في إصدار بطاقات الدفع. فقد تصدر شركة بطاقة تحمل علامتها التجارية. ويقف خلف البطاقة بنك مصدر، وشبكة دفع، ومعالج معاملات. وتبدأ العملية بطلب إنشاء بطاقة من التطبيق. ثم ترسل واجهة برمجة التطبيقات الطلب إلى نظام إدارة البطاقات. ثم تحدد الأنظمة نوع البطاقة، وحدود الإنفاق، وقواعد المصادقة، وحالة الإيقاف. ويكون المخرج بطاقة افتراضية أو بطاقة مادية قابلة للاستخدام في أنظمة الدفع. ومن أمثلة ذلك بطاقة أوبر برو لسائقي أوبر في الولايات المتحدة. فالواجهة داخل منظومة أوبر، بينما تصدر البطاقة عبر البنك وتعمل على شبكة ماستركارد.
من جهة ثانية، وتظهر الصيرفة بوصفها خدمة في القروض المدمجة. فقد تعرض منصة قرضًا عند نقطة بيع أو داخل تطبيق إدارة أعمال. ويرسل التطبيق بيانات الطلب إلى البنك أو المقرض المرخص. وتشمل البيانات قيمة الشراء، وبيانات العميل، وسجل التعامل، ومؤشرات القدرة على السداد. ثم يقيّم النظام الائتمان والتمويل والمخاطر. ويظهر المخرج في صورة موافقة، أو عرض تمويل معدل، أو رفض. ومن أمثلة ذلك شركة أفيرم في سان فرانسيسكو، التي أسسها ماكس ليفشين. وتظهر القروض للمشتري داخل متجر أو تطبيق شراء، بينما ترتبط بعض منتجاتها المصرفية أو التمويلية بشركاء مرخصين مثل بنك كروس ريفر.
وفي هذا الصدد، تستعمل الصيرفة بوصفها خدمة في إصدار الحسابات الرقمية. فقد تقدم منصة غير مصرفية حسابًا مصرفيًا لعملائها. ويحتفظ بنك مرخص بالبنية القانونية والتشغيلية للمنتج. ويبدأ المسار بطلب فتح حساب داخل التطبيق. ثم تنتقل بيانات العميل إلى أنظمة التحقق والامتثال. ثم ينشأ رقم حساب أو معرّف داخلي للعميل. وتظهر النتيجة في واجهة المنصة باسم تجاري مختلف. ومن أمثلة ذلك حساب شوبيفاي بالانس لتجار شوبيفاي في الولايات المتحدة. وتظهر الخدمة للمتجر وصاحب العمل داخل لوحة، بينما تظهر بيانات الحساب في بعض السياقات باسم البنك مزودًا للخدمات المصرفية.
من جانب آخر، وتستعمل الصيرفة بوصفها خدمة في برامج الشركات. فقد تقدم منصة موارد بشرية حسابات أجور للموظفين. وقد تقدم منصة تجارة إلكترونية حسابات للبائعين. ويصدر المدخل من نظام الرواتب أو لوحة البائع. ثم تنتقل الأوامر إلى نظام الحسابات والمدفوعات. ثم تعود النتيجة في صورة دفع راتب، أو تسوية مبيعات، أو إظهار رصيد مستحق.
إضافةً إلى ذلك، كما تظهر في المحافظ الرقمية. فقد تخزن المحفظة قيمة رقمية. وقد تربط حسابًا مصرفيًا أو بطاقة دفع. وتحتاج المحفظة إلى نظام أرصدة، وتسوية، ومراقبة احتيال، وضوابط امتثال. ويبدأ المسار بإضافة رصيد أو ربط وسيلة دفع. ثم يتحقق النظام من المصدر والحدود. ثم يسجل الحركة في سجل العمليات. ويظهر المخرج في رصيد قابل للدفع أو التحويل.
النطاق
من جهة ثانية، يتكون النطاق العملي من أربع طبقات. الطبقة الأولى هي البنك المرخص. والطبقة الثانية هي مزود البنية أو الوسيط التقني. والطبقة الثالثة هي الشركة التي تواجه العميل. والطبقة الرابعة هي المستعمل النهائي. ويبدأ المسار بطلب من المستعمل. ثم تنقله الشركة إلى الوسيط أو البنك عبر واجهات برمجة التطبيقات. ثم تفحص الأنظمة الهوية والرصيد والحدود والمخاطر. ثم يعود المخرج في صورة قبول، أو طلب تحقق إضافي، أو رفض.
وفي هذا الصدد، يشمل فتح حسابات مصرفية، وإصدار بطاقات دفع، وتقديم قروض صغيرة، ومعالجة مدفوعات، وإنشاء محافظ رقمية. ويشمل كذلك خدمات التحقق من الهوية، ومراقبة المعاملات، وإعداد تقارير الامتثال.
وعلى صعيد آخر، يتعامل البنك في بعض النماذج مع المنصة غير المصرفية مباشرة. ويدخل مزود وسيط بينهما في نماذج أخرى. ويوفر هذا الوسيط سجلًا فرعيًا للمعاملات، أو واجهات برمجة، أو أدوات امتثال، أو نظامًا لإدارة البطاقات والحسابات. وتساعد هذه الطبقة على فصل واجهة العميل عن البنية المصرفية الخلفية. ويسبب ضعف المطابقة بين السجلات تضاربًا في الأرصدة أو تأخيرًا في التسوية.
الخلفية
من جانب آخر، ظهرت في سياق رقمنة البنوك خلال أواخر القرن العشرين وبدايات القرن الحادي والعشرين. انتقلت البنوك من الفروع والأنظمة المغلقة إلى القنوات الرقمية. ثم ظهرت شركات التقانة المالية بوصفها واجهات رقمية للخدمات المالية. واحتاجت هذه الشركات إلى بنية مصرفية مرخصة لتقديم الحسابات والبطاقات والمدفوعات.
ومن ناحية أخرى، ساعدت واجهات برمجة التطبيقات على هذا التحول. فالمدخل يكون طلبًا من تطبيق العميل. ثم تنتقل البيانات إلى نظام البنك أو مزود البنية. ثم تفحص الأنظمة الهوية والرصيد والحدود والمخاطر. ويخرج الرد في صورة فتح حساب، أو طلب بطاقة دفع، أو إرسال دفعة، أو الاستعلام عن رصيد. ويسبب تعطل الواجهة تأخيرًا في تنفيذ الطلب أو إظهار نتيجة غير محدثة.
من جانب آخر، في الاتحاد الأوروبي، ارتبطت البيئة التنظيمية بتوجيه خدمات الدفع الثاني PSD2. صدر التوجيه تنفيذيا (EU) 2015/2366 عن البرلمان الأوروبي ومجلس الاتحاد الأوروبي في 25 نوفمبر 2015. وشرح البنك المركزي الأوروبي في 13 مارس 2018 أن التوجيه يدعم المنافسة والابتكار في مدفوعات التجزئة. وربط البنك المركزي الأوروبي التوجيه كذلك بأمن المعاملات وحماية بيانات المستهلكين.
من جانب آخر، وفي الولايات المتحدة، ازداد الاهتمام التنظيمي بترتيبات البنوك مع شركات التقنية المالية. أصدرت شركة تأمين الودائع الفيدرالية، ومجلس الاحتياطي الفيدرالي، ومكتب مراقب العملة، بيانًا مشتركًا في 25 يوليو 2024. تناول البيان ترتيبات تقديم منتجات وخدمات الودائع عبر أطراف ثالثة للمستعملين النهائيين. وركز البيان على مخاطر السجلات، وإدارة الطرف الثالث، وحماية العميل، وممارسات إدارة المخاطر.
الأسس
كذلك، تقوم على مبدأ الفصل بين الترخيص والواجهة. يبقى الترخيص المصرفي عند البنك أو المؤسسة المالية المرخصة. وتظهر تجربة المستعمل داخل تطبيق الشركة الشريكة أو موقعها. وتربط بين الجانبين طبقة تقنية ورقابية. وتحدد هذه الطبقة مسار الطلب، وصلاحيات الوصول، ومسؤوليات التشغيل.
وفي هذا الصدد، تمثل البيانات أساس التشغيل. وتشمل بيانات العميل، وبيانات الحساب، وبيانات البطاقة، وبيانات المعاملة. وتحتاج هذه البيانات إلى ضوابط خصوصية، وصلاحيات وصول، وسجلات تدقيق. وتدخل ضوابط أمن البيانات في حماية البيانات أثناء النقل والتخزين. ويسبب ضعف الصلاحيات أو السجلات خللًا في التتبع أو كشفًا غير مصرح به للبيانات.
إضافةً إلى ذلك، يمثل الترخيص أساس الثقة القانونية. فالبنك المرخص يملك حق تقديم خدمات مصرفية محددة. وتستعمل الشركة غير المصرفية هذا الحق ضمن عقد وشروط تشغيل. وتصبح العلاقة بين الطرفين علاقة تشغيل وامتثال وإشراف. وتظهر هذه العلاقة في اتفاقات مستوى الخدمة، ومراجعة المخاطر، وآليات الإبلاغ عن الأعطال.
كذلك، تبدأ الآلية بمدخل يصدر من تطبيق العميل. وقد يكون المدخل طلب فتح حساب، أو إصدار بطاقة، أو تنفيذ دفعة. ثم يمر الطلب عبر واجهة برمجة تطبيقات. وتفحص الأنظمة الخلفية هوية العميل، وحالة الحساب، وحدود المخاطر، وقواعد الامتثال. ثم يعود المخرج في صورة قبول، أو طلب تحقق إضافي، أو رفض معاملة.
إضافةً إلى ذلك، تمثل الواجهة البرمجية قناة التنفيذ. فهي تستقبل الطلب من تطبيق العميل. ثم تمرره إلى نظام البنك أو مزود البنية. وفيما بعد تعيد النتيجة إلى المنصة. وقد تكون النتيجة فتح حساب، أو تأكيد دفع، أو تعليق عملية، أو رفض معاملة. ويسبب تعطل الواجهة تأخيرًا في الرد أو اختلافًا بين حالة الطلب وحالة السجل.
علاوةً على ذلك، يمثل دفتر الأستاذ قلب الآلية المحاسبية. فهو يسجل الرصيد، والحركة، والتسوية، والملكية. وقد يوجد دفتر الأستاذ داخل البنك. وقد يوجد سجل فرعي لدى مزود وسيط. وقد تتوزع السجلات بين أكثر من نظام. وتحتاج هذه البنية إلى مطابقة مستمرة بين سجل البنك وسجل المنصة. ويسبب ضعف المطابقة تضاربًا في الأرصدة أو تأخيرًا في التسوية.
الأثر
من جهة ثانية، ويظهر الأثر التنظيمي في متابعة ترتيبات البنوك مع الأطراف الثالثة. فقد دفعت هذه الترتيبات المنظمين إلى التركيز على إدارة المخاطر، وحوكمة الشراكات، وحماية المستهلك، وسلامة السجلات. وتبدأ الرقابة من تحديد مسؤولية كل طرف. ثم تنتقل إلى فحص العقود، ومراجعة التقارير، واختبار المطابقة، ومتابعة الحوادث. ويظهر ذلك في بيانات الجهات المصرفية الأمريكية عن ترتيبات تقديم منتجات وخدمات الودائع عبر أطراف ثالثة.
علاوةً على ذلك، أثرت الصيرفة بوصفها خدمة في طريقة توزيع المنتجات المصرفية. فقد صار البنك قادرًا على الوصول إلى عملاء عبر منصات خارجية. وصارت الشركة غير المصرفية قادرة على إضافة خدمة مالية إلى منتجها الأساسي. ويبدأ الأثر من واجهة العميل. ثم ينتقل إلى التسجيل، والتحقق، وفتح الحساب، وتنفيذ العملية. ويظهر المخرج في خدمة مالية تعمل داخل تطبيق غير مصرفي.
وفي هذا الصدد، ساعد النموذج على توسع التمويل المدمج. فقد أصبحت الخدمة المالية تظهر في سياق شراء، أو دفع أجور، أو إدارة متجر، أو استعمال تطبيق أعمال. ويدخل الطلب من نقطة العمل نفسها. ثم تنتقل البيانات إلى البنك أو مزود البنية عبر واجهات برمجة التطبيقات. ثم يعود القرار إلى المنصة في صورة دفع، أو تمويل، أو رصيد، أو تسوية. ويقل احتكاك العميل مع القنوات المصرفية التقليدية.
- انظر كذلك
- تقانة مالية
- خدمات مالية
- مصرفية إلكترونية
- واجهة برمجة التطبيقات
- واجهة برمجة التطبيقات المفتوحة
- مصرف
- حساب مصرفي
- بطاقة دفع
- قرض
- إدارة المخاطر
- حوسبة سحابية
- مصادقة
- المراجع
- مصادر إضافية
وعلى صعيد آخر، غيّر النموذج العلاقة بين البنوك وشركات التقانة المالية. فقد صار البنك مزود بنية، أو شريك امتثال، أو حامل ترخيص. وصارت شركة التقنية المالية واجهة توزيع وخبرة مستعمل. ويقيس البنك أثر الشراكة بعدد الحسابات، وحجم المعاملات، وسلامة السجلات. وتقيس المنصة الأثر بزمن التسجيل، ونسبة قبول الطلبات، ومعدل إكمال العمليات.
صفحة البنك المركزي الأوروبي عن PSD2
ملف Banking as a Service - Infographics.jpg في ويكي كومنز
ملف Extended Banking as a Service Stack.jpg في ويكي كومنز
الطرق والآلية
علاوةً على ذلك، تبدأ العملية عادة بتسجيل العميل داخل تطبيق الشركة الشريكة. ويكون المدخل جهازًا مثل هاتف ذكي أو متصفح ويب. ويرسل التطبيق بيانات الهوية إلى خادوم التطبيق. وتشمل البيانات الاسم، وتاريخ الميلاد، ورقم الوثيقة، ورقم الهاتف، والبريد الإلكتروني. وترسل الجلسة كذلك عنوان الشبكة، ومعرّف الجهاز، والطابع الزمني، ومعرّف الطلب. وتنتقل البيانات بصيغة تبادل مثل JSON عبر بروتوكول نقل النصوص الترابطية.
من جانب آخر، تستعمل البنية أجهزة وبرامج متخصصة. وتشمل الأجهزة الهاتف الذكي، وخادوم التطبيق، وخادوم قاعدة البيانات، وبوابة الواجهة البرمجية، ووحدة أمن العتاد المعيارية. وتشمل البرامج نظام إدارة الهوية، ونظام إدارة قاعدة البيانات، ومحرك القواعد، ومحرك المخاطر، ونظام إدارة البطاقات، ونظام تسجيل الأحداث. وتستعمل بعض البنى حوسبة سحابية وحاويات تشغيل. وتستعمل بنى أخرى مركز بيانات مصرفيًا داخليًا. وتحدد السياسة الرقابية مكان حفظ البيانات ومفاتيح التشفير.
وفي السياق ذاته، تدخل البيانات فيما بعد إلى طبقة التحقق. وتتكون هذه الطبقة من نظام إدارة الهوية، ومحرك قواعد، وقاعدة بيانات، وسجل تدقيق. ويمر الطلب عبر فحص اعرف عميلك. ويقارن الفحص بيانات العميل بوثائق الهوية، وقوائم العقوبات، وقواعد الأهلية، وسجلات المخاطر. وقد يستعمل النظام نموذجًا إحصائيًا لتقدير درجة المخاطرة. وتكتب النتيجة في سجل أحداث قابل للمراجعة.
وفي هذا الصدد، تحتاج البنية كذلك إلى مطابقة حسابية. تقارن المطابقة بين رصيد التطبيق، ورصيد الوسيط، ورصيد البنك. ويستعمل النظام معرّفًا فريدًا لكل عملية. وتستعمل الأنظمة طوابع زمنية وسجلات تدقيق لتتبع المسار. وتقوم المطابقة على معادلة تشغيلية مبسطة: حيث يمثل رصيد الإغلاق. ويمثل رصيد الافتتاح. وتمثل القيود الدائنة. وتمثل القيود المدينة. وترتبط هذه الفكرة بمبدأ القيد المزدوج ودفتر الأستاذ العام. ويبدأ التحقيق عند ظهور فرق بين السجلات. وقد ينتج الفرق من طلب مكرر، أو رسالة متأخرة، أو عملية معلقة، أو اختلاف توقيت بين المنصة والبنك. ويتحول فرق السجل إلى خطر تشغيلي عند استمراره عبر دورة تسوية كاملة. وترتبط هذه الفكرة بمبدأ القيد المزدوج ودفتر الأستاذ العام. ويبدأ التحقيق عند ظهور فرق بين السجلات. وقد ينتج الفرق من طلب مكرر، أو رسالة متأخرة، أو عملية معلقة، أو اختلاف توقيت بين المنصة والبنك. ويتحول فرق السجل إلى خطر تشغيلي عند استمراره عبر دورة تسوية كاملة.
كذلك، تدخل المعاملة كذلك إلى محرك المخاطر. ويحسب المحرك عدد العمليات في نافذة زمنية. وقد يستعمل الصيغة: وتمثل عدد العمليات خلال مدة محددة. ويقارن النظام العدد بحد يومي أو حد قصير المدى. وقد يقيس النظام انحراف قيمة العملية عن سلوك العميل السابق. وتستعمل بعض الأنظمة الصيغة المعيارية: ويمثل قيمة العملية. ويمثل متوسط عمليات العميل. ويمثل تشتت القيم السابقة.
إضافةً إلى ذلك، تتحقق الأنظمة فيما بعد من الرصيد والحدود. ويحسب النظام الرصيد المتاح بصيغة تشغيلية: حيث يمثل الرصيد المتاح. ويمثل الرصيد الدفتري. وتمثل الحجوزات المعلقة. ويمثل الائتمان المتاح. ويقارن النظام مبلغ العملية بالرصيد المتاح. وتنتقل العملية إلى التنفيذ عند تحقق الشرط:
كذلك، تحتاج كل معاملة إلى مراقبة امتثال. وتفحص المراقبة البلد، والمستفيد، والتكرار، والقيمة، ونوع الجهاز. وتدخل هذه البيانات إلى نظام مراقبة مكافحة غسل الأموال. وقد يطابق النظام اسم المستفيد مع قوائم مراقبة. وقد يطلب النظام فحصًا إضافيًا عند ارتفاع درجة المخاطرة. ويزيد كل فحص زمن الاستجابة. وتؤدي العتبات الواسعة إلى مرور عمليات خطرة. وتؤدي العتبات الضيقة إلى زيادة الرفض والتنبيهات.
وفي هذا السياق، بعد قبول العميل، ينشأ حساب أو منتج مالي. ينشئ النظام معرّفًا للعميل. ثم ينشئ معرّفًا للحساب. ثم يربط الحساب بالبنك المرخص والمنصة الشريكة. وتخزن هذه البيانات في قاعدة بيانات أو في سجل مصرفي داخلي. وقد تستعمل الأنظمة لغة الاستعلامات المهيكلة لاسترجاع السجلات وتحديثها. وتظهر الواجهة التجارية داخل التطبيق. وتحفظ البنية المصرفية الرصيد والقيود والتسويات.
وفي هذا الصدد، ثم تبدأ مرحلة المعاملات. يطلب المستعمل دفعًا أو تحويلًا أو إصدار بطاقة دفع. يحمل الطلب مبلغ العملية، والعملة، ومعرّف الحساب، ومعرّف المستفيد، ومفتاح منع التكرار. ويمر الطلب عبر بوابة واجهة برمجة التطبيقات. وتتحقق البوابة من رمز التخويل، وصيغة الرسالة، وصلاحية الجلسة. وقد يستعمل التخويل بروتوكول أوث أو رمز وصول مماثل. وتحمي قناة الاتصال عادة بطبقة تعمية وشهادات رقمية.
من جانب آخر، يمكن تمثيل قرار القبول بدرجة مخاطرة. وتجمع الدرجة عناصر متعددة في صيغة موزونة: ويمثل عاملًا مثل بلد الإقامة أو نوع الوثيقة أو نمط الجهاز. ويمثل وزن ذلك العامل في القرار. ويقارن النظام الدرجة بعتبة تشغيلية: ويصدر المخرج في صورة قبول، أو طلب وثيقة إضافية، أو إحالة إلى مراجعة بشرية.
التعريف
وفي هذا الصدد، تعني الصيرفة بوصفها خدمة تقديم وظيفة مصرفية عبر طبقة تقنية قابلة للدمج. وتقابل التسمية العربية العبارة الإنجليزية Banking as a Service. وتتكون العبارة الإنجليزية من ثلاثة عناصر. يشير لفظ Banking إلى النشاط المصرفي. وتشير عبارة as a Service إلى طريقة تقديم الوظيفة بوصفها خدمة قابلة للتشغيل والدمج. وتنقل العربية هذا المعنى بتركيب كخدمة. وتؤدي الكاف هنا معنى نمط التقديم أو الصفة التشغيلية.
وفي هذا الصدد، ظهر تركيب كخدمة في بيئات التقنية والحوسبة. ويستعمل هذا التركيب في عبارات مثل البرمجيات كخدمة والبنية التحتية كخدمة. ثم انتقل إلى المجال المالي مع توسع التقانة المالية والأنظمة القابلة للربط. وفي هذا السياق تعني الخدمة وظيفة تشغيلية قابلة للإتاحة عند الطلب. وتعني المصرفية مجموعة وظائف مثل الحسابات والمدفوعات والبطاقات والائتمان.
علاوةً على ذلك، تعرض الشركة غير المصرفية المنتج المصرفي أمام العميل. وقد تدير الشركة واجهة الاستخدام أو خدمة العملاء. ويحتفظ البنك المرخص بالمسؤوليات الجوهرية. وتشمل هذه المسؤوليات حفظ الودائع، وإصدار الحسابات، وإدارة السيولة، والوفاء ببعض متطلبات التنظيم المالي والامتثال. وقد يسبب غموض المسؤوليات أخطاء في السجلات. وقد يسبب كذلك تأخيرًا في التسوية أو ضعفًا في حماية العميل.
وفي هذا السياق، تبدأ الوظيفة عادة من بنك أو مؤسسة مالية مرخصة. ثم تنتقل إلى شركة شريكة عبر واجهات برمجة التطبيقات. ويصدر مدخل العملية من المستعمل داخل تطبيق أو موقع. وتعالج الأنظمة الخلفية الطلب وفق قواعد الهوية والرصيد والمخاطر والامتثال. ثم يظهر المخرج في صورة فتح حساب، أو إصدار بطاقة دفع، أو تنفيذ دفعة، أو رفض معاملة.
وعلى صعيد آخر، تمثل المصرفية الإلكترونية قناة رقمية يقدم فيها البنك خدماته مباشرة إلى العميل. وتمثل الصيرفة بوصفها خدمة بنية شراكة تظهر فيها الخدمة المصرفية داخل منصة طرف ثالث. ويقع الفرق الرئيس في موضع الواجهة. ففي المصرفية الإلكترونية تتبع الواجهة البنك. وفي الصيرفة بوصفها خدمة تتبع الواجهة الشركة الشريكة.
القيود والمخاطر
من جانب آخر، وتظهر مخاطر السمعة على البنك والمنصة معًا. فقد يؤدي ضعف خدمة العميل إلى شكاوى تنظيمية أو تغطية إعلامية. وقد يؤدي ضعف إشراف البنك إلى مراجعة رقابية أو قيود على الشراكة. وتدخل هذه المخاطر ضمن إدارة المخاطر. ويبدأ التحكم بها من تحديد المسؤوليات. ثم يستمر عبر مؤشرات أداء، وتقارير حوادث، واختبارات دورية، ومراجعة للعقود.
من جانب آخر، وتظهر مخاطر السجلات عند تعدد الأنظمة. فقد يحتفظ البنك بسجل رئيسي. وقد تحتفظ المنصة أو الوسيط بسجل فرعي. وتحتاج الأنظمة إلى معرّف موحد لكل معاملة. وتحتاج كذلك إلى طوابع زمنية وسجلات تدقيق. وتظهر مخاطر التشغيل عند تعطل مزود وسيط. فقد تتوقف واجهات البرمجة. وقد تتأخر المدفوعات. وقد يتعطل وصول العميل إلى أمواله. ويبدأ أثر العطل من فشل الطلب. ثم يظهر في تأخر الرد أو توقف التسوية. ثم ينتقل إلى خدمة العملاء والتقارير الرقابية. وتحتاج البنية إلى خطط استمرارية، وخطط خروج، وآلية نقل خدمة.
ومن جهة أخرى، تظهر مخاطر الامتثال عند توزيع المسؤوليات بين أكثر من جهة. فقد يرى العميل واجهة تقنية داخل تطبيق تجاري. ويكون المنتج في الخلفية منتجًا مصرفيًا يخضع لقواعد اعرف عميلك، ومكافحة غسل الأموال، وحماية المستهلك. ويبدأ الفحص من بيانات العميل. ثم ينتقل إلى التحقق من الهوية، ومصدر الأموال، وسلوك المعاملات. ويخرج القرار في صورة قبول، أو تنبيه، أو طلب معلومات إضافية، أو إيقاف معاملة.
من جهة ثانية، ترتبط الصيرفة بوصفها خدمة بمخاطر الطرف الثالث. فقد يعتمد البنك على شركة أو أكثر لتقديم واجهة العميل. وقد يعتمد عليها كذلك في حفظ سجلات فرعية أو معالجة معاملات. وتبدأ المخاطرة من توزيع العمل بين البنك والمنصة والوسيط. ثم تنتقل إلى العقود، والصلاحيات، والسجلات، وقنوات الإبلاغ. وتحتاج العلاقة إلى عناية واجبة، وعقود واضحة، ومراقبة مستمرة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟