الصناعة في فلسطين
المحتويات
- صناعة الحجر والرخام
- التوزيع الجغرافي
- الصناعات الغذائية
- المناطق الصناعية
- الصناعات النسيجية والملابس
- المؤشرات الاقتصادية
- التجارة والصادرات
- البيئة والاستدامة
- التعدين واستغلال المحاجر
- التحديات
- زجاج الخليل
- المؤسسات والتنظيم
- التشغيل والمهارات
- الصناعات التحويلية
- الطاقة والمياه والخدمات الصناعية
- الخلفية التاريخية
- البنية القطاعية
- الصناعات الدوائية والكيميائية
- آفاق التطوير
- الصناعات التقليدية والحرفية
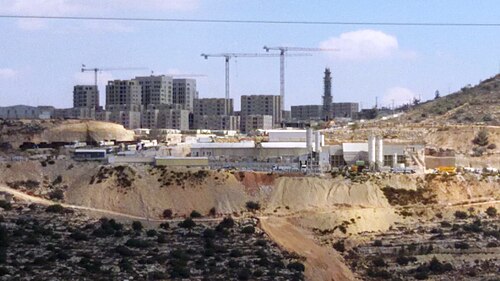
قبل الخوض في التفاصيل، الصناعة في فلسطين هي مجموعة الأنشطة الإنتاجية المرتبطة باقتصاد فلسطين، وتشمل في التصنيفات الإحصائية المستعملة في الرقم القياسي لكميات الإنتاج الصناعي أنشطة التعدين واستغلال المحاجر والصناعات التحويلية وإمدادات الكهرباء والغاز والمياه والصرف الصحي وإدارة النفايات. وتضم الصناعة الفلسطينية مزيجًا من المنشآت الصغيرة والمتوسطة والورش العائلية والقطاعات التحويلية الموجهة للسوق المحلية، إلى جانب فروع ذات حضور تصديري أو شبه تصديري مثل الحجر والرخام والصناعات الغذائية والنسيج والملابس والصناعات الدوائية وبعض الصناعات التقليدية. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
ومن جهة أخرى، يرتبط تطور الصناعة الفلسطينية بالبنية السياسية والاقتصادية في الأراضي الفلسطينية، وبعوامل الوصول إلى الأرض والموارد والمعابر والأسواق الخارجية. وتُظهر تقارير اقتصادية دولية أن القيود على الحركة والوصول، وتجزئة السوق بين الضفة الغربية وقطاع غزة والقدس الشرقية، وتضرر البنية التحتية، وارتفاع تكاليف الإنتاج، عوامل مؤثرة في القدرة الصناعية والتنافسية.
صناعة الحجر والرخام
وعلى صعيد آخر، تؤكد الدراسات المتخصصة أن القطاع ذو أثر اقتصادي واجتماعي مهم من حيث التشغيل والقيمة المضافة والصادرات، لكنه يواجه تحديات بيئية وصحية وتنظيمية، منها مخلفات القص والطين الحجري والغبار واستهلاك المياه والحاجة إلى تحسين إدارة المحاجر والمخلفات الصناعية. كما ترتبط قدرة القطاع على التوسع بعوامل التخطيط المكاني والتراخيص والوصول إلى الأراضي والطرق، وهي قضايا تتقاطع مع القيود الأوسع على النشاط الاقتصادي في أجزاء من الضفة الغربية.
وعلى صعيد آخر، تعد صناعة الحجر والرخام من أبرز الصناعات الفلسطينية، لارتباطها بتوافر الحجر الجيري وبالطلب المحلي والخارجي على مواد البناء والكسوة. وتشمل هذه الصناعة المحاجر والمناشير ومصانع القص والتلميع والتشطيب، وتنتشر بصورة بارزة في جنوب الضفة الغربية، خاصة في محيط الخليل وبيت لحم.
التوزيع الجغرافي
من جهة ثانية، يتوزع النشاط الصناعي الفلسطيني بين الضفة الغربية وقطاع غزة، مع تفاوت في طبيعة القطاعات وحجم المنشآت. ففي الضفة الغربية تنتشر صناعات الحجر والرخام في جنوبها، ولا سيما في محافظتي الخليل وبيت لحم، كما توجد أنشطة غذائية ودوائية ومعدنية وبلاستيكية ونسيجية في محافظات مثل محافظة رام الله والبيرة ومحافظة نابلس ومحافظة جنين ومحافظة طولكرم ومحافظة الخليل.
كذلك، تؤدي المدن والبلدات الصناعية والكتل الإنتاجية المحلية دورًا في توزيع النشاط؛ فبعض الصناعات تتجمع قرب الأسواق الحضرية أو الطرق الرئيسية، بينما تتجمع صناعات أخرى قرب مصادر المواد الخام أو المهارات التقليدية. ويظهر ذلك في علاقة الحجر والرخام بمناطق المحاجر، وفي علاقة الزجاج والخزف بمدينة الخليل، وفي علاقة التطريز والملابس بالورش المنزلية والصغيرة المنتشرة في مناطق مختلفة.
من جهة ثانية، في قطاع غزة، ارتبطت الصناعة تاريخيًا بمنشآت غذائية ونسيجية وبلاستيكية ومعدنية وخشبية وورش صغيرة، إضافة إلى منطقة غزة الصناعية. إلا أن الإغلاقات المتكررة وتضرر البنية التحتية ونقص الطاقة والمواد الخام أدت إلى إضعاف القدرة الإنتاجية للقطاع الصناعي هناك، وتفاقم ذلك بعد حرب 2023 وما أعقبها من تعطل واسع في المنشآت الإنتاجية.
الصناعات الغذائية
ومن ناحية أخرى، تعد الصناعات الغذائية من الفروع التحويلية القريبة من الزراعة الفلسطينية ومن الاستهلاك المحلي، وتشمل تصنيع وتعبئة منتجات مثل الزيوت والألبان والمعلبات والمخبوزات والمشروبات والحلويات. ويجعل الارتباط بالمنتج الزراعي المحلي بعض هذه الصناعات ذات علاقة مباشرة بالمواسم الزراعية، ولا سيما زيت الزيتون والتمور والخضروات والفواكه ومنتجات الألبان.
وفي هذا الصدد، تؤدي الصناعات الغذائية دورًا في تحويل الإنتاج الزراعي إلى منتجات أطول عمرًا وأكثر قابلية للتسويق، إلا أن هذا الدور يتأثر بتذبذب توفر المواد الخام، وبكلفة الطاقة والتبريد والتغليف، وبمتطلبات سلامة الغذاء، وبإمكانية الوصول إلى الأسواق بين الضفة الغربية وقطاع غزة والأسواق الخارجية.
المناطق الصناعية
في هذا الإطار، سعت السياسات الاقتصادية الفلسطينية إلى تطوير مناطق صناعية ومناطق حرة لجذب الاستثمار وتنظيم النشاط الصناعي وتوفير بنية تحتية أفضل للمصانع. وتشمل التجارب المذكورة في الأدبيات الاقتصادية منطقة غزة الصناعية، ومنتزه أريحا الصناعي الزراعي، ومنطقة جنين الصناعية الحرة، ومنطقة بيت لحم الصناعية، ومنطقة ترقوميا الصناعية المخطط لها أو قيد التطوير في مراحل مختلفة.
وفي السياق ذاته، تُعتبر منطقة غزة الصناعية أولى المناطق الصناعية الفلسطينية وفق دراسة معهد أبحاث السياسات الاقتصادية الفلسطيني، إذ بُنيت عام 1997 وبدأت العمل عام 1999، واستهدفت صناعات مثل الأغذية والبلاستيك والمعادن والملابس والنسيج، مع بنية تتضمن مساحات صناعية وخدمات بنية تحتية ومرافق مساندة. وارتبط منتزه أريحا الصناعي الزراعي بمبادرة يابانية للتنمية في أريحا ووادي الأردن، وركز في مرحلته الأولى على الصناعات الزراعية والأنشطة المرتبطة بها قبل التوسع إلى أنشطة صناعية أخرى.
كذلك، ترتبط المناطق الصناعية بفرص محتملة لخلق فرص عمل وزيادة الصادرات وجذب الاستثمار، لكنها تتأثر بعوامل الأرض والتصاريح والحركة والوصول. وتشير تقارير مكتب الرباعية إلى أن الوصول المحدود إلى الأراضي، ولا سيما في المنطقة المصنفة «ج» في الضفة الغربية، يمثل عقبة رئيسية أمام تطوير الاقتصاد الفلسطيني، وأن تخصيص أراضٍ مناسبة للمناطق الصناعية يحتاج إلى حركة فعالة للسلع والمعدات والعمال.
الصناعات النسيجية والملابس
علاوةً على ذلك، تشمل الصناعات النسيجية والملابس في فلسطين منشآت صغيرة ومتوسطة تعمل في الخياطة والتفصيل والتطريز والملابس الجاهزة وبعض مدخلات النسيج. وتوضح دراسة عن القطاعات التقليدية أن قطاعي النسيج والملابس والأحذية والجلود يمثلان جزءًا مهمًا من البنية الصناعية التقليدية، وأن مساهمتهما لا تقتصر على الإنتاج بل تمتد إلى التشغيل والحفاظ على مهارات حرفية متراكمة.
إضافةً إلى ذلك، يواجه هذا الفرع منافسة من الواردات ومن المنتجات منخفضة الكلفة، كما يتأثر بارتفاع كلفة المواد الخام وضعف الاستثمار في التصميم والتسويق والتكنولوجيا. وتزداد أهمية تحديث هذا القطاع عندما يرتبط الإنتاج بالهوية الثقافية الفلسطينية، مثل التطريز الفلسطيني والملابس التقليدية، لأن القيمة المضافة هنا لا تقوم فقط على المادة الخام بل على التصميم والعمل اليدوي والقدرة على الوصول إلى أسواق متخصصة.
المؤشرات الاقتصادية
وفي هذا السياق، تقدر بعض الدراسات القطاعية أن الصناعة الفلسطينية تسهم بنحو ملحوظ في الناتج والتشغيل، لكنها تشير في الوقت نفسه إلى أن قدرة القطاع على خلق قيمة مضافة أعلى ترتبط بتحديث التكنولوجيا، وتطوير المهارات، وتحسين بيئة الأعمال، ورفع جودة المنتجات، وتوسيع الوصول إلى الأسواق.
وفي السياق ذاته، يستعمل الرقم القياسي لكميات الإنتاج الصناعي لقياس التغير في حجم الإنتاج الصناعي الحقيقي، ويغطي التعدين والمحاجر والصناعة التحويلية وإمدادات الكهرباء والغاز والمياه والصرف والنفايات وفق التصنيف الإحصائي المعتمد. وبلغ الرقم القياسي العام للإنتاج الصناعي في فلسطين، على أساس سنة 2019 = 100، نحو 80.01 في عام 2024، بانخفاض نسبته 19.84% مقارنة بعام 2023. وفي سنة 2025 بلغ المؤشر 82.72، بزيادة نسبتها 3.39% مقارنة بعام 2024، مع زيادة في الصناعة التحويلية وإمدادات الكهرباء والغاز، وانخفاض في المياه والصرف والنفايات والتعدين والمحاجر.
كذلك، يوضح تسلسل التغيرات السنوية في الرقم القياسي للإنتاج الصناعي أن القطاع عرف تذبذبًا واضحًا خلال العقد السابق؛ إذ سجل نموًا في أعوام مثل 2017 و2019 و2021 و2022، وتراجعًا في أعوام مثل 2020 و2023 و2024. ويعكس هذا التذبذب حساسية الإنتاج الصناعي للصدمات السياسية والاقتصادية والصحية، بما في ذلك جائحة كوفيد-19 والحرب في غزة والقيود على الحركة والتجارة.
من جانب آخر، أظهرت التقديرات الأولية للحسابات القومية أن الناتج المحلي الإجمالي في فلسطين بقي في سنة 2025 أقل من مستواه في 2023، رغم تسجيل زيادة في 2025 مقارنة بعام 2024. كما سجل نشاط الصناعة زيادة في الربع الرابع من 2025 مقارنة بالربع نفسه من 2024، بينما بقيت قطاعات أخرى مثل النقل والتخزين والبناء والزراعة في حالة تراجع خلال الفترة نفسها.
التجارة والصادرات
ومن ناحية أخرى، تتطلب زيادة الصادرات الصناعية تحسين الجودة والتعبئة والتغليف والمطابقة الفنية والمعايير الصحية والبيئية، إلى جانب تطوير التسويق والعلامات التجارية والوصول إلى التمويل. وفي القطاعات الصغيرة، قد يكون الانتقال إلى التصدير محدودًا بسبب صغر حجم الإنتاج وغياب الشبكات التسويقية وضعف القدرة على تحمل تكاليف الاعتماد والفحص والشحن.
ومن جهة أخرى، تعتمد صادرات الصناعة الفلسطينية على عدد محدود من القطاعات ذات القدرة النسبية على المنافسة، مثل الحجر والرخام وبعض المنتجات الغذائية والدوائية والبلاستيكية والملابس. ويعد الوصول إلى الأسواق عاملًا حاسمًا في تنافسية هذه الصادرات، لأن التأخير على المعابر وارتفاع كلفة النقل وعدم انتظام سلسلة الإمداد قد يضعف قدرة المنشآت على الالتزام بالمواعيد والكميات والمواصفات.
البيئة والاستدامة
وفي هذا الصدد، تطرح الصناعة الفلسطينية قضايا بيئية متعلقة باستهلاك المياه والطاقة وإدارة المخلفات الصناعية. ويظهر ذلك بوضوح في قطاع الحجر والرخام، حيث تنتج عمليات القص والتلميع كميات من المخلفات والغبار والطين الحجري، ما يتطلب سياسات للمعالجة وإعادة الاستخدام وتقليل الأثر الصحي والبيئي.
وفي هذا الصدد، تتزايد أهمية كفاءة الموارد والطاقة المتجددة في الصناعة، لأن ارتفاع كلفة الطاقة وانقطاعها يؤثران في تنافسية المنشآت. وتضع بعض البرامج التنموية الصناعة الخضراء والاقتصاد الدائري وكفاءة الموارد والإنتاج الأنظف ضمن أولويات التعافي الصناعي، خاصة في سياق إعادة بناء القدرات الإنتاجية بعد الصدمات.
التعدين واستغلال المحاجر
في هذا الإطار، يتركز نشاط التعدين واستغلال المحاجر في فلسطين بدرجة رئيسية في استخراج الحجر الجيري ومواد البناء، ويرتبط هذا النشاط بصناعة الحجر والرخام وبقطاع البناء. ويظهر التعدين والمحاجر كأحد مكونات الرقم القياسي الصناعي، لكنه أقل وزنًا من الصناعات التحويلية في هيكل المؤشر.
وفي السياق ذاته، يرتبط هذا النشاط بتوافر الحجر في مناطق متعددة من الضفة الغربية، ولا سيما في محافظات ذات حضور تاريخي لصناعة الحجر مثل محافظة الخليل ومحافظة بيت لحم. وتؤكد دراسات عن قطاع الحجر والرخام أن النشاط لا يقتصر على الاستخراج، بل يمتد إلى النشر والقص والتلميع والتشكيل والتصدير، بما يجعله سلسلة إنتاج صناعية مرتبطة بالمحاجر والورش والمصانع والأسواق الخارجية.
التحديات
ومن جهة أخرى، أما في قطاع غزة، فيمثل الدمار الواسع للمنشآت والبنية التحتية وتعطل سلاسل الإمداد وفقدان الوظائف تحديًا مركزيًا أمام أي تعافٍ صناعي. وتشير برامج التعافي الصناعي إلى أن إعادة تشغيل المنشآت تحتاج إلى إعادة تأهيل الأصول الإنتاجية، واستعادة الكهرباء والمياه والطرق، وإدماج المنشآت الصغيرة والمتوسطة في سلاسل الإمداد من جديد.
وفي هذا الصدد، تواجه الصناعة الفلسطينية مجموعة من التحديات البنيوية والتشغيلية. وتشمل هذه التحديات القيود على الحركة والوصول، وتجزئة السوق بين الضفة الغربية وقطاع غزة والقدس الشرقية، وصعوبة الوصول إلى الأرض في مناطق واسعة من الضفة الغربية، وتضرر البنية التحتية في غزة، وارتفاع تكاليف الطاقة والنقل، والاعتماد على مدخلات مستوردة، ومحدودية التمويل الصناعي طويل الأجل.
كذلك، تشمل التحديات كذلك صغر حجم المنشآت وضعف الاستثمار في البحث والتطوير والابتكار، ومحدودية القدرة على التقييس والاعتماد، وصعوبة الانتظام في التصدير. وفي القطاعات التقليدية، تؤدي المنافسة من الواردات وتغير الطلب وانخفاض السياحة إلى إضعاف قدرة الورش الصغيرة على الاستمرار أو التوسع.
زجاج الخليل
- وزارة الاقتصاد الوطني (فلسطين)
- الضفة الغربية
- قطاع غزة
المؤسسات والتنظيم
وفي هذا الصدد، تتأثر السياسات الصناعية كذلك بأطر تنموية دولية. فقد ركز برنامج الشراكة القطرية لمنظمة الأمم المتحدة للتنمية الصناعية لفلسطين 2025–2030 على الصناعة الخضراء والمستدامة، والسياسات والحوكمة الصناعية، وتطوير سلاسل القيمة التنافسية، والمهارات الصناعية والتشغيل، والتعافي الصناعي في غزة.
ومن جهة أخرى، توجد اتحادات قطاعية ضمن إطار القطاع الخاص، مثل اتحاد الصناعات الفلسطينية واتحادات فرعية متخصصة، منها اتحاد الحجر والرخام واتحادات للصناعات الغذائية والدوائية والجلدية والنسيجية وغيرها. وتؤدي هذه الاتحادات أدوارًا في تمثيل المنشآت، وتنسيق التدريب والمعارض، ومتابعة مشكلات السياسات والضرائب والمعابر والمواصفات.
كذلك، تتداخل في تنظيم الصناعة الفلسطينية مؤسسات حكومية واتحادات قطاعية وغرف تجارية وصناعية ومؤسسات تنموية. وتضطلع وزارة الاقتصاد الوطني والجهات المرتبطة بالاستثمار والمواصفات والمقاييس والمدن الصناعية بأدوار في تسجيل الشركات والتراخيص والسياسات الصناعية وحماية المستهلك وتشجيع الاستثمار وتنظيم المناطق الصناعية.
التشغيل والمهارات
من جهة ثانية، تسهم الصناعة في تشغيل العمالة الفلسطينية، ولا سيما في المنشآت الصغيرة والمتوسطة والورش العائلية. وتشير دراسات القطاعات التقليدية إلى أن قطاعات مثل النسيج والملابس والأحذية والجلود تستوعب أعدادًا من العاملين في منشآت صغيرة، وأن كثيرًا من هذه المنشآت يصنف ضمن المشروعات متناهية الصغر والصغيرة والمتوسطة.
من جهة ثانية، تواجه الصناعة فجوات في المهارات الفنية والإدارية، خصوصًا في مجالات الجودة والتصميم والصيانة والتشغيل الآلي والتسويق الرقمي والإدارة المالية. لذلك تركز برامج تنمية صناعية حديثة على التعليم والتدريب المهني والتقني، والتعلم في موقع العمل، وتنمية المهارات الرقمية والخضراء، وربط التدريب باحتياجات المنشآت لا باحتياجات سوق العمل العامة فقط.
الصناعات التحويلية
كذلك، تمثل الصناعات التحويلية المكون الأكبر في الرقم القياسي لكميات الإنتاج الصناعي الفلسطيني. ففي نشرات الإنتاج الصناعي لعام 2025 بلغ وزن الصناعة التحويلية 87.89% من إجمالي الصناعة في تركيبة المؤشر، وهو ما يبين ثقلها النسبي مقارنة بالتعدين والمحاجر وإمدادات الكهرباء والمياه ضمن التصنيف الإحصائي المستعمل.
وفي هذا الصدد، تشمل الصناعات التحويلية الفلسطينية فروعًا متعددة مثل الأغذية والمشروبات، والنسيج والملابس، والأحذية والجلود، والأثاث، والبلاستيك، والصناعات الكيميائية، والأدوية، والزجاج، والمنتجات المعدنية. وتختلف هذه الفروع في درجة التصدير والتشغيل والقيمة المضافة وحجم المنشآت، إذ تميل بعض القطاعات إلى الورش الصغيرة، بينما تحتاج قطاعات أخرى إلى تراخيص ومعايير جودة ورقابة فنية أعلى.
وفي هذا الصدد، تعتمد قطاعات تحويلية كثيرة على مواد خام مستوردة أو على مدخلات وسيطة تدخل عبر المعابر، وهو ما يجعل تكاليف الإنتاج ومواعيد التسليم مرتبطة باستقرار التجارة والنقل. كما تواجه المنشآت الصغيرة صعوبات في التمويل والتحديث التقني والتسويق، خصوصًا عند محاولة الانتقال من الإنتاج المحلي المحدود إلى الإنتاج القياسي القابل للتصدير.
الطاقة والمياه والخدمات الصناعية
من جانب آخر، تدخل إمدادات الكهرباء والغاز والبخار وتكييف الهواء، وإمدادات المياه والصرف الصحي وإدارة النفايات، ضمن مكونات الرقم القياسي الصناعي في التصنيف الإحصائي المستعمل. وتمثل هذه الأنشطة وزنًا أصغر من الصناعة التحويلية، لكنها ضرورية لاستمرار الإنتاج، لأن انتظام الطاقة والمياه وخدمات الصرف والنفايات شرط أساسي لعمل المصانع والورش.
كذلك، تعد كلفة الطاقة وعدم انتظام الإمداد، خاصة في قطاع غزة، من العوامل المؤثرة في الإنتاج الصناعي. كما أن إدارة النفايات الصناعية ومخلفات المحاجر والمياه العادمة تمثل جانبًا بيئيًا وتنظيميًا مهمًا في قطاعات مثل الحجر والرخام والصناعات الغذائية والكيميائية.
الخلفية التاريخية
علاوةً على ذلك، تطورت الصناعة الفلسطينية الحديثة في سياق اقتصاد محدود الموارد الطبيعية الثقيلة، يعتمد بدرجات متفاوتة على المنشآت الصغيرة، وعلى الصناعات التحويلية المرتبطة بالطلب المحلي، وعلى فروع إنتاجية تستفيد من مهارات حرفية أو من مواد أولية محلية مثل الحجر الجيري والمنتجات الزراعية. وقد برزت قطاعات مثل الحجر والرخام والأغذية والملابس والأحذية والأثاث والمنتجات المعدنية والبلاستيكية والدوائية ضمن البنية الصناعية الفلسطينية، مع اختلاف الوزن النسبي لكل قطاع بحسب الفترة والمنطقة وحالة الوصول إلى الأسواق.
وفي السياق ذاته، منذ قيام السلطة الوطنية الفلسطينية، اتجهت السياسات الاقتصادية إلى تشجيع الاستثمار الصناعي وتنظيم المناطق الصناعية والمناطق الحرة، وارتبط ذلك بإصدار تشريعات خاصة بالمدن الصناعية والمناطق الصناعية الحرة وبمحاولات جذب التمويل المحلي والخارجي. إلا أن نمو الصناعة بقي متأثرًا بعوامل بنيوية، منها صغر حجم السوق المحلية، وارتفاع كلفة الطاقة والنقل، والاعتماد على مواد خام ومدخلات مستوردة، وصعوبة الوصول المنتظم إلى الأسواق الخارجية.
من جانب آخر، تأثرت الصناعة في قطاع غزة على نحو خاص بإغلاقات متكررة وبقيود على دخول المواد الخام وبمشكلات الطاقة وبالأضرار التي لحقت بالمنشآت الإنتاجية خلال جولات التصعيد والحروب. وبعد حرب 2023 في غزة، أشارت تقارير تنموية إلى تعطل واسع في الأنظمة الصناعية والزراعية وتضرر القطاعات الإنتاجية وصعوبة استعادة النشاط دون إعادة بناء البنية التحتية وتدفق المدخلات واستئناف التجارة.
البنية القطاعية
كذلك، تتكون الصناعة الفلسطينية من أنشطة تحويلية واستخراجية وخدمية مساندة للإنتاج الصناعي، وتغلب عليها المنشآت الصغيرة ومتناهية الصغر في قطاعات كثيرة. وتظهر دراسات قطاعية أن عددًا كبيرًا من المنشآت الصناعية يعمل في نطاق عائلي أو محلي، بينما يتركز عدد محدود من المنشآت الأكبر في صناعات الغذاء والحجر والرخام والدواء والبلاستيك والمعادن والأثاث.
الصناعات الدوائية والكيميائية
وعلى صعيد آخر، تعتمد الصناعة الدوائية الفلسطينية بدرجة كبيرة على استيراد المواد الخام الفعالة والمدخلات، وتواجه منافسة من الأدوية المستوردة ومن المنتجات القادمة من أسواق مجاورة. وتذكر الدراسة نفسها أن المنتجين المحليين يعملون أساسًا في تصنيع الأدوية الجنيسة، وأن تطوير القطاع يرتبط بتحسين السياسات العامة، وتعزيز تطبيق ممارسات التصنيع الجيد، وتوسيع القدرة على النفاذ إلى الأسواق الخارجية.
في هذا الإطار، تطورت الصناعة الدوائية الفلسطينية في إطار سوق محلية تحتاج إلى أدوية أساسية ومنتجات جنيسة، وتعمل ضمن بيئة تتطلب رقابة جودة ومعايير تصنيع جيدة وتسجيلًا وتنظيمًا صحيًا. وتشير دراسة متخصصة إلى أن الصناعة الدوائية الفلسطينية، رغم محدودية مساهمتها النسبية في الإنتاج والتشغيل والصادرات مقارنة ببعض الفروع الأخرى، تعد قطاعًا مهمًا من زاوية الأمن الصحي وتلبية جزء من الطلب المحلي على الدواء.
إضافةً إلى ذلك، وتدخل بعض الصناعات الكيميائية الأخرى في نطاق المنتجات المنزلية والمنظفات والدهانات والمواد البلاستيكية، وهي فروع تتأثر بكلفة الاستيراد وبمعايير السلامة وبالقدرة على ضبط الجودة في منشآت صغيرة ومتوسطة.
آفاق التطوير
من جهة ثانية، ترتبط آفاق الصناعة الفلسطينية بقدرة السياسات العامة والقطاع الخاص والشركاء التنمويين على معالجة القيود الأساسية وتحسين بيئة الإنتاج. وتشمل الأولويات المحتملة تطوير المناطق الصناعية، وتحديث التكنولوجيا، وتوسيع التدريب المهني، وتحسين الوصول إلى التمويل، وتسهيل التجارة، وتعزيز المواصفات والجودة، ودعم الصناعات الخضراء، وإعادة بناء القدرات الصناعية في قطاع غزة.
- معرض صور
- انظر كذلك
- اقتصاد فلسطين
- الزراعة في فلسطين
- تعدين
- صناعة تقليدية
- تطريز فلسطيني
من جانب آخر، يمكن لسلاسل القيمة المحلية، مثل الأغذية والحجر والرخام والدواء والملابس والأثاث والجلود، أن تحقق قيمة مضافة أعلى إذا ارتبطت بتصميم أفضل وجودة أعلى وتسويق أكثر انتظامًا. كما أن ربط الصناعة بالزراعة والسياحة والتراث يمكن أن يوسع فرص الصناعات الغذائية والحرفية، بشرط توافر بيئة مستقرة للإنتاج والتسويق.
الصناعات التقليدية والحرفية
كذلك، تحتفظ الصناعات التقليدية والحرفية بمكانة ثقافية واقتصادية في مدن ومناطق فلسطينية عدة، وتشمل زجاج الخليل والخزف والتطريز والخشب والصدف وبعض الصناعات المرتبطة بالسياحة الدينية والثقافية. وتتميز هذه الصناعات بأنها كثيفة المهارة والعمل اليدوي، وتعتمد غالبًا على الورش الصغيرة والأسواق المحلية والسياحية والتصدير المحدود للمنتجات التراثية.
وفي السياق ذاته، تعرضت بعض الصناعات التقليدية لضغوط نتيجة تراجع الحركة السياحية، وارتفاع كلفة المواد الخام، وصعوبة التسويق، وتغير أنماط الطلب. ومع ذلك، تظل هذه الصناعات مرتبطة بتمثيل التراث المادي وغير المادي، ولا سيما في مدن مثل الخليل وبيت لحم والقدس، حيث تتداخل الحرفة مع التجارة والسياحة والهوية الثقافية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟