الراتب الثالث عشر
المحتويات
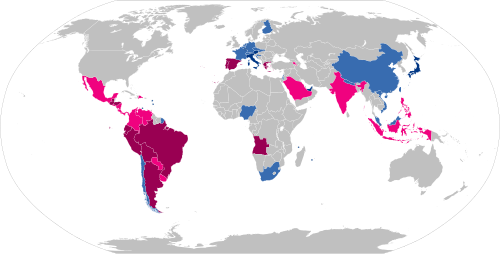
تعريفًا بالموضوع، الراتب الثالث عشر، أو مكافأة نهاية العام، هو مبلغ إضافي للموظفين في نهاية شهر ديسمبر. يعتمد مقدار هذا المبلغ على عدة عوامل، لكنه يعادل عادة راتب شهري واحدا للموظف، ويجوز دفعه على دفعة واحدة أو دفعات متعددة بحسب نظام كل دولة. يحصل جميع الموظفين على هذا الراتب في الدول التي تفرضه قانونا، بشرط قضائهم فترة عمل محددة داخل الشركة. يستثنى الفريلانسرز -العمل الحر- والعمال المتعاقدون غالبا من هذا الاستحقاق، بينما يتقاضى الموظفون الذين لم يكملوا عاما كاملا مبلغا متناسبا مع فترة خدمتهم. ونتناول فيما يلي مزيدًا من التفاصيل.
الضرائب
وفي هذا الصدد، يعفى الراتب الثالث عشر من الضرائب عادتا، وتضع بعض الدول قيودا تجعله خاضعا للضريبة إذا تجاوز راتب شهر واحد. يعتمد المعيار الضريبي على التكييف القانوني للدفعة في كل دولة؛ إذ يخضع للضريبة إذا صُنف راتبا إضافيا إجباريا، بينما يعفى منها إذا صُنف مكافأة إلا إذا تجاوز حدا معينا. تختلف التشريعات الضريبية اختلافاً كبيراً بين الدول.
التاريخ
وفي هذا الصدد، سميت هذه المكافأة في إيطاليا في البداية «Gratifica natalizia» (مكافأة الميلاد)، وكانت تعبر عن عرف غير إلزامي يقدمه أصحاب العمل لموظفيهم قبل فترة الميلاد. أقر القانون هذه المنحة في اتفاقية العمل الجماعية لعمال المصانع عام 1937، ثم امتدت لتشمل المهن كافة في عام 1946، وصدر بها مرسوم رئاسي في عام 1960.
ومن ناحية أخرى، شرعت الفلبين الراتب الثالث عشر في ديسمبر 1975 عندما أصدر الرئيس فرديناند ماركوس المرسوم الرئاسي رقم 851، وألزم فيه أصحاب العمل بدفع هذا الراتب لتحسين أوضاع الموظفين الذين يتقاضون أقل من 1,000 بيزو شهريا. استثنى المرسوم موظفي الحكومة ومؤسساتها، ولكن ألغت خليفته كورازون أكينو حد الـ 1,000 بيزو في عام 1986، مما منح الحق لجميع موظفي القطاع الخاص. وقّعت أكينو بعد عامين القانون الجمهوري رقم 6686، ومدت مظلة الراتب الثالث عشر لتشمل موظفي القطاع الحكومي.
وعلى صعيد آخر، بدأ الراتب الثالث عشر يفرض نفسه في سويسرا في نهاية ستينيات القرن العشرين، على الرغم من انتشاره قبل ذلك الوقت. ظهرت خلافات حول جدول الدفع: فضل العمال المدفوعات المنتظمة، بينما ارتاح أصحاب العمل للدفعة السنوية أو النصف سنوية.
وفي هذا السياق، قرر أصحاب العمل، مثل هيئة الإذاعة السويسرية، تطبيق نظام الراتب الثالث عشر لاجتذاب الكفاءات والكوادر الماهرة.
ومن جهة أخرى، طبق موريشيوس قانون الراتب الثالث عشر في ديسمبر 1975 بعد معارك نضالية خاضتها المراكز النقابية، مثل اتحاد نقابات الخدمة المدنية، عبر الحملات الميدانية وإضرابات العمل. ارتفعت أسعار السكر ارتفاعا كبيرا في سبعينيات القرن الماضي، ولكن رفضت بعض شركات صناعة السكر دفع الراتب الثالث عشر أو المنحة. وقّعت مجموعة من المسؤولين التنفيذيين اتفاقية في عام 1973 تحت ضغط جمعية موظفي صناعة السكر، وتقرر بموجبها دفع الراتب الثالث عشر بناء على الأرباح السنوية.
وفي هذا السياق، صرفت مؤسسات الإنتاج الصناعي تعويضا إضافيا ينضاف إلى الراتب الأساسي بناء على قرار اللجنة المركزية لـ الحزب الشيوعي السوفيتي ومجلس وزراء الاتحاد السوفيتي في 4 أكتوبر 1965. حددت الإدارة قيمة المبالغ بالتعاون مع اللجنة المركزية من واقع صندوق التحفيز المادي. تقاضى العمال الراتب الثالث عشر من الميزانية المرصودة والاحتياطيات المادية إذا حققت الشركة خططها السنوية أو تجاوزتها، بينما ينخفض المبلغ في حال عدم تحقيق الأهداف.
من جهة ثانية، حُرِم العمال في القطاعات الأُخرى من هذه الميزة في ذلك الوقت، مما فجر الاحتجاجات في الشوارع. أعلنت الحكومة في سنة 1975 بمساعدة المحامي سيريل كانابادي إلزامية دفع الراتب الثالث عشر لجميع العمال.
ومن ناحية أخرى، سن الرئيس جواو غولار قانون الراتب الثالث عشر في البرازيل عام 1962 تحت اسم «مكافأة عيد الميلاد للعمال». اقترح آرون شتاينبروك هذا التشريع قبل ذلك بثلاث سنوات في عام 1959، واستند إلى اعتياد الشركات تقديم مكافآت للموظفين في موسم الميلاد، مما يستدعي تقنين هذه الممارسة. استغرق مناقشة المقترح ثلاثة أعوام بسبب معارضة أصحاب الشركات الذين احتجوا بالخسائر المالية واحتتمال تقليص الوظائف، ناهيك عن اضطراب الأوضاع السياسية في البرازيل آنذاك. يساهم الراتب الثالث عشر منذ تطبيقه في تنشيط الاقتصاد وضمان رفع مبيعات القطاعات الصناعية نهاية كل عام.
وفي السياق ذاته، أقرت المكسيك قانون الراتب الثالث عشر عبر قانون العمل الفيدرالي لعام 1930 لحماية حقوق العمال والخدمات الاجتماعية. عدلت السلطات القانون في سنة 1970 لإضافة إلزامية الدفع السنوي للراتب الثالث عشر قبيل عطلة الميلاد.
ألمانيا
كذلك، يفصل القانون الألماني بين الراتب الثالث عشر ومكافأة الميلاد («Weihnachtsgeld»). تصرف مكافأة الميلاد مع راتب نوفمبر لمواجهة مصاريف العطلات وللحفاظ على الموظفين. يدفع صاحب العمل الراتب الثالث عشر مقابل أداء العمل الفعلي، ويستحق الموظف جزءا متناسبا منه إذا ترك العمل قبل نهاية العام.
وفي السياق ذاته، تخضع مكافأة الميلاد لفئة المكافآت الأخرى ضريبيا وفق الفقرة 39ب من قانون ضريبة الدخل. أُلغي الإعفاء الضريبي للميلاد بقانون الإصلاح الضريبي عام 1988. أُدمجت المدفوعات الخاصة في الراتب الأساسي للموظفين الفيدراليين منذ يوليو 2008 بنسبة 5%.
وفي هذا السياق، تحسب المدفوعات الخاصة بالأداء ضمن حد الحد الأدنى للأجور. يدمج أصحاب العمل المكافآت لرفع أجر الساعة ليصل للحد الأدنى المعتمد قانونا منذ يناير 2015.
عرفي
من جانب آخر، فرنسا: تعودت الشركات على دفعه نهاية العام أو تقسيطه على دفعتين في يونيو وديسمبر.
من جانب آخر، إيطاليا: يقسم الأجر إلى 14 دفعة في بعض القطاعات وفق اتفاقيات العمل الجماعية، ويسمى «Gratifica natalizia» لعمال المصانع.
في هذا الإطار، فنلندا: يصرف صيفا بنسبة تتراوح بين 50 إلى 60% من الراتب الشهري.
في هذا الإطار، جمهورية التشيك: لا يعد إلزاميا، ولكن تقدمه الشركات مكافأةً للعمال على حسن الأداء.
قبرص: يستند إلى الأعراف السائدة ويصرف قبل عيد الميلاد.
ألمانيا: يصرف قبل عيد الميلاد.
وفي هذا الصدد، سلوفينيا: يصرف في ديسمبر كمكافأة ميلاد، واتجهت الحكومة في 2025 لإقراره قانونا بنصف الحد الأدنى للأجور.
- النمسا: يصرف نهاية يونيو، ويتبع بالراتب الرابع عشر نهاية نوفمبر.
- بلجيكا: يصرف نهاية العام كمنحة عطلة إجبارية.
- كرواتيا: يصرف في عيد الميلاد أو الفصح ويسمى «مكافأة الميلاد» أو «مكافأة الفصح».
- جمهورية التشيك وفرنسا ولوكسمبورغ وسلوفاكيا وسويسرا: يصرف نهاية العام.
هولندا: يصرف في نوفمبر أو ديسمبر.
علاوةً على ذلك، سلوفاكيا: يتقاضى 27% من الموظفين مكافأة الميلاد، ويحصل 17% منهم على الراتب الثالث عشر.
عرفي
الصين: تصرف خلال شهر رأس السنة الصينية.
هونغ كونغ: تصرف في رأس السنة القمرية أو نهاية العام.
عرفي
تشيلي: يدفع في ديسمبر أو يوزع على سبتمبر وديسمبر.
آسيا
إسرائيل
- اليابان: تصرف مكافأة الصيف في يونيو والمكافأة الشتوية في ديسمبر.
- ماليزيا: تصرف نهاية العام.
- نيبال: تصرف قبل مهرجان داشين.
- سنغافورة: (علاوة الأجر السنوية).
- تايوان: تصرف نهاية العام.
- الإمارات العربية المتحدة: تصرف مكافأة الراتب الرابع عشر نهاية العام.
- فيتنام: تصرف قبل عيد تيت القمري.
إلزامي
وفي السياق ذاته، الهند: ينظم قانون دفع المكافآت لعام 1965 استحقاق العمال للمكافأة السنوية التي تتراوح بين 8.33% و20% من الأجر.
- إندونيسيا: مكافأة الأعياد الدينية وتدفع قبل العيد بأسبوع على الأقل.
- الفلبين: ينص قانون العمل على صرف «13th month pay» قبل 24 ديسمبر.
- السعودية: تصرف المكافأة في عيد الفطر.
إفريقيا
- أنغولا: تصرف مكافأة الإجازة إجباريا، ويتبعها الراتب الرابع عشر في ديسمبر.
- نيجيريا: تصرف قبل عيد الميلاد.
- جنوب إفريقيا: تصرف نهاية العام.
- موريشيوس: تصرف في ديسمبر.
سويسرا
ومن ناحية أخرى، تدفع أغلب الشركات السويسرية الرواتب على 13 دفعة بدلا من 12، حيث يحصل العامل على راتبين في ديسمبر لتغطية المصاريف السنوية، أو يقسم إلى دفعتين في يوليو وديسمبر. لا يعد هذا الراتب مكافأة وإنما هو دفعة مؤجلة تحسب بنسبة المدة المقضية في العمل.
كذلك، تقدم بعض الشركات مكافآت مرتبطة بالأداء والأرباح. ترتفع الشرائح الضريبية عندما يجمع العامل بين الراتب الثالث عشر والمكافأة في الشهر نفسه.
التفاصيل
ومن جهة أخرى، يأخذ الراتب الثالث عشر شكل الإلزام القانوني أو العرف السائد أو الاتفاقيات الجماعية في البلدان التي تنتشر فيها هذه الميزة. يقل انتشار الراتب الرابع عشر مقارنة بالراتب الثالث عشر، رغم إلزاميته في بعض البلدان.
إضافةً إلى ذلك، سارت دول عديدة على خطى الفلبين وسنت قوانين الراتب الثالث عشر، بينما أصدرت دول أخرى تشريعات تخص الراتب الرابع عشر والخامس عشر. تفرض بعض المناطق الراتب الرابع عشر إلزاميا. تعتمد البرازيل الراتب الرابع عشر الإلزامي وتصنفه مكافأة للعطلات.
ومن جهة أخرى، تختلف طرق الدفع بين الدول؛ إذ تقدمه بعض الدول دفعة واحدة نهاية العام، وتصرفه دول أخرى على دفعتين: الأولى في النصف الأول من العام والثانية في نهايته. يساعد هذا التقسيم العمال في تغطية مصاريف الإجازات الصيفية والرحلات، وتتعرض الشركات المخالفة للغرامات المالية.
إلزامي
ومن ناحية أخرى، إسبانيا: تفرض الدولة مكافأتين إضافيتين («Pagas extraordinarias») في الصيف وعيد الميلاد، ويمكن تقسيطهما على شهور السنة الـ 12.
ومن جهة أخرى، إيطاليا: يطلق على الدفعة اسم «Tredicesima» وتصرف قبيل عيد الميلاد. لا يعد هذا المبلغ مكافأة بل دفعة مؤجلة يستحقها جميع الموظفين والمتقاعدين والعاملين في القطاعين العام والخاص. يستثنى من ذلك المتدربون والمستقلون والعمال الخارجيون. تخضع الدفعة للاقتطاعات الضريبية والضمان الاجتماعي، ويحق للموظف تقاضي مبلغ متناسب مع المدة التي قضاها إذا غادر عمله قبل نهاية السنة.
ومن جهة أخرى، البرتغال: يصرف الراتب الثالث عشر في العطلة الصيفية والرابع عشر في عيد الميلاد.
أرمينيا: يصرف قبل عطلة رأس السنة.
وفي هذا الصدد، اليونان: يصرف الراتب الرابع عشر ومكافآت العطلات في عيد الميلاد وعيد الفصح والعطلة الصيفية.
احتساب المبلغ
ومن جهة أخرى، يختلف احتساب الراتب الثالث عشر من دولة إلى أخرى، ويحسب عادة بتقسيم المجموع السنوي للرواتب على 12 أو يمنح كراتب شهر كامل. تتبع الآلية ذاتها في الدول التي تقر الراتب الرابع عشر، حيث يDivided الإجمالي السنوي على 13 أو 14 جـزءا. لا يحصل الجميع على المبلغ كاملا، ولكن يستحق العمال في المكسيك أجر 15 يوما على الأقل.
أوروبا
الانتشار
إلزامي
كوستاريكا: يدفع خلال الأيام العشرين الأولى من ديسمبر.
من جانب آخر، جمهورية الدومينيكان: يسمى «Regalía Pascual» أو «Doble Sueldo» ويدفع بحلول 20 ديسمبر ويعفى من الضرائب.
كذلك، كولومبيا: يدفع على النصف الأول من يونيو والنصف الأول من ديسمبر.
في هذا الإطار، الأرجنتين: يدفع على دفعتين متساويتين في 30 يونيو و18 ديسمبر.
ومن ناحية أخرى، البرازيل: يدفع على دفعتين في 30 نوفمبر و20 ديسمبر. يسمى الراتب الرابع عشر الإلزامي «مكافأة العطلة».
- المكسيك: يسمى «Aguinaldo» ويساوي أجر 15 يوما على الأقل، ويدفع بحلول 20 ديسمبر.
- الإكوادور: يصرف الراتب الرابع عشر الإلزامي دفعة واحدة أو على دفعات.
- السلفادور: مكافأة ميلاد تعتمد على سنوات الخدمة.
- غواتيمالا: يدفع منتصف العام، ويصرف الراتب الرابع عشر نهاية العام.
- هندوراس: يدفع في ديسمبر، ويصرف الراتب الرابع عشر في يوليو.
- نيكاراغوا: يدفع بحلول 10 ديسمبر.
- بنما: يدفع على ثلاث دفعات متساوية في 15 أبريل و15 أغسطس و15 ديسمبر.
- بيرو: يدفع في يوليو، ويصرف الراتب الرابع عشر في ديسمبر.
- أوروغواي: يدفع على دفعتين في 30 يونيو ونهاية العام.
- باراغواي وفنزويلا: يدفع نهاية العام.
وعلى صعيد آخر، بورتوريكو: يسمى «مكافأة الميلاد» ويدفع بين 15 أكتوبر و15 ديسمبر وفق شروط عدد ساعات العمل السنوية.
ومن ناحية أخرى، بوليفيا: يعفى من الضريبة بحد أقصى راتب شهر واحد، ويصبح الراتب الرابع عشر إجباريا إذا تجاوز النمو الاقتصادي 4.5%.
أمريكا اللاتينية
في هذا الإطار، يسمى الراتب الثالث عشر في أمريكا اللاتينية باسم «Aguinaldo» أو «Prima».
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟