التداول الخوارزمي
المحتويات
- آلية العمل
- التعريف والنطاق
- المراجحة
- البنية التقنية
- الخلفية التاريخية
- الأثر في الأسواق
- خوارزميات تنفيذ الأوامر
- التداول عالي التردد
- التداول في البرك المظلمة
- الانهيار الخاطف في 6 مايو 2010
- صناع السوق
- تعلم الآلة والتطورات الحديثة
- المخاطر والحوكمة التنظيمية
- تعريف FIXatdl في مجتمع FIX Trading Community
- صناعة السوق
- التداول الإحصائي
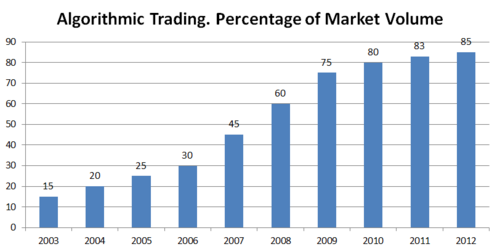
في البداية، التداول الخوارزمي هو استخدام الخوارزميات الحاسوبية في توليد أو تنفيذ أو إدارة أوامر البيع والشراء في الأسواق المالية وفق تعليمات مبرمجة تتعلق بالسعر، والكمية، والتوقيت، وحجم التداول، ودرجة المخاطرة. ويُستعمل المصطلح غالبًا لوصف نظم تداول تعتمد على البرمجيات والبيانات السوقية في إرسال الأوامر إلى منصات التداول الإلكترونية بسرعة ودقة عاليتين. ونتناول فيما يلي مزيدًا من التفاصيل.
من جانب آخر، يشمل التداول الخوارزمي خوارزميات تنفيذ الأوامر الكبيرة، وخوارزميات تتبع السعر أو الحجم، واستراتيجيات المراجحة، وصناعة السوق، والتداول الإحصائي، والتداول عالي التردد. وتستعمله بنوك استثمارية، وصناديق تحوط، ومديرو أصول، وشركات تداول خاصة، كما تمتد تطبيقاته إلى الأسهم، والعملات، والعقود المستقبلية، والسندات، والمشتقات المالية.
ومن ناحية أخرى، أصبح التداول الخوارزمي جزءًا من البنية اليومية للأسواق الحديثة، إذ يرتبط تنفيذ الصفقة بجودة البيانات، وسرعة الاتصال، وتصميم أوامر التداول، وحدود المخاطرة، والرقابة التنظيمية. ولهذا يعد الموضوع نقطة التقاء بين الاقتصاد المالي، وعلوم الحاسوب، والتقنية المالية، وتنظيم الأسواق.
آلية العمل
تمر العملية عادة بعدة طبقات:
ومن جهة أخرى، في أسواق الصرف الأجنبي، تعمل خوارزميات التنفيذ على شراء أو بيع كمية محددة مسبقًا وفق معايير يضبطها المستعمل، مع تقسيم الأمر الكبير إلى أوامر أصغر ترسل إلى السوق تدريجيًا.
ومن ناحية أخرى، يعتمد التداول الخوارزمي على تحويل هدف استثماري أو تنفيذي إلى تعليمات قابلة للتنفيذ. فقد يريد المتداول شراء كمية كبيرة من سهم معين خلال يوم واحد، أو تنفيذ أمر بسعر قريب من متوسط سعر السوق، أو اقتناص فرق سعري بين منصتين، أو الحفاظ على حضور دائم في دفتر الأوامر بصفته صانع سوق.
كذلك، طبقة المخاطر: تراقب حدود التعرض، والخسارة، والسيولة، وسلامة الاتصال.
الاستراتيجيات
من جهة ثانية، طبقة البيانات: تجمع أسعار العرض والطلب، وعمق دفتر الأوامر، وحجم التداول، وسرعة تغير السعر.
ومن ناحية أخرى، طبقة القرار: تحدد توقيت إرسال الأمر، وكميته، وسعره، والمنصة الأنسب له.
كذلك، طبقة إدارة الأوامر: تقسم الأمر الكبير إلى أوامر فرعية أصغر، وتتابع تنفيذها أو تعديلها أو إلغائها.
ومن ناحية أخرى، طبقة التدقيق: تحفظ السجلات الفنية والتنفيذية اللازمة للمراجعة والامتثال.
التعريف والنطاق
من جانب آخر، يرتبط المصطلح بمصطلحات قريبة مثل «التداول الآلي» و«نظم التداول المؤتمتة» و«التداول عالي التردد». ويستعمل «التداول الخوارزمي» للدلالة على المنطق البرمجي الذي يحدد كيفية إرسال الأوامر وإدارتها، بينما يشير «التداول عالي التردد» إلى فئة أسرع وأكثر اعتمادًا على الكمون المنخفض والبنية التقنية القريبة من مراكز التداول.
علاوةً على ذلك، تعرف هيئة الأوراق والأسواق الأوروبية التداول الخوارزمي بأنه تداول في أدوات مالية تحدد فيه خوارزمية حاسوبية بعض معلمات الأمر بصورة آلية، مثل بدء الأمر، أو توقيته، أو سعره، أو كميته، أو طريقة إدارته بعد إرساله، مع تدخل بشري محدود في هذه المعلمات.
المراجحة
وفي هذا السياق، تسعى خوارزميات المراجحة إلى الاستفادة من فروق سعرية بين أداة مالية وأخرى، أو بين منصة وأخرى، أو بين أصل ومشتقاته. وقد تكون المراجحة بسيطة، مثل فرق سعر بين بورصتين، أو مركبة، مثل العلاقات بين أسهم متقاربة، أو بين مؤشرات وسلال أسهم.
البنية التقنية
إضافةً إلى ذلك، تتكون منظومة التداول الخوارزمي عادة من مزودات بيانات السوق، ومحرك الاستراتيجية، ونظام إدارة الأوامر، ونظام إدارة التنفيذ، وبوابة الاتصال بالبورصة أو الوسيط، ووحدات مراقبة المخاطر، وسجلات التدقيق، وقواعد البيانات التاريخية.
من جانب آخر، ومن معايير الاتصال المهمة في هذا المجال بروتوكول FIX، وهو معيار واسع الاستخدام لتبادل رسائل التداول بين المؤسسات والوسطاء والمنصات. كما ظهر FIXatdl لوصف تعليمات الخوارزميات ومعلماتها بطريقة تساعد على دمجها في أنظمة إدارة التنفيذ.
وفي هذا الصدد، يعتمد الأداء على جودة البيانات وسرعة الاتصال معًا. فالبيانات المتأخرة أو الخاطئة قد تؤدي إلى قرارات تنفيذية ضعيفة، كما أن ضعف ضبط المخاطر قد يحول خطأ برمجيًا صغيرًا إلى سلسلة أوامر واسعة. ولهذا تلجأ المؤسسات إلى اختبارات قبل التداول، ومحاكاة تاريخية، وتجارب في بيئات مغلقة، وحدود تلقائية لإيقاف الخوارزمية عند تجاوز مخاطر معينة.
الخلفية التاريخية
من جهة ثانية، ارتبط ظهور التداول الخوارزمي بتوسع التداول الإلكتروني منذ سبعينيات القرن العشرين، حين بدأت البورصات في استخدام نظم حاسوبية لتوجيه الأوامر. وتطورت هذه النظم في الثمانينيات إلى أدوات أكثر قدرة على التعامل مع أوامر مؤسسية كبيرة، ولا سيما في سياق «تداول البرامج» وسلال الأسهم والمراجحة بين المؤشرات والعقود المستقبلية.
ومن جهة أخرى، في التسعينيات والعقد الأول من القرن الحادي والعشرين، ساعد انتشار شبكات الاتصال الإلكترونية، وتجزئة الأسواق، وتراجع فروق الأسعار، وتطور الاتصال المباشر بالسوق، على جعل الخوارزميات وسيلة رئيسية لتنفيذ الأوامر المؤسسية. كما ساهم التسعير العشري للأسهم في تضييق فروق العرض والطلب، مما زاد أهمية سرعة التنفيذ وتحليل السيولة.
وفي السياق ذاته، توسعت الخوارزميات لاحقًا من تنفيذ الأوامر إلى توليد الإشارات، وقياس المخاطر، وتوجيه الأوامر بين منصات متعددة، وتحليل البيانات السوقية في الزمن القريب من الحقيقي. ومع صعود تعلم الآلة والبيانات الكبيرة، ازدادت قدرة بعض النظم على اكتشاف الأنماط، وتحديث النماذج، وتحسين قرارات التنفيذ ضمن ضوابط يضعها المطورون ومديرو المخاطر.
الأثر في الأسواق
من جهة ثانية، تتوقف النتيجة العملية على طبيعة الاستراتيجية. فخوارزمية تنفيذ كبيرة الحجم قد تقلل أثر الأمر في السعر، بينما خوارزمية تتفاعل آليًا مع أوامر أخرى قد تساهم في تضخيم حركة قصيرة. وتزداد أهمية هذا التمييز في الأسواق المجزأة، حيث تتوزع السيولة بين منصات متعددة وتتغير أسعارها بسرعة.
وفي هذا السياق، أثر التداول الخوارزمي في الأسواق مركب. فمن جهة، ساعدت الخوارزميات في تقليل تكلفة تنفيذ بعض الأوامر، وتسريع الوصول إلى السيولة، وتضييق فروق الأسعار في أسواق عالية النشاط. ومن جهة أخرى، زادت أهمية البنية التقنية، وارتفعت حساسية السوق للأخطاء البرمجية، وتكاثرت الحاجة إلى رقابة فورية على الأوامر والسلوكيات السوقية.
خوارزميات تنفيذ الأوامر
علاوةً على ذلك، تهدف خوارزميات التنفيذ إلى إنجاز أمر كبير مع تقليل أثره في السعر وتكلفته الإجمالية. ومن أكثر الأنماط شيوعًا خوارزمية متوسط السعر المرجح بالحجم، المعروفة اختصارًا باسم VWAP، وخوارزمية متوسط السعر المرجح بالزمن، المعروفة باسم TWAP، وخوارزمية نسبة المشاركة في الحجم، التي تنفذ الأمر بنسبة معينة من حجم التداول الفعلي في السوق.
إضافةً إلى ذلك، تستعمل المؤسسات هذه الخوارزميات عندما تكون الكمية المطلوبة كبيرة بما يكفي للتأثير في السعر عند إرسالها دفعة واحدة. ولهذا تقسم الخوارزمية الأمر إلى أجزاء صغيرة، وتختار توقيت الإرسال، وتراقب تغير السيولة، وتعدل سلوكها عند اتساع فروق الأسعار أو تراجع حجم التداول.
التداول عالي التردد
وفي السياق ذاته، التداول عالي التردد فئة من التداول الخوارزمي تعتمد على سرعة كبيرة في استقبال البيانات وإرسال الأوامر وتعديلها. وتشمل سماته الشائعة استخدام بنى منخفضة الكمون، واستضافة الخواديم قرب مراكز التداول، وتحديث عدد كبير من الأوامر في مدد زمنية قصيرة، والاعتماد على فروق سعرية صغيرة.
ومن جهة أخرى، تعرّف التشريعات الأوروبية التداول عالي التردد بوصفه فرعًا من التداول الخوارزمي يعتمد على بنية تقنية تقلل زمن التأخير، مثل الاستضافة المشتركة أو القرب المكاني من أنظمة التداول، إضافة إلى قدرة النظام على توليد الأوامر أو تعديلها أو إلغائها بمعدل مرتفع.
التداول في البرك المظلمة
وعلى صعيد آخر، تستعمل بعض المؤسسات البرك المظلمة لتقليل ظهور أوامرها الكبيرة في السوق العامة. وتساعد خوارزميات البحث عن السيولة في توجيه أجزاء من الأمر إلى منصات مختلفة، مع موازنة احتمالات التنفيذ، وتكلفة التسرب المعلوماتي، وفروق الأسعار، ومخاطر التنفيذ الجزئي.
الانهيار الخاطف في 6 مايو 2010
وفي هذا السياق، أشار التقرير إلى أن متداولين عاليي التردد استوعبوا جانبًا من الضغط في البداية، ثم أخذوا يتبادلون العقود بسرعة، بينما تراجعت السيولة المتاحة في دفتر الأوامر. ونتج عن ذلك هبوط حاد وسريع في أسعار عدد من الأدوات المالية، ثم ارتدت الأسعار في وقت قصير نسبيًا بعد عودة السيولة وتراجع الضغط الآلي.
ومن ناحية أخرى، يمثل الانهيار الخاطف في 6 مايو 2010 مثالًا بارزًا على تعقيد التفاعل بين التنفيذ الآلي والسيولة والتداول عالي التردد. فقد خلص تقرير مشترك صادر عن هيئة تداول السلع الآجلة الأمريكية وهيئة الأوراق المالية والبورصات الأمريكية إلى أن أمر بيع كبير في عقود E-mini على مؤشر ستاندرد آند بورز 500 نُفذ عبر خوارزمية استهدفت نسبة من حجم التداول، مما أدى إلى ضغط بيعي واسع في فترة قصيرة.
صناع السوق
- سيولة (اقتصاد)
- بركة مظلمة
- تحليل فني
- تعلم الآلة
- ذكاء اصطناعي
- ميتاتريدر 4
- المراجع
- مصادر إضافية
تعلم الآلة والتطورات الحديثة
وعلى صعيد آخر، يتطلب استعمال تعلم الآلة في التداول عناية كبيرة بالاختبار والتحقق. فالنموذج الذي ينجح في بيانات تاريخية قد يتراجع أداؤه عند تغير النظام السوقي، أو عند ازدحام الاستراتيجية، أو عند اختلاف تكلفة التنفيذ الفعلية عن التكلفة المفترضة في الاختبار. لذلك ترتبط قيمة هذه النماذج بجودة البيانات، وضبط الانحياز، وإدارة المخاطر، وفهم حدود النموذج.
- مصطلحات أساسية
- معرض صور
- انظر كذلك
- خوارزمية
- تقانة مالية
- سوق مالية
- سوق الأوراق المالية
- سوق صرف العملات
- منصة تداول إلكترونية
وعلى صعيد آخر، أدخل تعلم الآلة والذكاء الاصطناعي أدوات جديدة إلى التداول الخوارزمي، خاصة في توليد الإشارات، وتصنيف الحالات السوقية، وتوقع التقلب، وتحسين تنفيذ الأوامر. وتتعامل هذه النماذج مع بيانات كثيرة، مثل الأسعار، والأحجام، ودفاتر الأوامر، والأخبار، والبيانات الاقتصادية، وأحيانًا النصوص أو المشاعر السوقية.
المخاطر والحوكمة التنظيمية
في هذا الإطار، تتعامل الجهات التنظيمية مع هذه المخاطر عبر متطلبات الاختبار، وسجلات الأوامر، وضوابط ما قبل التداول، وحدود التعرض، وآليات الإيقاف، ومراقبة إساءة استخدام السوق. وتؤكد قواعد MiFID II الأوروبية أهمية وجود نظم وضوابط مناسبة لدى الشركات التي تمارس التداول الخوارزمي، بما يشمل القدرة على تتبع الأوامر وإدارة المخاطر الفنية والسوقية.
وفي السياق ذاته، تحتاج المؤسسات التي تعتمد على التداول الخوارزمي إلى حوكمة واضحة تشمل اعتماد الاستراتيجيات، وفصل أدوار المطورين والمتداولين ومديري المخاطر، وتوثيق التعديلات البرمجية، وتسجيل الأوامر، ومراجعة الأداء بعد التنفيذ. وتشمل الضوابط الشائعة حدودًا للكمية، وحدودًا للتعرض، وحدودًا للخسارة اليومية، ومراقبة شذوذ الأسعار، ومفاتيح إيقاف، وقواعد تمنع إرسال أوامر خارج النطاق السعري المقبول.
في هذا الإطار، تتعلق أبرز المخاطر التشغيلية بالأخطاء البرمجية، وفشل الاتصال، وتدهور جودة البيانات، وتجاوز حدود المخاطر، والتفاعل المتسلسل بين خوارزميات كثيرة. كما تظهر مخاطر سوقية مثل انسحاب السيولة عند التوتر، واتساع فروق الأسعار، وسلوك القطيع الخوارزمي، واستعمال أوامر مضللة في ممارسات مثل الخداع السعري.
تعريف FIXatdl في مجتمع FIX Trading Community
المادة 17 الخاصة بالتداول الخوارزمي في دليل ESMA التفاعلي
صناعة السوق
ومن ناحية أخرى، تقوم خوارزميات صناعة السوق على تقديم أسعار شراء وبيع متقاربة في دفتر الأوامر، والربح من الفارق بينهما مع إدارة مخاطر المخزون السعري. ويتطلب هذا النوع قدرة عالية على تحديث الأسعار، وقياس اتجاه السوق، ومراقبة أوامر المنافسين، والخروج السريع عند تغير الظروف.
التداول الإحصائي
وفي هذا السياق، يعتمد التداول الإحصائي على نماذج كمية تبحث عن علاقات تاريخية بين الأسعار، مثل الارتداد إلى المتوسط، أو الارتباط بين أصلين، أو تغير الفروق السعرية. ويستفيد هذا النمط من الإحصاء، وتحليل السلاسل الزمنية، ونماذج المخاطر، مع أهمية كبيرة لاختبار النموذج قبل استعماله في السوق.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟